Finanzas
Crédito vehicular bate récord en Perú y cae la morosidad
La cartera creció más de 16% interanual a setiembre de 2026 y alcanzó un máximo histórico, según la Asociación Automotriz del Perú. En paralelo, las financieras y las empresas de créditos ya concentran el 47,6% del mercado.

El saldo de los créditos vehiculares del sistema financiero peruano superó los S/5.000 millones a setiembre de 2026, su mayor nivel histórico, según la Asociación Automotriz del Perú (AAP). La cartera creció más de 16% frente al mismo mes del año anterior, tras mantenerse relativamente estable durante 2024 y parte de 2025.
La expansión coincide con dos cambios en el mercado. Por un lado, la morosidad bajó en los tres principales tipos de entidades que financian la compra de vehículos. Por otro, los bancos conservan el liderazgo, aunque su participación se redujo en más de 20 puntos porcentuales desde 2015, a medida que las entidades especializadas ganaron terreno.
Los bancos conservan poco más de la mitad del mercado
La participación de los bancos en el financiamiento vehicular pasó de 73,1% en 2015 a 51,9% en octubre de 2026, de acuerdo con el gremio. En ese mismo periodo, las financieras ampliaron su cuota de 8,1% a 25% y las empresas de créditos avanzaron de 17,8% a 22,6%. En conjunto, estos dos últimos grupos pasaron de representar el 25,9% del mercado al 47,6%.
La AAP vincula este cambio con la presencia de entidades especializadas que trabajan con concesionarios y puntos de venta. Según Alberto Morisaki, gerente de Operaciones y Analítica del gremio, estas instituciones ofrecen productos con condiciones, plazos y requisitos adaptados a distintos perfiles de clientes.
La morosidad cayó en los tres grupos de entidades
Entre diciembre de 2024 y setiembre de 2026, la tasa de morosidad bajó en bancos, financieras y empresas de créditos. Las financieras registraron la mayor reducción, de 1,7 puntos porcentuales, mientras que las empresas de créditos cerraron setiembre con el menor indicador de los tres grupos, de 1,6%.

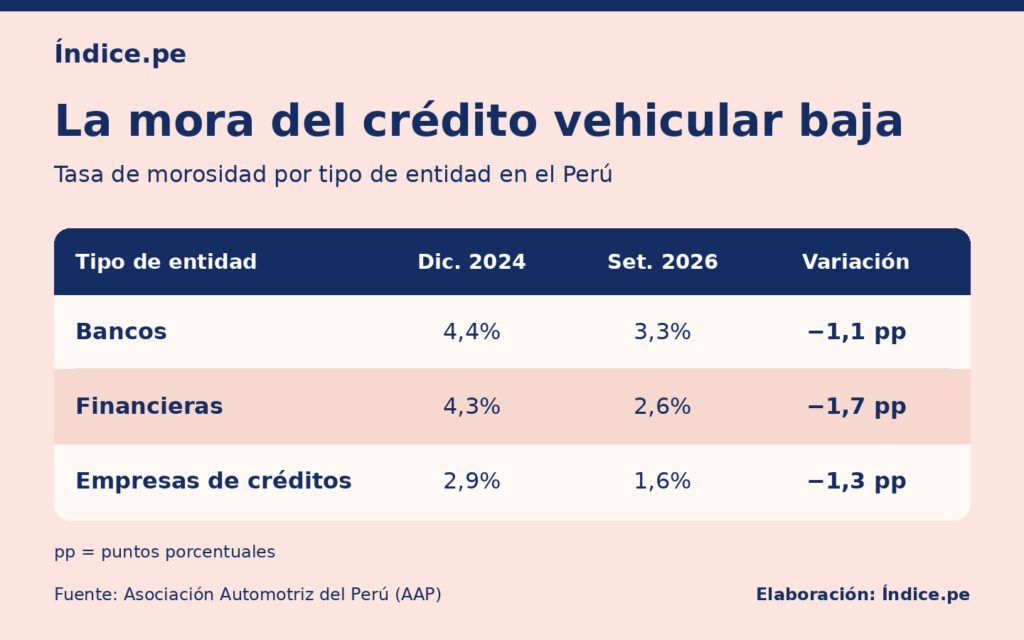
Morisaki señaló que la reducción de la mora es consistente con una mejora en la capacidad de pago de los hogares. Como contexto, la AAP citó el crecimiento de 3,7% del consumo privado y de 5,2% de la demanda interna durante el segundo trimestre de 2026.
El financiamiento y la renovación del parque vehicular
Para la AAP, la disponibilidad de crédito puede facilitar la compra de vehículos nuevos por parte de familias y pequeñas empresas. El gremio estima que la antigüedad promedio de los vehículos livianos en el país supera los 14 años y considera que una oferta de financiamiento más amplia puede contribuir a su renovación.
El récord de setiembre corresponde al saldo de la cartera. El comunicado de la AAP no detalla cuántos créditos nuevos se otorgaron ni cómo evolucionaron sus tasas de interés.