Economía
Proyecto busca facilitar el prepago de deudas de las Mypes
Proyecto del diputado Ángel Renato Meneses plantea extender este derecho a todas las micro y pequeñas empresas. La medida permitiría reducir los costos de cancelación anticipada y facilitar el traslado de deudas hacia otras entidades financieras.

Las micro y pequeñas empresas (Mypes) podrían pagar anticipadamente sus créditos empresariales, de manera total o parcial, sin penalidades ni comisiones por esa operación. Así lo propone el Proyecto de Ley N.° 00204-2026-2031-CD, presentado por el diputado Ángel Renato Meneses Crispín, de Ahora Nación, que busca establecer una protección uniforme para este segmento empresarial.
La iniciativa comprendería los préstamos destinados a capital de trabajo, adquisición de activos, inversión, expansión y otras necesidades del negocio. Su aplicación dependería de la condición de micro o pequeña empresa al momento de contratar el financiamiento, determinada por sus ventas anuales, y no de la denominación del producto o de la clasificación interna asignada por el prestamista.
En la exposición de motivos, Meneses sostiene que los cargos por prepago pueden reducir o anular el ahorro que obtiene una empresa al devolver el capital antes del vencimiento. También señala que estos cobros encarecen el traslado de una deuda hacia otra entidad que ofrezca mejores condiciones.
Crédito y morosidad: diferencias dentro del segmento
La propuesta se presenta en un mercado con resultados distintos según el tamaño del negocio y el tipo de entidad financiera. El Ministerio de Economía y Finanzas (MEF) informó que, al cierre de abril de 2026, el financiamiento a las Mypes registró una expansión interanual de 10 %. Ese resultado agregado, sin embargo, convive con una reducción de los préstamos a microempresas dentro de la banca múltiple.
Según un análisis de ComexPerú elaborado con estadísticas de la Superintendencia de Banca, Seguros y AFP (SBS), el saldo de créditos bancarios a microempresas disminuyó de S/ 4.876 millones en junio de 2025 a S/ 4.246 millones en junio de 2026, una caída de 12,9 %. Estas cifras corresponden exclusivamente a la banca múltiple y no incluyen los préstamos de cajas municipales, cajas rurales u otras entidades financieras.
En ese mismo periodo, la cartera bancaria vigente de las microempresas se redujo 14,1 %, mientras que los créditos refinanciados y reestructurados aumentaron 39,9 %, hasta aproximadamente S/ 21 millones. Los créditos atrasados, por su parte, crecieron 11 %, hasta S/ 213 millones, de acuerdo con el reporte del gremio.
Los datos posteriores de la SBS muestran que, a septiembre de 2026, la morosidad de la banca múltiple alcanzó 8,58 % en los créditos a pequeñas empresas y 5,33 % en los destinados a microempresas. Para el conjunto de los créditos directos bancarios, el indicador fue de 2,76 %. La morosidad expresa la proporción de créditos atrasados respecto del saldo de créditos directos.
En este contexto, la iniciativa de Meneses se concentra en las condiciones para amortizar o cancelar anticipadamente el financiamiento empresarial. Según su exposición de motivos, eliminar los cargos por prepago permitiría que las mypes con recursos disponibles reduzcan sus obligaciones o trasladen su deuda hacia una alternativa de menor costo.
Pago al capital y reducción de intereses
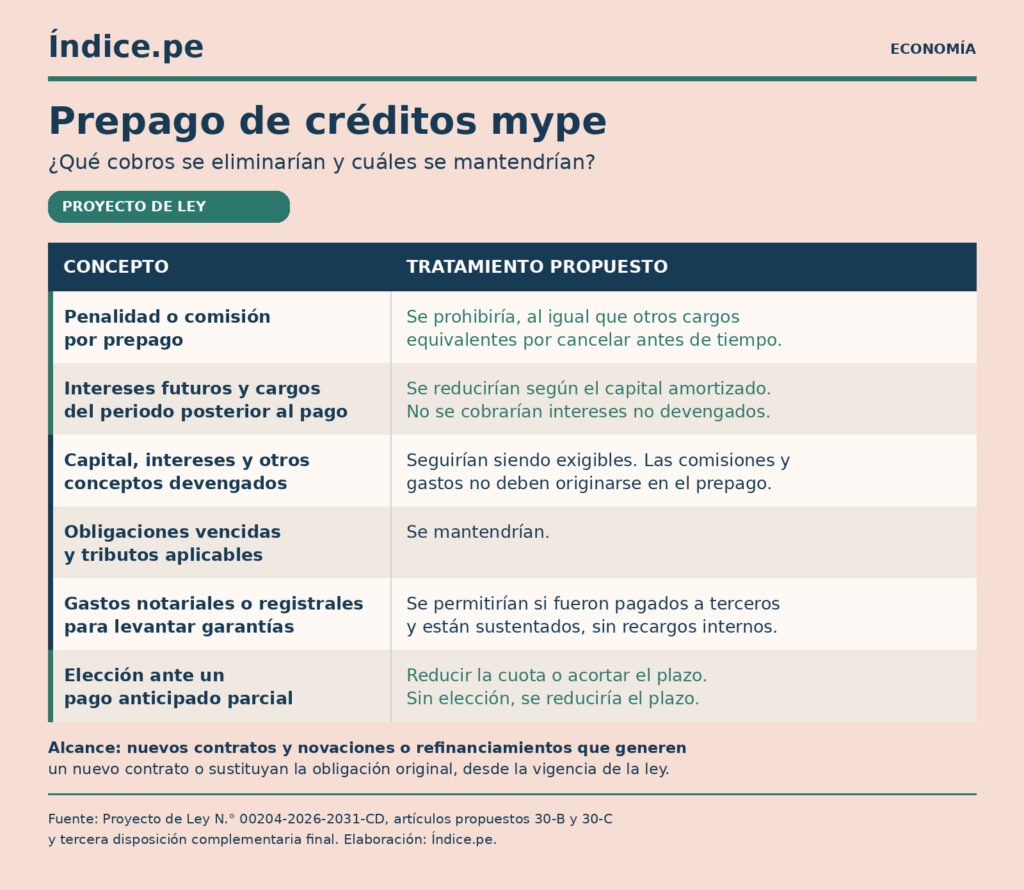
El proyecto establece que el pago anticipado se aplicaría al saldo de capital pendiente y reduciría los intereses compensatorios, las comisiones y los gastos correspondientes al periodo posterior a la fecha efectiva del abono.
Las entidades no podrían exigir un número mínimo de cuotas pagadas ni un plazo de permanencia para permitir la operación. Tampoco podrían cobrar por cancelación anticipada, intereses futuros, pérdida de rentabilidad esperada o ruptura del fondeo utilizado para financiar el préstamo.
Ante un prepago parcial de un crédito en cuotas, la empresa podría elegir entre disminuir el monto de las cuotas restantes y mantener el plazo original, o reducir el número de cuotas y terminar de pagar antes. Si no expresa una elección, el abono se destinaría a acortar el plazo.
Según el sustento presentado por Meneses, estas disposiciones buscan facilitar la administración de la liquidez, la reducción voluntaria del endeudamiento y la sustitución de préstamos por alternativas de menor costo.
Una comisión de 3 % como referencia
Para ilustrar el costo del prepago, la exposición de motivos cita el Reglamento de Tarifario General de Agrobanco, identificado como REG-012-11 y vigente, según el documento, desde el 16 de diciembre de 2024.
El proyecto señala que ese tarifario contempla una comisión de 3 % para determinados créditos directos otorgados a personas jurídicas que no califican como microempresas, entre ellas pequeñas empresas, cuando el préstamo supera S/ 300.000 o US$ 100.000.
Sobre un capital sujeto a prepago de S/ 500.000, una comisión de 3 % representaría S/ 15.000, de acuerdo con el ejemplo incluido en la iniciativa.
No obstante, el documento reconoce que esta referencia no permite determinar cuántas Mypes están afectadas ni estimar el monto agregado que pagan por ese concepto. Por tanto, la propuesta no presenta un cálculo del ahorro total que produciría la medida.
Qué obligaciones se mantendrían
La prohibición de penalidades no eliminaría las obligaciones acumuladas hasta el momento del pago. La empresa tendría que cubrir el capital que amortice, los intereses compensatorios, las comisiones y los gastos devengados que no se originen en el prepago, además de las obligaciones vencidas y los tributos aplicables.
También se permitiría cobrar los gastos notariales o registrales pagados a terceros para formalizar el levantamiento o la cancelación de una garantía. Estos desembolsos tendrían que estar sustentados e informarse por separado, sin incorporar márgenes, comisiones ni costos internos de la entidad.

A solicitud de la Mype, el prestamista debería entregar gratuitamente una liquidación previa con el detalle del monto necesario para efectuar el pago anticipado.
Alcance y efectos sobre el financiamiento
Meneses plantea incorporar estas disposiciones a la Ley 32353, Ley para la formalización, desarrollo y competitividad de la micro y pequeña empresa. Su argumento es que la protección vigente no alcanza de manera uniforme a todas las Mypes, pues depende, en determinados casos, de que califiquen como consumidoras o usuarias.
El ámbito propuesto incluye a las empresas del sistema financiero señaladas en el texto, al Banco de la Nación, Agrobanco y las cooperativas de ahorro y crédito supervisadas por la SBS, cuando otorguen directamente el préstamo.
En su análisis económico, el autor sostiene que eliminar los cargos facilitaría la comparación entre ofertas y el cambio de prestamista. A la vez, reconoce que las entidades podrían incorporar el riesgo de prepago en la evaluación y fijación inicial de las condiciones del crédito.
La iniciativa no establece tasas de interés ni obliga a otorgar financiamiento. Para las entidades comprendidas, supondría dejar de percibir los cobros prohibidos y adecuar contratos, tarifarios, sistemas y procedimientos.
Aplicación a nuevos contratos
De aprobarse, las disposiciones alcanzarían a los contratos celebrados desde la entrada en vigor de la ley. También comprenderían las novaciones y los refinanciamientos posteriores que den lugar a un nuevo contrato o sustituyan la obligación original.
El texto preserva los derechos que la legislación ya reconoce a los consumidores respecto de créditos anteriores.
La SBS, en coordinación con el Ministerio de la Producción, tendría un plazo de 60 días calendario desde la entrada en vigor para aprobar las disposiciones de aplicación. Posteriormente, las entidades contarían con otros 60 días calendario desde la publicación de esas reglas para adecuarse. Sin embargo, el proyecto precisa que la falta de reglamentación o adecuación no suspendería la exigibilidad de los derechos y prohibiciones.