Economía
El futuro energético del Perú: recursos disponibles, decisiones pendientes y riesgos de abastecimiento
La dependencia de combustibles importados, la disminución de reservas de gas natural y las limitaciones de infraestructura plantean nuevos desafíos para la seguridad energética del Perú. Especialistas consultados por Índice.pe analizan las decisiones sobre exploración, generación eléctrica, contratos e inversiones que marcarán el abastecimiento de las próximas décadas.

INFORME ESPECIAL
El año 2026 ha planteado desafíos particulares para el sector energético peruano. A los conflictos armados en Oriente Medio y Europa se sumaron el impacto climático y eventos coyunturales que evidenciaron la necesidad de analizar las decisiones de inversión en planificación energética, así como las consecuencias de su ausencia.
Por una parte, el Estado, la economía y la población peruana se verán expuestos nuevamente a la volatilidad de los precios. Este escenario responde a un choque de oferta derivado, en primer lugar, de la persistencia de conflictos bélicos en regiones geoestratégicas para el abastecimiento global; en segundo lugar, de un eventual racionamiento y su consecuente efecto inflacionario ante un fenómeno climático de magnitudes extraordinarias. Dicha vulnerabilidad se agudiza por la condición estructural —y autoimpuesta— del país como importador neto de hidrocarburos para el consumo interno.
Mientras tanto, en el frente local, el pasado 1 de marzo de 2026 se produjo una grave deflagración en la estación de válvulas del kilómetro 43 del gasoducto de Camisea, operado por la empresa Transportadora de Gas del Perú (TGP), en el distrito de Megantoni (Cusco), que desencadenó una de las crisis energéticas y de abastecimiento más graves del país en la última década.
En términos macroeconómicos y de infraestructura, la suspensión temporal del flujo de gas natural —que usualmente sustenta cerca del 40% de la generación eléctrica nacional— forzó al Comité de Operación Económica del Sistema Interconectado Nacional (COES) a activar centrales termoeléctricas basadas en diésel, lo que disparó los costos marginales de la electricidad en el mercado mayorista de US$35 a picos superiores a US$200 por megavatio-hora (MWh). Esta distorsión operativa, sumada a la declaratoria gubernamental de emergencia por 14 días para priorizar el consumo residencial, restringió el suministro de gas natural vehicular (GNV) en Lima y Callao, generando un severo impacto socioeconómico en el sector transporte hasta que la reparación del ducto permitió el restablecimiento total del servicio el 13 de marzo de 2026.
Sin embargo, estos acontecimientos representan apenas las manifestaciones más visibles de un escenario energético más amplio y complejo. Detrás de las emergencias persisten interrogantes sobre la disponibilidad futura de hidrocarburos, la dependencia de combustibles importados, la diversificación de la generación eléctrica, la capacidad de transporte y las decisiones contractuales y regulatorias que deberán adoptarse durante los próximos años. A partir de información oficial, documentos sectoriales y entrevistas realizadas por Índice.pe a especialistas, este informe examina los principales desafíos y las alternativas planteadas para garantizar un abastecimiento energético confiable, competitivo y sostenible.
Un mundo convulsionado y el costo de depender de combustibles importados
La emergencia de Camisea coincidió con un escenario internacional de restricciones al suministro petrolero, ataques a infraestructura energética y dificultades en algunas de las principales rutas de transporte marítimo.
El 21 de septiembre de 2026, Bank of America (BofA) publicó el informe Global Energy Weekly: A deepening geopolitical schism, en el que advirtió que las perturbaciones del abastecimiento estaban adquiriendo características de un choque estructural.
El banco identificó riesgos asociados a las restricciones de tránsito por los estrechos de Ormuz y Bab el-Mandeb, la reducción de inventarios y los problemas operativos en instalaciones de refinación.
BofA elevó de US$83 a US$95 por barril su proyección del precio promedio del Brent para el segundo semestre de 2026. También planteó un escenario de riesgo en el que las cotizaciones podrían superar los US$150 si las interrupciones persistieran durante 2027 o se intensificaran los daños a instalaciones petroleras.

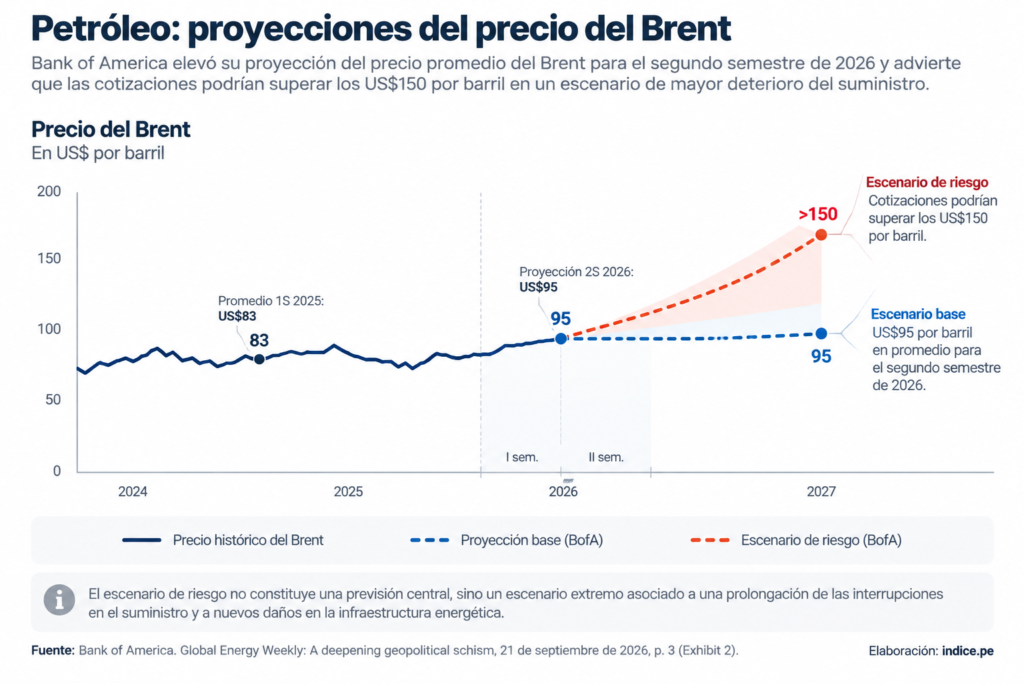
Esta última estimación corresponde a un escenario extremo, no a su proyección central.
Para el Perú, la exposición al mercado internacional tiene una dimensión cuantificable.
El Informe Preliminar del Estudio de mercado sobre combustibles líquidos y gas licuado de petróleo en el Perú, publicado por Indecopi en agosto de 2026, señala que aproximadamente el 65% de la demanda nacional de diésel durante los últimos cinco años fue atendida mediante importaciones.

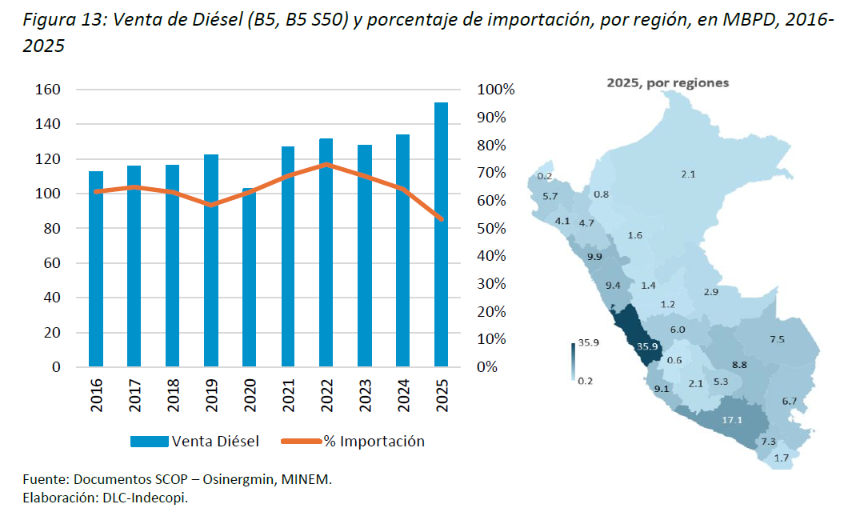
El 35% restante correspondió a producción local obtenida en refinerías que procesan tanto petróleo nacional como crudo importado. Por ello, la participación de la refinación local no equivale necesariamente a autosuficiencia petrolera.
El diésel tiene una participación importante en el transporte de carga, la minería, la agricultura, la pesca, la logística y diversas actividades productivas.
José Mantilla, expresidente de Perupetro, advirtió en una columna publicada por Índice.pe que la dependencia de este combustible expone al país no solamente al encarecimiento del petróleo, sino también a posibles restricciones en la disponibilidad de productos refinados.
Mantilla estima que la demanda peruana de diésel se aproxima a 159.000 barriles diarios, mientras que la capacidad nominal conjunta de producción de ese combustible en las principales refinerías nacionales se sitúa alrededor de 80.000 barriles diarios.
El especialista considera que recuperar la confiabilidad de las refinerías, ampliar el almacenamiento y diversificar proveedores son medidas que deben evaluarse junto con la producción nacional y la incorporación de otras fuentes energéticas.
La vulnerabilidad también fue examinada por Carlos Herrera Descalzi, exministro de Energía y Minas. En diálogo con este medio, explicó que el país enfrenta una brecha importante entre su consumo de petróleo y la producción nacional.
Así, mientras el consumo se sitúa en alrededor de 260.000 barriles diarios, la producción de petróleo crudo se encuentra cercana a 40.000 barriles por día. La comparación debe considerar que parte del abastecimiento energético nacional también proviene de líquidos de gas natural y de la importación de productos refinados.
La comparación requiere considerar que parte del abastecimiento también proviene de líquidos de gas natural y de la importación de combustibles terminados.
Herrera Descalzi explicó que la seguridad energética no depende únicamente de producir petróleo, sino de disponer de capacidad de refinación, almacenamiento y combustibles adecuados a las necesidades del mercado.
Incluso con las refinerías de Talara y La Pampilla operando a su capacidad nominal, sostuvo, no necesariamente se cubriría toda la demanda nacional de productos terminados.

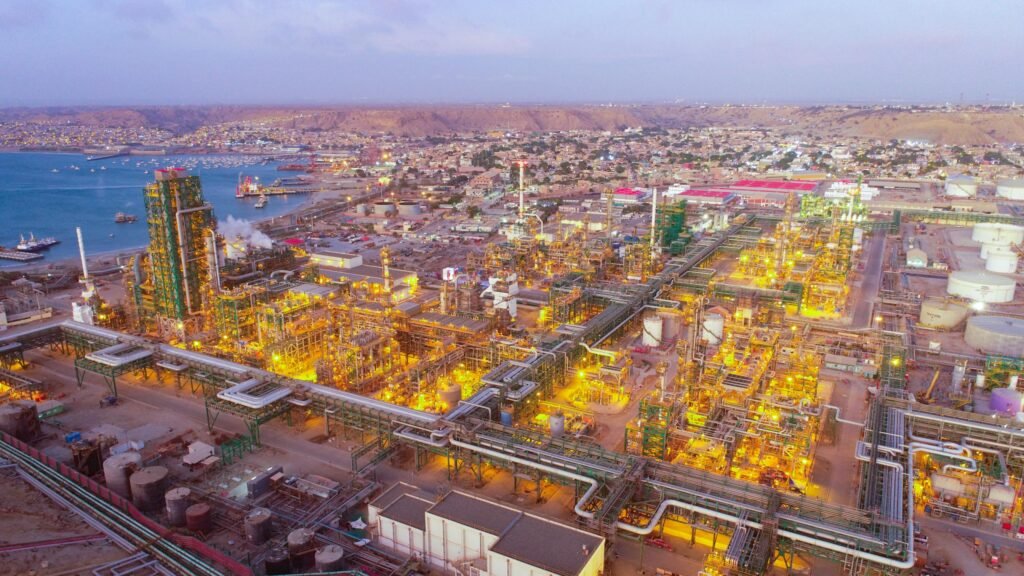
La crisis de marzo mostró una consecuencia adicional de esta dependencia: cuando el suministro de gas natural se interrumpe, el sistema eléctrico puede necesitar más diésel, trasladando a la generación de electricidad parte de los riesgos del mercado petrolero internacional.
Camisea: una transformación que no eliminó todas las vulnerabilidades
La entrada en operación comercial de Camisea, en agosto de 2004, modificó sustancialmente las condiciones de abastecimiento energético del Perú.
El proyecto permitió ampliar la generación termoeléctrica con gas natural, incorporar un combustible alternativo en procesos industriales y desarrollar un mercado de distribución para hogares, comercios y vehículos.
También generó regalías, ingresos fiscales e inversiones en producción, procesamiento, transporte y distribución.
En el sector eléctrico, la disponibilidad de gas natural permitió sustituir parte de la generación basada en combustibles líquidos de mayor costo y ampliar las alternativas para atender el crecimiento de la demanda.
Su impacto también se reflejó en el número de consumidores.
Según el Informe del Sector Gas Natural en el Perú 2026, elaborado por Promigas, el país se aproximó a los 2,6 millones de conexiones al cierre de 2025, alrededor del doble de las registradas cinco años antes.

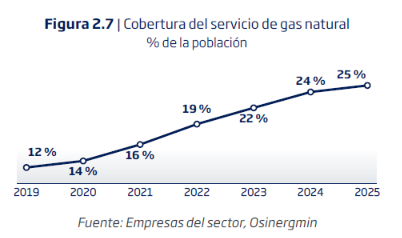
El documento reporta 2.548.551 conexiones residenciales, 38.529 comerciales y 1.167 industriales, además de 324 estaciones de servicio de GNV.
No obstante, la expansión ha sido desigual. Lima y Callao concentran una parte importante del mercado, mientras que la cobertura residencial en diversas regiones continúa siendo reducida.
Tres lotes concentran el 95% de la producción nacional
La importancia de Camisea también se refleja en su participación en la oferta de gas natural.
Promigas señala que en 2025 la producción fiscalizada alcanzó 494.000 millones de pies cúbicos, equivalentes a un promedio de 1.353 millones de pies cúbicos diarios, 3% menos que en 2024.
Los lotes 88, 56 y 57 concentraron aproximadamente el 95% de la producción nacional.

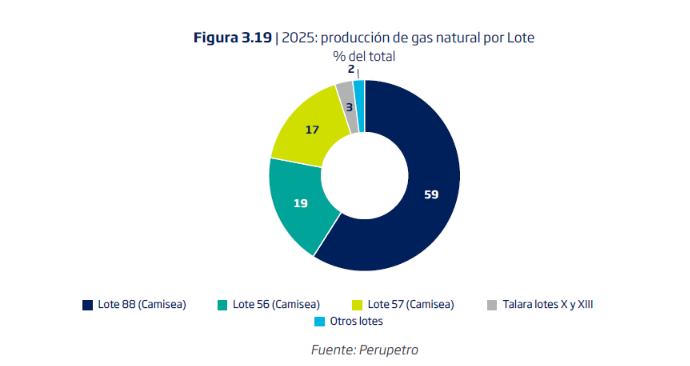
El Lote 88, principalmente orientado al abastecimiento interno, aportó el 59% del total. El Lote 56, vinculado al proyecto de exportación de gas natural licuado, registró una reducción de producción de 12% respecto del año anterior.
Esta concentración significa que una parte considerable de la oferta depende de un mismo complejo productivo y de infraestructura asociada.
En un análisis publicado por Índice.pe, el ingeniero de petróleo Erick Morales explicó que disponer de recursos gasíferos no garantiza su entrega inmediata a los consumidores.
Entre el descubrimiento y la comercialización intervienen la certificación de reservas, el desarrollo de campos, el procesamiento y el transporte, actividades que requieren inversiones y plazos prolongados.
El Lote 58 constituye un ejemplo. Pese a contar con recursos identificados, su incorporación al mercado ha requerido resolver condiciones técnicas y de infraestructura, incluida su eventual conexión con instalaciones existentes.
La experiencia permite distinguir entre recursos disponibles en términos geológicos y producción efectivamente incorporada al abastecimiento.
El aporte económico y los límites de la sustitución
La contribución de Camisea a la economía comprende tanto los ingresos fiscales y las inversiones como la sustitución de combustibles de mayor costo.
Sin embargo, sus efectos han sido distintos entre sectores.
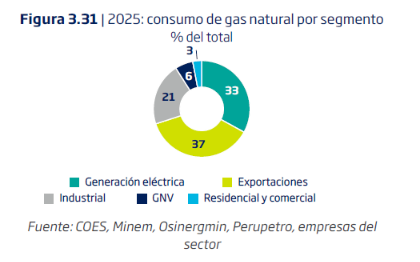
Mientras la generación eléctrica y determinadas industrias ampliaron considerablemente el consumo de gas natural, el transporte pesado y otras actividades productivas mantienen una elevada utilización de diésel.

El dato de Indecopi sobre la participación de las importaciones en la demanda de este combustible muestra que el desarrollo de Camisea no se tradujo en autosuficiencia energética para toda la economía.
La continuidad de sus beneficios dependerá también de la capacidad de sostener la producción, incorporar nuevas reservas y ampliar la infraestructura de abastecimiento.
Electricidad: entre la dependencia del gas y la diversificación renovable
El sistema eléctrico constituye uno de los principales destinos del gas natural producido en Camisea.
De acuerdo con información sectorial recogida por Índice.pe, durante 2024 la generación eléctrica nacional alcanzó aproximadamente 63.565 gigavatios-hora (GWh), de los cuales 24.443 GWh provinieron de unidades térmicas que utilizaron exclusivamente gas natural.

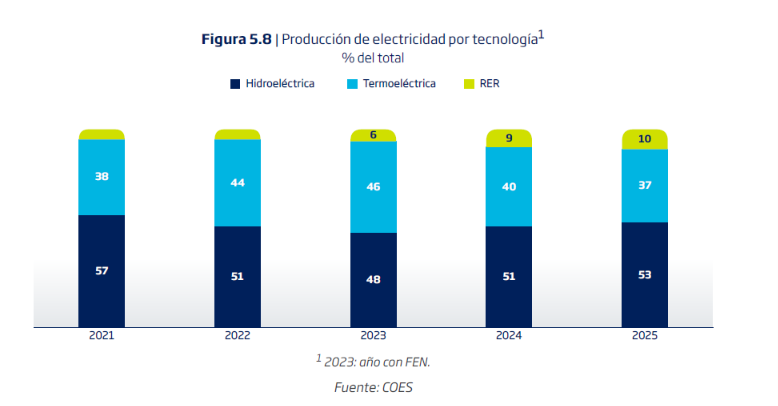
Esta fuente representó alrededor del 38% de la generación nacional.
Su disponibilidad resulta importante para atender la demanda y respaldar al sistema cuando disminuye la generación hidroeléctrica. Al mismo tiempo, una interrupción del suministro puede obligar a recurrir a combustibles alternativos de mayor costo.
Carlos Herrera Descalzi explicó a Índice.pe que los costos marginales pueden mantenerse relativamente bajos cuando la demanda se atiende con centrales hidroeléctricas, gas natural y renovables.
En cambio, cuando ingresan unidades que utilizan combustibles líquidos, esos costos pueden elevarse sustancialmente. El exministro mencionó escenarios en los que el costo marginal podría pasar de US$30 o US$40 por MWh a alrededor de US$280 por MWh.

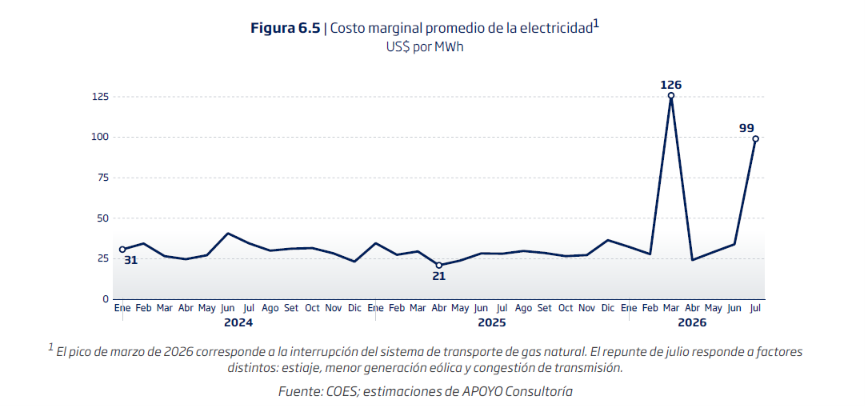
La magnitud de estas variaciones depende de las condiciones operativas, los precios de los combustibles y la disponibilidad de generación.
Herrera Descalzi: la capacidad instalada no garantiza suministro eficiente
El exministro también advirtió sobre la necesidad de distinguir entre capacidad nominal de generación y disponibilidad efectiva de centrales capaces de atender la demanda a costos competitivos.
Según sus estimaciones, el Perú dispone de una capacidad instalada cercana a 14.000 MW frente a una demanda máxima aproximada de 8.500 MW.
Sin embargo, esa diferencia no garantiza por sí sola la seguridad del suministro.
La disponibilidad de las centrales depende de la hidrología, el abastecimiento de combustibles, las condiciones técnicas de operación y la capacidad de las redes de transmisión.
El crecimiento de la demanda añade nuevas exigencias.
En un análisis difundido por Índice.pe, Celaris Energy estimó que el requerimiento eléctrico del país podría incrementarse en aproximadamente 1.500 MW hacia 2030.
La proyección plantea interrogantes sobre la oportunidad de las inversiones en generación, transmisión y almacenamiento.
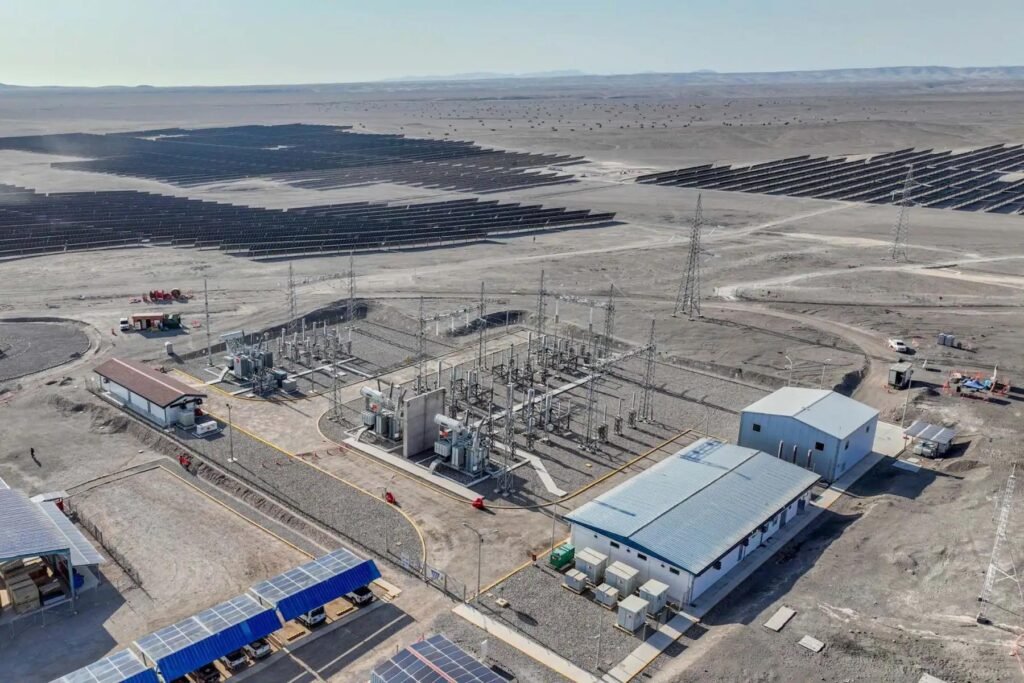
Ísmodes: «No necesitamos esperar una restricción del gas»
Francisco Ísmodes Mezzano, director ejecutivo de la Asociación Peruana de Energías Renovables (SPR), considera que el país debe anticipar la incorporación de nuevas fuentes de generación.
«No necesitamos esperar una restricción del gas para impulsar nuevas inversiones renovables», señaló en una entrevista concedida a Índice.pe en octubre de 2026.
Ísmodes advirtió que la demora en reglamentar la Ley 32249 posterga decisiones de inversión y mantiene incertidumbre sobre las condiciones de competencia del mercado eléctrico.
La norma, publicada en enero de 2025, modificó el marco de licitaciones de suministro eléctrico para facilitar la participación de distintas tecnologías. Aunque estableció un plazo de 120 días calendario para su adecuación reglamentaria, al cierre de octubre de 2026 el proceso continuaba pendiente.
El representante de la SPR propone separar adecuadamente la contratación de energía y potencia, establecer reglas previsibles para licitaciones de largo plazo y completar la regulación aplicable al almacenamiento.
También cuestiona disposiciones del proyecto reglamentario del MINEM que, a su juicio, podrían restringir la competencia o limitar la participación de nuevas inversiones renovables.
Para Ísmodes, el desarrollo solar y eólico representa una oportunidad para diversificar la matriz, reducir costos de generación en determinadas condiciones y fortalecer la seguridad del abastecimiento.
Su planteamiento no supone prescindir inmediatamente del gas natural, sino incorporar otras fuentes que reduzcan la exposición del sistema a interrupciones específicas.
Luyo: el mercado debe reconocer el almacenamiento y los servicios complementarios
El exviceministro de Electricidad Jaime Luyo coincide en la necesidad de modernizar el mercado eléctrico, aunque pone especial énfasis en las condiciones técnicas de operación.
En diálogo con Índice.pe, explicó que las centrales solares y eólicas tienen características distintas de las tecnologías convencionales, debido a que su producción depende de la disponibilidad del recurso.
Por ello, considera necesario desarrollar mecanismos de almacenamiento, regulación de frecuencia y otros servicios complementarios.
Las baterías pueden almacenar energía para utilizarla en horarios distintos a los de generación y aportar flexibilidad al sistema. Las centrales a gas natural, por su parte, pueden contribuir con generación flexible cuando disminuye la producción renovable.
Luyo ha cuestionado que la reforma del mercado se realice sin incorporar adecuadamente el avance tecnológico de las renovables.
En una columna publicada por Índice.pe el 30 de octubre, advirtió que la demora reglamentaria ocurre en un escenario de estrechamiento de los márgenes de generación eficiente y riesgos de retiros de energía sin contrato por parte de las distribuidoras.
Las posiciones de Ísmodes y Luyo coinciden en que la incorporación de renovables requiere reglas adecuadas para la operación del sistema, aunque enfatizan distintos aspectos regulatorios y económicos.
Hidrocarburos: menos reservas certificadas y una exploración que pierde terreno
El futuro del abastecimiento de gas natural depende de la capacidad de incorporar reservas que compensen los volúmenes extraídos.
Según el Libro Anual de Recursos de Hidrocarburos 2025 del Ministerio de Energía y Minas (MINEM), citado por la Sociedad Peruana de Hidrocarburos (SPH), las reservas totales de gas natural disminuyeron 65% entre 2013 y 2025.
La reducción no significa que el país haya agotado su potencial geológico, pero refleja las dificultades para reponer reservas mediante nuevos descubrimientos y proyectos.
Al cierre de 2025, el MINEM registró aproximadamente 6,5 trillones de pies cúbicos (TCF) de reservas probadas de gas natural.

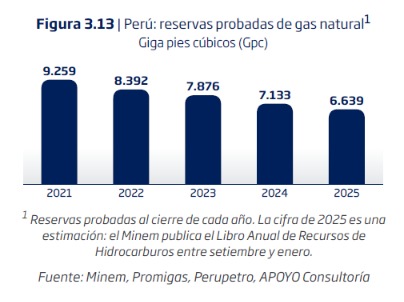
La SPH también informó que los contratos de exploración pasaron de 41 en 2015 a solamente cinco en 2025. Ese último año se registraron 25 contratos en fase de explotación.
Felipe Cantuarias, presidente del gremio, considera necesario recuperar la actividad exploratoria mediante condiciones regulatorias previsibles, procedimientos administrativos más ágiles y mecanismos que permitan atraer inversiones.
El MINEM estima, además, aproximadamente 45,6 TCF de recursos prospectivos de gas natural.
Sin embargo, estos volúmenes corresponden a acumulaciones todavía no descubiertas y no pueden contabilizarse como reservas disponibles para atender la demanda.
Su eventual aprovechamiento requiere exploración, perforación, evaluación geológica, certificación y estudios de viabilidad económica.
Gonzáles: recuperar la competitividad y fortalecer Perupetro
Carlos Gonzáles, director de Enerconsult, considera que el deterioro de la actividad petrolera peruana no puede explicarse solamente por la falta de recursos.
«El mayor reto que enfrenta el nuevo gobierno es recuperar la competitividad que perdimos hace más de 20 años», declaró a Índice.pe.
El especialista formuló esta advertencia al analizar la reducción de la producción nacional de petróleo, que en julio de 2026 se situó en aproximadamente 36.930 barriles diarios, 23% menos que un año antes.
Para Gonzáles, el reducido número de contratos de exploración y el deterioro productivo reflejan problemas que van más allá de una modificación puntual de la legislación.
El director de Enerconsult considera necesario fortalecer Perupetro, entidad encargada de promover, negociar y supervisar los contratos de exploración y explotación de hidrocarburos.
Su propuesta comprende incorporar profesionales especializados, establecer condiciones remunerativas competitivas y dotar a la empresa estatal de capacidades técnicas y mecanismos de contratación adecuados a sus responsabilidades.
Gonzáles sostiene que Perupetro necesita equipos negociadores capaces de enfrentar procesos contractuales de alta complejidad frente a compañías internacionales.
También considera que determinadas controversias podrían resolverse mediante negociaciones técnicas, evitando que todos los desacuerdos terminen necesariamente en arbitrajes.
El especialista introduce una precisión sobre el deterioro del sector: no considera que toda la responsabilidad pueda atribuirse a Perupetro, pues la entidad tampoco habría contado con suficiente respaldo del Ejecutivo y del Legislativo.
Desde su perspectiva, la recuperación de la inversión requiere tanto condiciones competitivas como una institución estatal capaz de negociar y administrar contratos de largo plazo.
Santiváñez: anticipar los vencimientos para sostener la producción
Roberto Santiváñez Seminario, presidente de la Asociación de Consumidores de Gas en el Perú (ACG), identifica otro problema: la falta de anticipación en los procesos de adjudicación y continuidad de contratos.
En diálogo con Índice.pe, explicó que la proximidad del vencimiento contractual puede desincentivar inversiones cuya recuperación demanda varios años.
El especialista considera que los procesos de adjudicación deben anticiparse entre cinco y diez años, cuando las características del lote y el marco legal lo permitan.
Su preocupación se concentra especialmente en los campos maduros del noroeste peruano, donde las inversiones de mantenimiento y recuperación pueden resultar determinantes para evitar un mayor deterioro productivo.
Los planteamientos de Gonzáles y Santiváñez coinciden en la importancia de mejorar las condiciones institucionales y contractuales, aunque enfatizan aspectos diferentes: la capacidad negociadora del Estado y la anticipación de los procesos de adjudicación.
Candamo: potencial geológico y restricciones ambientales
El debate sobre nuevas áreas de exploración también comprende territorios de elevado valor ambiental, como Candamo.
Su potencial hidrocarburífero ha sido mencionado en las discusiones sobre futuras fuentes de abastecimiento, pero cualquier evaluación requiere distinguir entre estimaciones geológicas y reservas comercialmente comprobadas.
También debe considerar las restricciones legales y ambientales vinculadas a las áreas naturales protegidas, la biodiversidad y los posibles impactos sobre los ecosistemas.
Consultado por Índice.pe, Santiváñez reconoció que no dispone de información suficiente para pronunciarse específicamente sobre la viabilidad de Candamo.
Por tanto, su eventual aprovechamiento no puede presentarse como una solución inmediata a los riesgos de abastecimiento.
Camisea: los contratos de los lotes 88 y 56 y las decisiones pendientes
El futuro de Camisea debe examinarse considerando los plazos y obligaciones de los contratos de explotación, así como los acuerdos comerciales asociados a su producción.
El contrato de licencia del Lote 88 fue suscrito el 9 de diciembre de 2000, durante el gobierno de transición de Valentín Paniagua, cuando Carlos Herrera Descalzi se desempeñaba como ministro de Energía y Minas.
Su aprobación se realizó mediante el Decreto Supremo N.° 021-2000-EM.
El contrato estableció un plazo de 40 años para la explotación de gas natural, por lo que su vencimiento corresponde a diciembre de 2040.
El contrato de licencia del Lote 56 fue aprobado mediante el Decreto Supremo N.° 033-2004-EM y suscrito el 7 de septiembre de 2004, durante el gobierno de Alejandro Toledo.
También contempla un plazo de 40 años para la explotación de gas natural, con vencimiento en septiembre de 2044.
En ambos casos, las licencias otorgan derechos de explotación dentro de las áreas contractuales, sujetos a obligaciones económicas, técnicas, ambientales y regulatorias.
Los operadores deben cumplir las condiciones de sus contratos, pagar las regalías correspondientes, desarrollar las actividades autorizadas y atender las obligaciones aplicables de seguridad, supervisión y protección ambiental.
La explotación de petróleo y la de gas natural pueden tener plazos contractuales diferentes. Por ello, los horizontes de 2040 y 2044 corresponden específicamente a la explotación gasífera.
Los destinos comerciales de ambos lotes también han sido distintos.
El Lote 88 se ha orientado principalmente al abastecimiento nacional, mientras que el Lote 56 quedó vinculado al proyecto de exportación de gas natural licuado.
Herrera Descalzi: las decisiones originales sobre Camisea
Carlos Herrera Descalzi, quien participó directamente en la suscripción del contrato del Lote 88, sostiene que el desarrollo original de Camisea estuvo relacionado con la necesidad de garantizar una fuente de energía para el mercado peruano.
En diálogo con Índice.pe, recordó que el desarrollo contractual del Lote 56 se produjo posteriormente y cuestionó las condiciones bajo las cuales fue adjudicado.
El exministro considera que el aprovechamiento de esos recursos debió evaluarse con una perspectiva de mayor plazo, teniendo en cuenta las necesidades futuras de consumo interno.
Herrera Descalzi también advierte que una eventual insuficiencia de gas puede presentarse antes del agotamiento físico de las reservas.
Según explicó a este medio, la capacidad productiva de un yacimiento puede disminuir progresivamente hasta resultar insuficiente para atender toda la demanda, aun cuando permanezcan reservas en el subsuelo.
Su estimación es que, sin nuevos descubrimientos e inversiones, el país podría enfrentar dificultades para cubrir la demanda nacional de gas en un horizonte aproximado de diez años.
Jaime Luyo también ha advertido sobre la necesidad de anticipar decisiones de exploración, desarrollo de campos e infraestructura, para evitar que el país enfrente una eventual necesidad de importar gas sin contar con instalaciones adecuadas para recibirlo y distribuirlo.
La exportación del Lote 56: una negociación que llegará hasta 2031
Una de las decisiones que deberá afrontar el actual Gobierno, cuyo mandato concluye en julio de 2031, está relacionada con la continuidad de las exportaciones de gas natural procedente de Camisea.
El contrato de suministro entre el Consorcio Camisea y PERU LNG, vinculado principalmente al Lote 56, tiene como vencimiento original el año 2028. Sin embargo, según información difundida por representantes del sector y reportes periodísticos, las extensiones asociadas a eventos de fuerza mayor trasladarían su culminación hasta 2031.

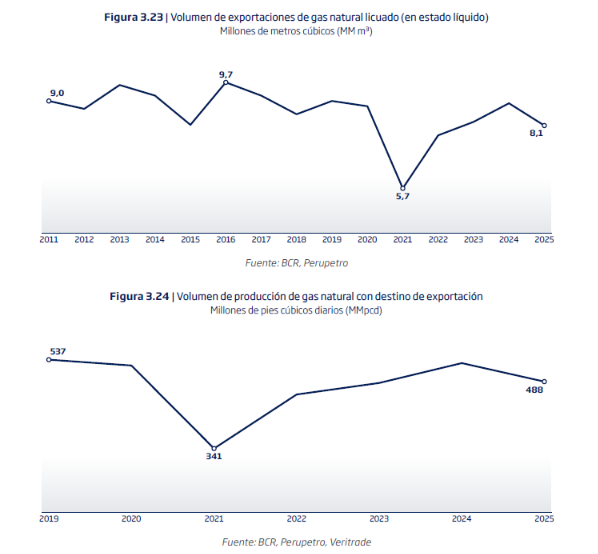
Este horizonte es distinto al contrato de licencia de explotación del Lote 56, que vence en septiembre de 2044. Por tanto, la culminación del acuerdo comercial de exportación no supone el término de los derechos de explotación del yacimiento.

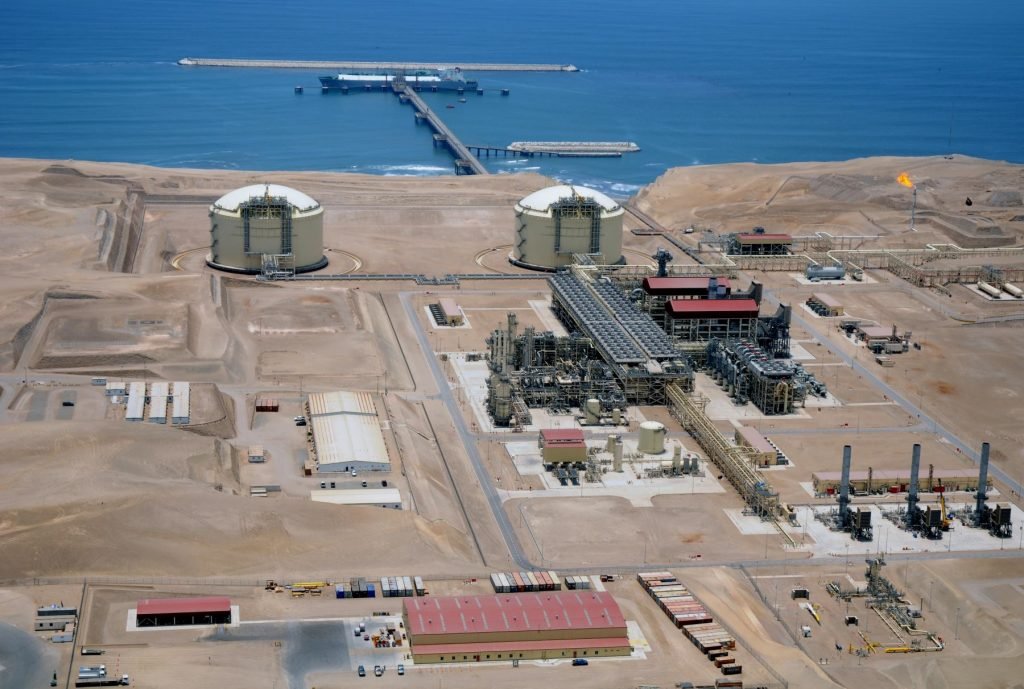
La negociación adquiere relevancia porque coincidirá con una etapa en la que el país deberá evaluar la disponibilidad de reservas, el crecimiento del consumo interno y los compromisos necesarios para sostener nuevas inversiones.

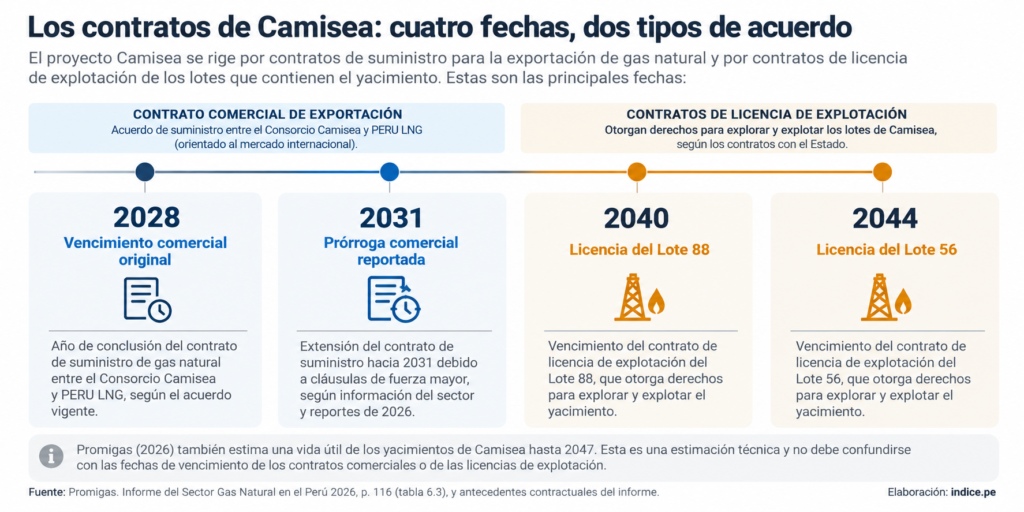
En enero de 2022, una comisión multisectorial ya había recomendado negociar con el Consorcio Camisea la disponibilidad de reservas del Lote 56 para el abastecimiento del sur peruano, considerando entonces el vencimiento del contrato de exportación en 2028.
La discusión ha vuelto a cobrar actualidad.
En mayo de 2026, Germán Álvarez, vicepresidente de Operaciones y Servicios Integrados de Pluspetrol, señaló que una eventual extensión de los acuerdos comerciales tendría que ser negociada por PERU LNG, empresa encargada de la exportación, y no directamente por el operador de los yacimientos.
Por su parte, la viceministra de Hidrocarburos, Iris Cárdenas, sostuvo en agosto que el Estado tendría que proyectar la demanda nacional y evaluar la disponibilidad de producción antes de definir las condiciones de continuidad de las exportaciones.
Carlos Herrera Descalzi ha expresado una posición favorable a preservar las reservas necesarias para el abastecimiento interno.
En sus intervenciones sobre el futuro de Camisea, plantea que la continuidad exportadora debe considerar el desarrollo de nuevas reservas, en lugar de comprometer los volúmenes que el país podría requerir durante las próximas décadas.
Carlos Gonzáles, director de Enerconsult, introduce otra dimensión del debate.
El especialista ha señalado que las exportaciones también sostienen la producción de líquidos de gas natural, utilizados para obtener GLP y otros derivados destinados a los mercados interno y externo.
Desde esta perspectiva, las condiciones futuras del negocio exportador deben evaluarse considerando sus efectos sobre toda la cadena productiva.
La negociación, por tanto, no se limita a decidir si el Perú continúa exportando gas natural. Comprende también la disponibilidad de reservas, los compromisos de exploración, la producción de líquidos, los ingresos fiscales y las necesidades futuras del mercado nacional.
El horizonte de 2031 sitúa esta discusión dentro del periodo del actual Gobierno. Su resolución podría definir las condiciones bajo las cuales se aprovechará una parte importante del gas de Camisea durante los años siguientes.
La negociación contractual y la capacidad institucional
La continuidad de las exportaciones también plantea interrogantes sobre la capacidad del Estado para negociar acuerdos de alta complejidad.
En ese contexto, las observaciones de Carlos Gonzáles sobre el fortalecimiento de Perupetro adquieren relevancia.
El director de Enerconsult considera necesario que la empresa estatal cuente con equipos técnicos especializados y capacidad de negociación frente a operadores internacionales.
Los antecedentes contractuales de Camisea muestran, además, que las controversias pueden involucrar aspectos económicos relevantes.
En enero de 2016, Perupetro informó que un arbitraje ante el CIADI concluyó con un laudo favorable al Estado peruano, relacionado con el cálculo de regalías por reexportaciones de gas natural hacia mercados distintos de los considerados inicialmente.
El resultado permitió obtener aproximadamente US$64 millones adicionales por regalías e intereses.
La experiencia evidencia que las condiciones comerciales de exportación y los mecanismos de determinación de regalías pueden tener efectos directos sobre los ingresos fiscales.
Las decisiones futuras deberán distinguir los derechos de explotación de los lotes, los compromisos comerciales de exportación y las condiciones que podrían negociarse entre las partes.
La infraestructura pendiente: transportar el gas y ampliar su acceso
La expansión del gas natural hacia las regiones constituye otro de los desafíos del sector.
Aunque Camisea permitió desarrollar el mercado de Lima y Callao y posteriormente impulsar concesiones en otras zonas del país, la cobertura territorial continúa siendo desigual.
El problema comprende tanto las conexiones domiciliarias como la disponibilidad de energía para industrias, centrales eléctricas y nuevas actividades productivas.
La emergencia de marzo también puso en evidencia los riesgos asociados a la concentración de infraestructura de transporte.
TGP incrementó su capacidad de transporte de gas natural para el mercado interno desde aproximadamente 205 millones de pies cúbicos diarios en 2004 hasta 920 millones desde 2016.

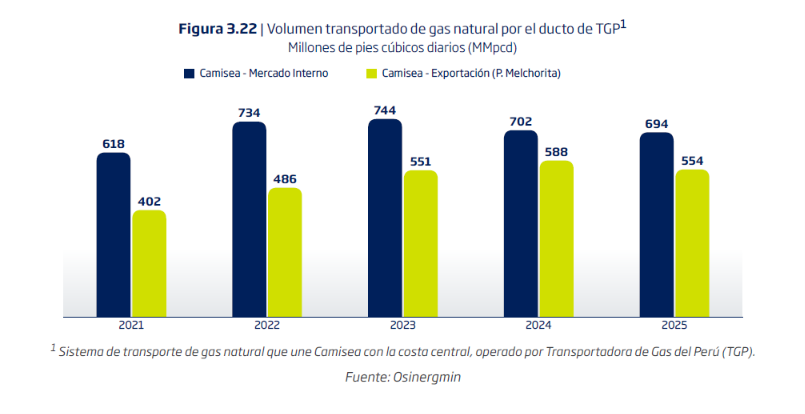
Sin embargo, esas ampliaciones no equivalen a disponer de un segundo corredor troncal completamente independiente.
Campodónico: evaluar una segunda vía de abastecimiento
Humberto Campodónico, expresidente de Petroperú, considera que el país necesita alternativas para enfrentar interrupciones prolongadas del transporte de gas natural.
En diálogo con Índice.pe, planteó evaluar una instalación de regasificación de GNL que permita recibir gas mediante buques y suministrarlo al sistema cuando existan restricciones en la producción o transporte nacional.
El experto explicó que esta alternativa podría aportar redundancia sin requerir necesariamente la construcción inmediata de otro gasoducto de gran extensión.
No obstante, su implementación necesitaría estudios de localización, capacidad, costos y conexión con las redes existentes.
Campodónico también propone evaluar el desarrollo de infraestructura hacia el sur peruano, considerando las necesidades de abastecimiento industrial y eléctrico.
Respecto del paralizado Gasoducto Sur Peruano, señaló que cualquier decisión debe comenzar con una evaluación técnica, económica y legal de los activos existentes.
Según explicó a este medio, es necesario determinar el estado de los materiales, cuánto costaría culminar las obras y bajo qué condiciones podrían aprovecharse las inversiones ya ejecutadas.
El especialista considera que la decisión de desarrollar una ruta alternativa no debería quedar condicionada automáticamente a la adquisición de los activos del proyecto original.
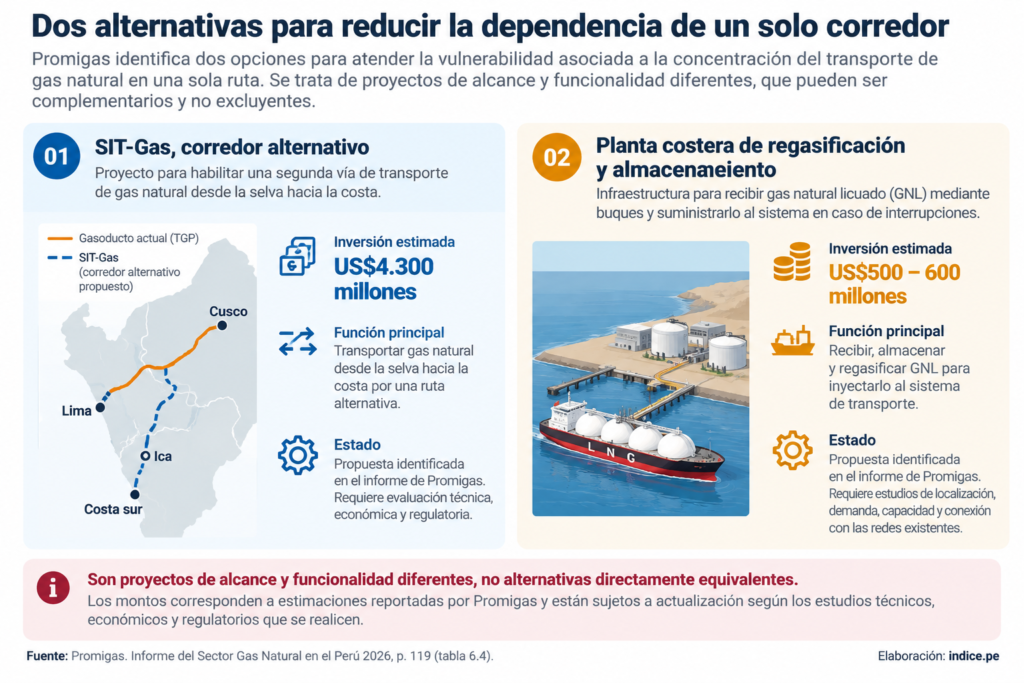
También propone evaluar proyectos por etapas, con ductos de menor capacidad en determinadas zonas, siempre que los estudios de demanda y costos sustenten su ejecución.
Gasoductos o transporte virtual: alternativas según la demanda
La masificación regional ha reabierto el debate sobre el transporte de GNL por carretera frente al desarrollo de nuevos gasoductos.
El abastecimiento mediante camiones permite llegar a localidades alejadas de las redes principales, pero requiere procesos de licuefacción, transporte, almacenamiento y regasificación.
Sus costos y capacidad de suministro deben evaluarse de acuerdo con las características de cada mercado.
Campodónico sostiene que el desarrollo de infraestructura puede organizarse progresivamente, en función de la demanda efectiva y potencial de las regiones.
El especialista considera que no todos los proyectos requieren comenzar con gasoductos de gran capacidad, aunque advierte que las soluciones elegidas deben permitir atender el crecimiento futuro del consumo.
La evaluación también debe considerar el abastecimiento de grandes usuarios industriales, cuya demanda puede modificar la viabilidad económica de los proyectos.
Cálidda y TGP: las adendas que comprometen el futuro de la infraestructura
Las propuestas de ampliación contractual de Cálidda y TGP forman parte de las decisiones que enfrenta el Estado sobre la infraestructura gasífera.
Aunque ambas se relacionan con el desarrollo de Camisea, corresponden a concesiones de actividades diferentes.
Cálidda opera la distribución de gas natural en Lima y Callao, mientras que TGP tiene a su cargo sistemas de transporte de gas natural y líquidos de gas natural.

Cálidda: diez años adicionales y expansión a siete regiones
El contrato de concesión de distribución de Lima y Callao fue suscrito el 9 de diciembre de 2000. Su plazo original de 33 años culmina el 8 de diciembre de 2033.
La propuesta de Novena Adenda plantea extenderlo por diez años, hasta diciembre de 2043.
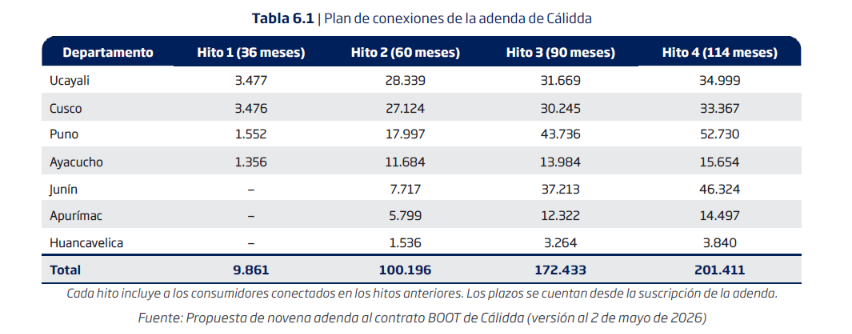
Como parte de la ampliación, Cálidda propone inversiones superiores a US$550 millones para llevar gas natural a 15 localidades de siete regiones: Huancavelica, Puno, Cusco, Ucayali, Ayacucho, Apurímac y Junín.
La propuesta contempla aproximadamente 3.739 kilómetros de redes de distribución, además de infraestructura de regasificación y otras instalaciones.
La meta mínima considerada es conectar a 201.411 consumidores, aunque la infraestructura proyectada tendría capacidad potencial para atender a más de 300.000 usuarios.

Sin embargo, la iniciativa ha recibido observaciones regulatorias.
En su Informe N.° 413-2026-GRT/OS, del 23 de junio de 2026, Osinergmin cuestionó aspectos relacionados con el tratamiento económico de los activos, las metas de conexión y las condiciones de fiscalización.
Uno de los principales puntos de controversia es el reconocimiento del valor residual de las instalaciones de Lima y Callao al término del contrato original.
El regulador advirtió sobre el riesgo de reconocer nuevamente, mediante tarifas, inversiones cuya recuperación económica debería haberse completado durante el periodo contractual vigente.
Asimismo, el informe examinó los beneficios económicos que la ampliación podría generar para el concesionario, estimados en aproximadamente US$1.832 millones a valor presente de 2033, y la necesidad de evaluar su correspondencia con los beneficios para los usuarios y el Estado.
Estas observaciones no significan que los efectos tarifarios cuestionados se hayan materializado, sino que forman parte de la evaluación de la propuesta contractual.
El ministro de Energía y Minas, Guillermo Shinno, reconoció en octubre de 2026 que persistían diferencias de criterio entre su sector y Osinergmin sobre el reconocimiento de inversiones y el valor neto contable de los activos.
El MINEM remitió su informe técnico al Ministerio de Economía y Finanzas (MEF) y anunció que esperaba resolver la adenda durante noviembre.
El Colegio de Ingenieros del Perú, así como su Consejo Departamental de Lima, también solicitó comparar la propuesta con alternativas como una nueva licitación.
El gremio considera necesario transparentar los estudios técnicos, económicos y tarifarios, así como los costos de inversión, las metas de cobertura y los mecanismos para verificar su cumplimiento.
TGP: la ampliación del transporte y sus condiciones
La propuesta de Novena Adenda de TGP corresponde a los contratos BOOT de transporte de gas natural y líquidos de gas natural.
El MINEM publicó versiones del proyecto, incluida una propuesta fechada el 22 de octubre de 2025, acompañada de anexos técnicos y lineamientos regulatorios.
Las propuestas han sido vinculadas con la extensión del horizonte concesional hasta 2044 y con compromisos relacionados con infraestructura y continuidad del servicio.
Sin embargo, para determinar sus beneficios y costos resulta necesario conocer la versión contractual definitiva, los compromisos de inversión, el tratamiento tarifario y las condiciones de mantenimiento y reposición de activos.
La discusión adquiere especial importancia después de la interrupción del transporte de marzo.
Roberto Santiváñez, presidente de la ACG, considera que la evaluación del sistema debe incluir las obligaciones de disponibilidad, mantenimiento y respuesta ante emergencias.
En diálogo con Índice.pe, sostuvo que el Estado debe verificar el cumplimiento de las obligaciones contractuales y establecer las responsabilidades correspondientes sobre la interrupción del servicio.
La determinación de eventuales incumplimientos requiere considerar los informes de supervisión y las explicaciones del concesionario.
Campodónico: evaluar concursos y mecanismos de subsidio
La discusión sobre las adendas también comprende la posibilidad de desarrollar infraestructura mediante nuevos concursos.
En una columna publicada por Índice.pe, Mario Nicolini, especialista en Derecho de la Energía, Hidrocarburos y Medio Ambiente, planteó la necesidad de conocer las versiones finales de las propuestas, los modelos económicos y las evaluaciones de Osinergmin, ProInversión y el MEF.
También propuso transparentar la comparación entre las ampliaciones contractuales y otras alternativas de contratación.
Humberto Campodónico considera que, para determinados proyectos de masificación, podrían evaluarse licitaciones en las que las empresas compitan por el menor subsidio requerido para desarrollar infraestructura.
El expresidente de Petroperú sostiene que este mecanismo permitiría establecer previamente condiciones de cobertura y financiamiento, siempre que exista una evaluación técnica y económica de la demanda.
Las propuestas de Cálidda y TGP se encuentran así en el centro de una discusión sobre cómo financiar nuevas inversiones, garantizar el cumplimiento de obligaciones contractuales y ampliar el abastecimiento sin comprometer la sostenibilidad económica de los sistemas existentes.
Las prioridades identificadas por los especialistas
Las entrevistas realizadas por Índice.pe y los documentos sectoriales permiten identificar diferentes propuestas para enfrentar los riesgos de abastecimiento.
Aunque los especialistas no necesariamente coinciden en todas sus recomendaciones, sus planteamientos se concentran en aspectos vinculados con reservas, infraestructura, regulación y capacidad institucional.
Herrera Descalzi y Gonzáles: reservas e inversiones
Carlos Herrera Descalzi considera prioritario anticipar la disminución de la capacidad productiva de Camisea y evaluar el abastecimiento futuro del mercado interno.
Su preocupación se centra en evitar que la insuficiencia de producción aparezca antes de que el país disponga de nuevas fuentes de suministro.
Carlos Gonzáles propone recuperar la competitividad del sector hidrocarburos mediante el fortalecimiento técnico e institucional de Perupetro.
Para el director de Enerconsult, la capacidad de negociar contratos y administrar controversias resulta determinante para atraer inversiones de largo plazo.
Roberto Santiváñez, por su parte, plantea anticipar los procesos contractuales y mejorar las condiciones para mantener la producción de los campos existentes.
También considera necesario fortalecer la supervisión del transporte y verificar las obligaciones de disponibilidad de infraestructura.
Ísmodes y Luyo: regulación para nuevas inversiones eléctricas
Francisco Ísmodes considera que el retraso en la reglamentación de la Ley 32249 posterga inversiones renovables y mantiene incertidumbre sobre las condiciones de competencia.
Su propuesta comprende reglas previsibles para licitaciones, separación adecuada de energía y potencia y un marco regulatorio que permita incorporar almacenamiento.
Jaime Luyo sostiene que la modernización del mercado eléctrico debe considerar renovables, baterías, servicios complementarios y generación eficiente.
El exviceministro también ha advertido sobre los riesgos asociados a la demora en incorporar nueva oferta capaz de atender el crecimiento de la demanda.
Ambos especialistas coinciden en la importancia de actualizar las reglas del mercado, aunque ponen énfasis en distintos aspectos de su diseño.
Campodónico: infraestructura de respaldo y masificación regional
Humberto Campodónico propone desarrollar alternativas de respaldo al transporte de gas natural y evaluar infraestructura regional por etapas.
Entre las opciones que plantea figuran instalaciones de regasificación, nuevos corredores de transporte y proyectos de menor escala ajustados a la demanda de determinadas localidades.
También considera necesario comparar mecanismos de inversión y contratación, incluidos concursos por menor subsidio, para ampliar el acceso al gas natural.
Sus propuestas vinculan la seguridad del abastecimiento con la viabilidad económica y territorial de los proyectos.
Las prioridades del MINEM para el periodo 2026-2031
Estos planteamientos encuentran correspondencia con las prioridades que el MINEM presentó ante la Comisión de Energía y Minas del Congreso en septiembre de 2026, dentro de su visión de gestión 2026-2031.
El documento identifica cuatro líneas de acción: reactivar la inversión, fortalecer la seguridad energética, cerrar brechas territoriales y modernizar el marco regulatorio.
Su implementación dependerá de los proyectos, normas, inversiones y mecanismos de seguimiento que adopten las autoridades responsables.
Entre las decisiones que coincidirán con este periodo se encuentra la negociación de la continuidad de las exportaciones del Lote 56, cuyo horizonte comercial ha sido proyectado hacia 2031.
También permanecerán en discusión las inversiones para incorporar reservas, las ampliaciones de infraestructura y las condiciones regulatorias para desarrollar nuevas fuentes de generación.
El futuro energético se define antes de la próxima emergencia
El año 2026 ha puesto en evidencia dos fuentes de vulnerabilidad para el abastecimiento energético peruano.
La primera proviene de los mercados internacionales, donde los conflictos geopolíticos y las restricciones de suministro pueden afectar a una economía que depende considerablemente de combustibles importados.
La segunda se encuentra dentro del país, donde la concentración de infraestructura, la disminución de reservas certificadas, la limitada exploración y las decisiones regulatorias pendientes condicionan la disponibilidad futura de energía.
Camisea transformó la matriz energética peruana y permitió desarrollar un mercado de gas natural que hoy abastece a millones de consumidores. Sin embargo, su expansión no eliminó la dependencia del diésel importado ni resolvió todas las brechas territoriales.
Al mismo tiempo, el crecimiento de la generación renovable plantea oportunidades para diversificar el abastecimiento eléctrico, aunque requiere condiciones regulatorias, infraestructura de transmisión y tecnologías de respaldo.
Las decisiones sobre los contratos de Camisea, la continuidad de las inversiones, la infraestructura de transporte y la expansión del gas natural hacia las regiones forman parte de ese mismo escenario.
Para Herrera Descalzi, el riesgo está en no anticipar la menor disponibilidad futura de gas. Para Gonzáles, en no recuperar la capacidad de atraer inversiones. Para Campodónico, en mantener una infraestructura sin alternativas suficientes de abastecimiento. Para Ísmodes y Luyo, en postergar la modernización del mercado eléctrico.
Son diagnósticos que abordan dimensiones diferentes de un mismo desafío.
El Perú cuenta con recursos gasíferos, potencial renovable y capacidades de infraestructura. La posibilidad de aprovecharlos para sostener un abastecimiento confiable, competitivo y sostenible dependerá, en buena medida, de las decisiones contractuales, regulatorias y de inversión que se adopten durante los próximos años.