Economía
Fed evalúa nuevas alzas y el BCRP enfrenta una inflación de 5,25 %
El Bank of America (BofA) mantiene su previsión de un aumento de 25 puntos básicos en diciembre, aunque advierte que la inflación estadounidense abre espacio a uno de 50. En Perú, Scotiabank anticipa una pausa en noviembre y las expectativas de inflación a doce meses bajaron a 3,05 %.

La persistencia de la inflación en Estados Unidos vuelve a endurecer el escenario monetario internacional. Bank of America (BofA) considera que el dato de precios de octubre refuerza la perspectiva de un aumento de tasas de la Reserva Federal en diciembre y abre la posibilidad de un ajuste de medio punto porcentual. Para Perú, ese panorama coincide con una decisión local que enfrenta señales distintas: la inflación anual llegó a 5,25 %, mientras las expectativas a doce meses retrocedieron ligeramente.
El Banco Central de Reserva del Perú (BCRP) evaluará su tasa de referencia, actualmente en 4,25 %, el 12 de noviembre. Scotiabank prevé que la mantenga, aunque reconoce que la sorpresa inflacionaria de octubre elevó la posibilidad de un incremento. La publicación posterior de las expectativas de inflación aporta un dato a esa evaluación: disminuyeron de 3,09 % en setiembre a 3,05 % en octubre, según el Resumen Informativo Semanal del BCRP del 5 de noviembre.
BofA ve más presión sobre la Fed
En su informe del 10 de noviembre, “US Watch – October CPI Inflation: Opening the Door to a 50bp Hike in December”, BofA señala que los precios al consumidor estadounidenses aumentaron 0,4 % mensual en octubre y el componente subyacente, que excluye alimentos y energía, avanzó 0,3 %. Fue el tercer mes consecutivo en que el reporte sorprendió al alza.
La preocupación de BofA se concentra en la extensión de las presiones inflacionarias a una mayor cantidad de categorías. El reporte identifica más componentes del IPC con contribuciones superiores a sus promedios históricos y menos rubros que ayudan a moderar el índice. Esa combinación apunta a una pérdida de impulso del proceso desinflacionario y dificulta que la Fed confíe en una convergencia sostenida hacia su meta de 2 %.

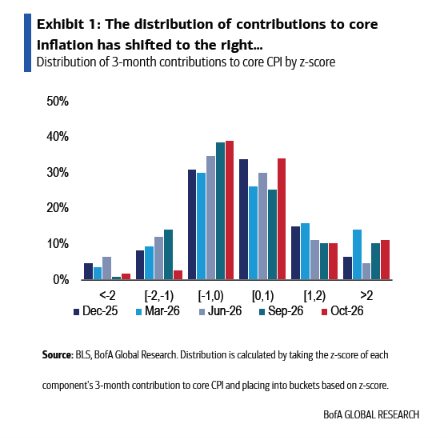
Los bienes vuelven a constituir un foco de presión. Los precios de los bienes subyacentes aumentaron 0,2 % mensual y registraron un ritmo anualizado de 2,1 % en los últimos tres meses, pese a la marcada caída de los vehículos usados. BofA destaca el aporte de los productos electrónicos y plantea como posibles explicaciones una mayor demanda vinculada a la inteligencia artificial y mayores costos de insumos. La persistencia de estas alzas reduciría la contribución de los bienes a la desinflación y exigiría una mayor moderación de otros componentes para alcanzar la meta.
Los servicios también muestran una aceleración. Su componente subyacente avanzó 0,3 % mensual y alcanzó un ritmo anualizado de 4,2 % en los últimos tres meses. Al excluir alquileres, esa tasa llegó a 5,5 % en octubre, frente a 1,0 % en julio, impulsada principalmente por tarifas aéreas y alojamiento. BofA vincula parte del encarecimiento de los pasajes con el conflicto con Irán y considera que la firmeza del alojamiento podría reflejar una demanda de consumo resistente. La presión simultánea en bienes y servicios refuerza su evaluación de que la Fed podría necesitar ajustes adicionales o más rápidos.
BofA también revisó su estimación de inflación mensual del PCE subyacente de octubre de 0,23 % a 0,32 %, equivalente a 3,3 % interanual. Se trata de una proyección del indicador de gasto de consumo personal, relevante para la Fed.
El banco conserva como escenario central un alza de 25 puntos básicos en diciembre. Sin embargo, considera que los datos y los comentarios del gobernador Christopher Waller abren espacio a una subida de 50 puntos básicos. Además, identifica un riesgo creciente de que otro incremento llegue en enero, adelantándose a marzo.
Ese diagnóstico actualiza el panorama descrito por Scotiabank a comienzos de noviembre. Tras la pausa de octubre, que dejó la tasa estadounidense entre 3,75 % y 4,00 %, el reporte del banco peruano recogía una probabilidad de 77 % de un incremento de 25 puntos básicos en diciembre, según CME FedWatch. Esa probabilidad correspondía a información anterior al dato de inflación analizado por BofA.
El dólar y el financiamiento transmiten el ajuste a la región
La reacción inicial descrita por BofA mostró la conexión entre inflación, tasas y moneda. El dólar se apreció aproximadamente entre 0,25 % y 0,5 % frente a las divisas del G10, mientras el ajuste de tasas descontado para diciembre pasó de 21 a 29 puntos básicos. El banco considera que la combinación de inflación persistente y actividad sólida brinda respaldo a la moneda estadounidense.
Para América Latina, el canal de transmisión pasa por el costo del financiamiento en dólares, el atractivo relativo de los activos locales y el tipo de cambio. Una mayor rentabilidad de los instrumentos estadounidenses puede elevar las exigencias de retorno para otras economías. Si, además, sus monedas se deprecian, pueden encarecerse las importaciones y aumentar las presiones sobre los precios internos.
Desde esa perspectiva, una Fed más restrictiva puede reducir el margen para bajar tasas en la región. La respuesta de cada banco central dependerá de su inflación, sus expectativas y su actividad económica. En el reporte de Scotiabank, el entorno regional también está condicionado por impactos climáticos heterogéneos sobre alimentos, generación eléctrica e infraestructura.
Perú acumula 4,88 % de inflación hasta octubre
La inflación de Lima Metropolitana fue de 0,57 % en octubre, por encima del 0,1 % que esperaba el consenso de Bloomberg citado por Scotiabank. El avance reflejó principalmente mayores precios de alimentos afectados por las condiciones climáticas, según el BCRP.
Entre enero y setiembre, los precios acumularon un incremento de 4,28 %. Con octubre, el aumento acumulado llegó a 4,88 %. La inflación de los últimos doce meses, correspondiente a noviembre de 2025-octubre de 2026, alcanzó 5,25 %, frente al 4,55 % registrado hasta setiembre.

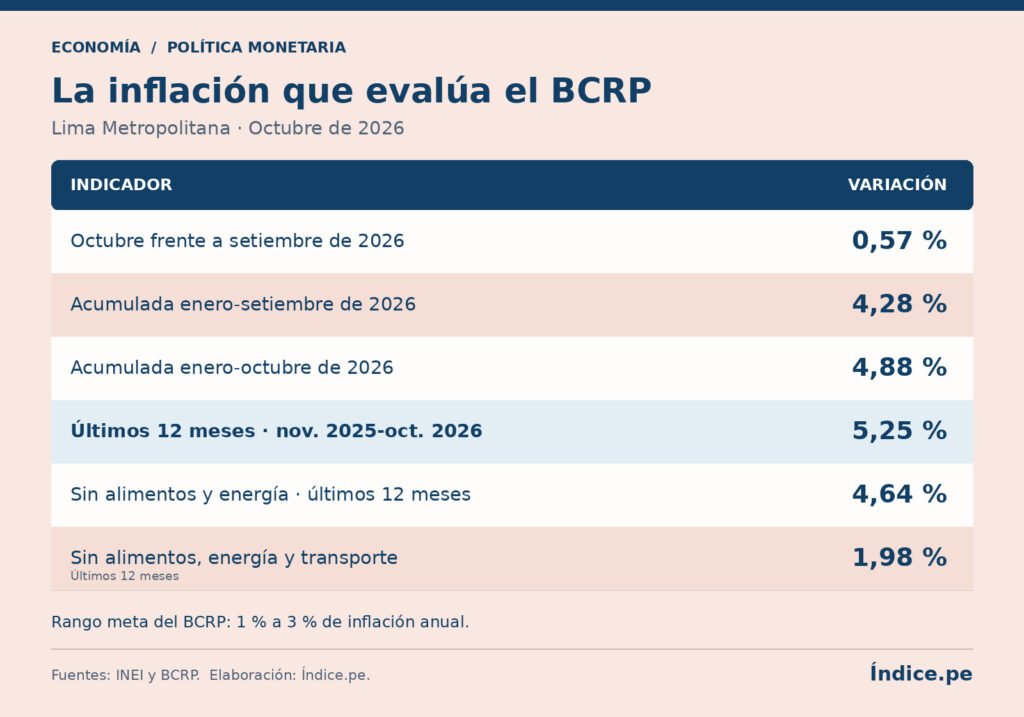
Con ese resultado, la inflación anual permaneció por encima del rango meta del BCRP, de 1 % a 3 %, por octavo mes consecutivo, según Scotiabank.
El BCRP identificó entre las mayores contribuciones al alza del mes al pescado fresco marítimo, el choclo y la papa. Las bajas en telefonía, huevos y pollo atenuaron parte del aumento. Por divisiones de consumo, alimentos y bebidas no alcohólicas subieron 1,62 % y transporte, 0,77 %, según el INEI.
Las expectativas sostienen el argumento para una pausa
La decisión monetaria también considera cuánto se extienden esas presiones al resto de precios. La inflación sin alimentos y energía alcanzó 4,64 % interanual en octubre. Al excluir también el transporte, se ubicó en 1,98 %, cerca del centro del rango meta.

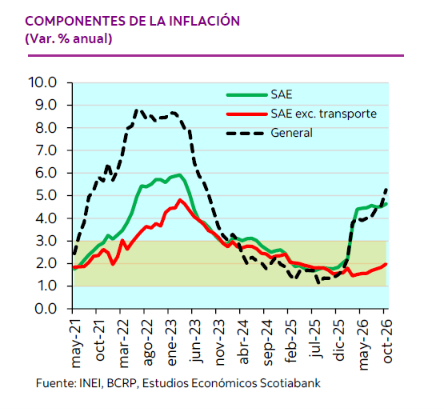
Scotiabank interpreta que la contención de esta última medida sugiere que los choques de oferta todavía no se han trasladado de manera generalizada a la canasta. Con esa lectura, su reporte de la semana del 2 al 6 de noviembre anticipaba que el BCRP mantendría la tasa el día 12, sujeto al resultado de las expectativas que se publicaría el 5 de noviembre.
El dato posterior mostró una reducción de las expectativas a doce meses a 3,05 %, aunque permanecen ligeramente por encima del límite superior de la meta. Esa evolución resulta compatible con el argumento de una pausa planteado por Scotiabank. Su análisis adjunto fue elaborado antes de conocerse ese resultado.

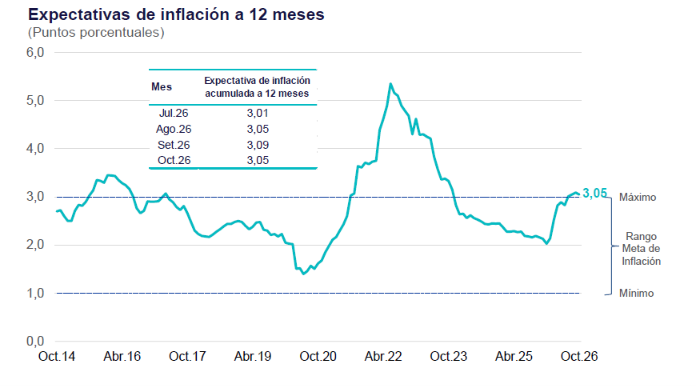
Al descontar esa expectativa de la tasa nominal de referencia de 4,25 %, la tasa real ex ante resulta de aproximadamente 1,20 %. Este cálculo permite evaluar la posición monetaria incorporando la inflación que los agentes esperan para los próximos doce meses.
La encuesta también muestra diferencias según el horizonte. Los analistas económicos esperan una inflación de 4,40 % para el cierre de 2026 y el sistema financiero, de 4,50 %. Para 2027 proyectan 2,75 % y 2,80 %, respectivamente, dentro del rango meta.
BBVA prevé alzas hasta llevar la tasa a 4,75 %
BBVA Research considera que la sorpresa inflacionaria de octubre podría inclinar al BCRP a elevar su tasa en noviembre. En su informe del 2 de noviembre, elaborado por Jorge Pozo y Hugo Vega, mantiene la previsión de aumentos acumulados de 50 puntos básicos en los próximos meses, hasta 4,75 %.
Su análisis destaca el riesgo de que una inflación persistentemente elevada se arraigue en las expectativas. Añade el dinamismo del gasto privado, el mayor impulso fiscal previsto y una postura monetaria que considera expansiva. También advierte que El Niño podría prolongar las presiones sobre los alimentos y que su proyección de inflación de 4,9 % para el cierre de 2026 presenta un sesgo al alza.
Frente a la pausa prevista por Scotiabank, BBVA asigna mayor peso al riesgo de persistencia. Ambos reportes anteceden a la publicación del dato de expectativas de octubre, que luego bajó a 3,05 %. BBVA prevé revertir las alzas cuando la inflación regrese al rango meta.
El costo del crédito y el riesgo de persistencia
Una subida de 25 puntos básicos llevaría la tasa peruana a 4,50 %. Ese ajuste reforzaría la señal de contención de la inflación y podría favorecer el atractivo de los instrumentos en soles, al tiempo que tendería a elevar el costo del financiamiento y moderar el gasto de hogares y empresas.
Mantenerla en 4,25 % daría tiempo para evaluar la duración de los choques de oferta y su efecto sobre las expectativas. Bajo ese escenario, adquirirían mayor relevancia las señales de propagación hacia otros precios, la evolución cambiaria y los nuevos datos internacionales.
Perú dispone, además, de reservas internacionales netas por US$ 96.109 millones al 3 de noviembre, equivalentes al 26 % del PBI, según el BCRP. Ese respaldo contribuye a su capacidad para enfrentar episodios de volatilidad financiera y cambiaria.
¿Cómo afecta una subida de tasas al bolsillo?
Para una familia que busca financiar un electrodoméstico, un vehículo o una vivienda, una subida de la tasa del BCRP puede traducirse en créditos nuevos más caros. El Reporte de Inflación de junio de 2022 explica que los cambios en la tasa de referencia se transmiten a las tasas del sistema financiero, con diferencias según el tipo de préstamo. En la práctica, un mayor interés puede elevar la cuota de un nuevo crédito o reducir el monto que el hogar puede financiar con su presupuesto.
El efecto sobre una deuda vigente depende de sus condiciones. La Superintendencia de Banca, Seguros y AFP (SBS) explica que, en un crédito hipotecario a tasa fija, el interés pactado se mantiene hasta la cancelación. Los préstamos con un componente variable siguen el mecanismo de ajuste establecido en el contrato.
Para quienes ahorran, el ajuste puede favorecer mejores rendimientos en nuevos depósitos o renovaciones, según lo que ofrezca cada entidad. Al encarecer el financiamiento y estimular el ahorro, la política monetaria busca moderar el gasto y las presiones sobre los precios. Para el consumidor, el beneficio esperado es preservar el poder de compra de sus ingresos con una inflación más baja.