Economía
Juntos y Pensión 65 ante el reto de sostener el consumo de hogares vulnerables
La pobreza monetaria fue de 25,7 % en 2025 y, según una estimación del Midis recogida por un estudio del IEP, habría rondado el 29,6 % sin transferencias y otros apoyos sociales. Con el IPC de Lima a octubre de 2026, recuperar el poder de compra de la asignación ordinaria de Juntos requeriría elevarla de S/100 a unos S/194 mensuales por hogar.

En 2025, la pobreza monetaria afectó al 25,7 % de la población peruana, unos 8,8 millones de personas. Sin transferencias de programas como Juntos y Pensión 65, la tasa habría rondado el 29,6 %, según la estimación presentada por el Ministerio de Desarrollo e Inclusión Social (Midis) y recogida por Carolina Trivelli y Carmen Mendoza en su estudio Repensar y rearmar la política social para retomar la senda perdida, publicado por el Instituto de Estudios Peruanos (IEP). En la presentación del Midis, el cálculo también contempló donaciones en especie.
La diferencia, de 3,9 puntos porcentuales, compara la tasa observada con un escenario hipotético para el mismo año. La caída registrada entre 2024 y 2025 fue de 1,9 puntos, de 27,6 % a 25,7 %. El ejercicio sirve para dimensionar el aporte conjunto de las intervenciones, ya que la estimación publicada no desagrega cuánto corresponde a cada programa.
El diagnóstico de Trivelli y Mendoza pone el foco en cuánto pueden comprar los hogares con el dinero que reciben. En Juntos, la transferencia ordinaria equivale a S/100 mensuales por hogar, pagados como S/200 cada dos meses. La inflación acumulada desde 2006 ha reducido casi a la mitad su poder adquisitivo.
El mismo monto compra casi la mitad
Trivelli y Mendoza calcularon que, con los precios de agosto de 2026, se necesitaban unos S/193 para comprar lo que costaba S/100 en diciembre de 2006. Actualizando el ejercicio con la misma serie del IPC de Lima Metropolitana, el monto sube a S/194,29 mensuales, o cerca de S/389 por bimestre. A octubre, los S/100 de la transferencia conservaban alrededor del 51,5 % de su poder de compra de diciembre de 2006.

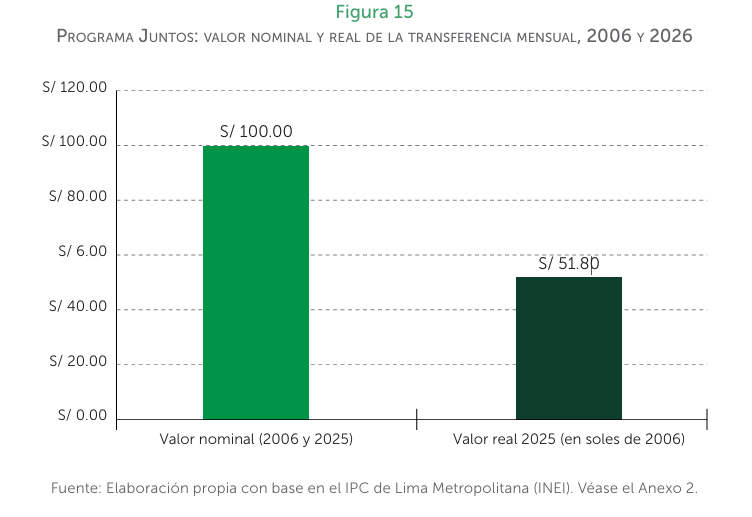
El INEI informó que los precios al consumidor en Lima Metropolitana subieron 0,57 % en octubre, con lo que acumularon un alza de 4,88 % entre enero y octubre y de 5,25 % en doce meses. En el ámbito nacional, las variaciones fueron de 0,56 %, 4,60 % y 4,83 %, respectivamente. El cálculo de Juntos utiliza el IPC general de Lima para mantener la metodología del estudio.
La presión sobre el presupuesto familiar fue mayor en alimentos y bebidas no alcohólicas, cuyos precios subieron 1,62 % en Lima solo en octubre. Para los hogares que destinan una parte importante de sus ingresos a comer, ese rubro ayuda a entender cómo un pago fijo puede rendir menos aun cuando se deposite con regularidad.
Recuperar el poder de compra costaría unos S/860 millones al año
El estudio del IEP estimó que llevar la transferencia ordinaria de Juntos a unos S/193 mensuales costaría S/850 millones adicionales al año. Con el IPC de octubre y los mismos 760.000 hogares utilizados por Trivelli y Mendoza, el costo adicional asciende a unos S/860 millones anuales. El cálculo multiplica el aumento de S/94,29 al mes por 12 meses y por el número de hogares. Es una estimación con cobertura constante, antes de eventuales costos operativos o de ampliar el padrón.
Aumentar la transferencia una vez permitiría recuperar el poder adquisitivo perdido. Para evitar que vuelva a erosionarse, las autoras plantean un mecanismo de actualización periódica. La discusión presupuestal abarca así dos decisiones: cuánto asignar para recuperar el valor del beneficio y con qué frecuencia revisarlo en adelante.
A quiénes debe llegar la protección social
La cobertura plantea un problema distinto al monto. Trivelli y Mendoza estiman que, en 2025, alrededor del 64 % de las personas con inseguridad alimentaria moderada o severa estaba por encima de la línea de pobreza monetaria. Ese grupo incluye tanto a personas clasificadas como vulnerables como a otras que quedan fuera de esa categoría.

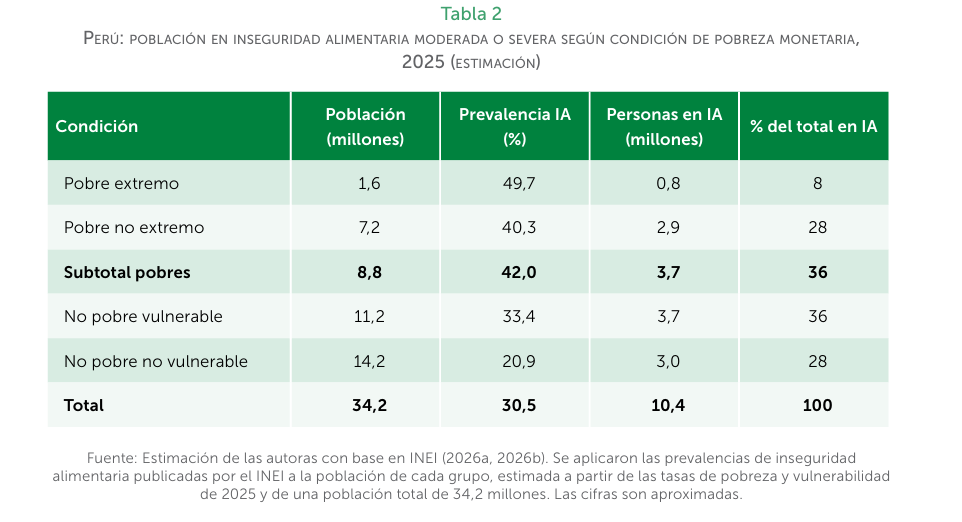
Las autoras proponen incorporar la inseguridad alimentaria como criterio complementario para orientar la asistencia. Un hogar puede superar el umbral de pobreza y tener dificultades para comprar alimentos suficientes si pierde ingresos, suben los precios o se interrumpe el abastecimiento. Contar con ese indicador permitiría identificar hogares que requieren apoyo temporal cuando ocurre una emergencia, incluso si su clasificación socioeconómica todavía no refleja el deterioro.
La vejez en una economía informal
Pensión 65 cumple otra función dentro de la protección social. Su subvención no contributiva está dirigida a personas mayores que cumplen los requisitos del programa y no depende de aportes previos. El Midis informó en noviembre que el programa atendía a 824.351 usuarios. La subvención ordinaria en 2026 es de S/350 por bimestre. Para noviembre-diciembre se autorizó, de manera excepcional, una subvención adicional de S/350, a pagarse junto con la regular y con otro abono adicional previsto en la Ley de Presupuesto.
La cobertura de Pensión 65 adquiere relevancia frente a las brechas que se acumulan durante la vida laboral. Según el INEI, en el segundo trimestre de 2026, el 54,4 % de la población ocupada del país no estaba afiliada a un sistema de pensiones. El dato mide afiliación entre quienes trabajan. Para determinar cuántos llegarán a la vejez con una pensión contributiva también habría que conocer la continuidad de sus aportes.
Las dos transferencias atienden necesidades distintas. En Juntos, la discusión es cómo sostener el valor real de un pago que llega a hogares con carencias. En Pensión 65, el monto regular y la cobertura determinan el respaldo que reciben las personas mayores atendidas durante todo el año. Los pagos extraordinarios pueden aliviar gastos inmediatos, mientras que la propuesta del IEP para Juntos abre una discusión de más largo plazo sobre cómo preservar el valor de la ayuda y ajustar su alcance cuando cambian las necesidades de los hogares.