Economía
SUNAT solo ve recuperables S/11.900 millones de una deuda de S/123 mil millones
La Administración Tributaria identifica S/73.900 millones como deuda dudosa o en riesgo, mientras plantea acelerar la cobranza y facilitar el pago a determinados contribuyentes. La posibilidad de reducir intereses y multas abre la discusión sobre un eventual nuevo esquema de regularización, aunque SUNAT no ha anunciado una amnistía.

La deuda tributaria acumulada de los contribuyentes con el Estado supera los S/123.000 millones, pero solo una fracción de ese monto tiene, según la propia Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT), posibilidades concretas de recuperación.
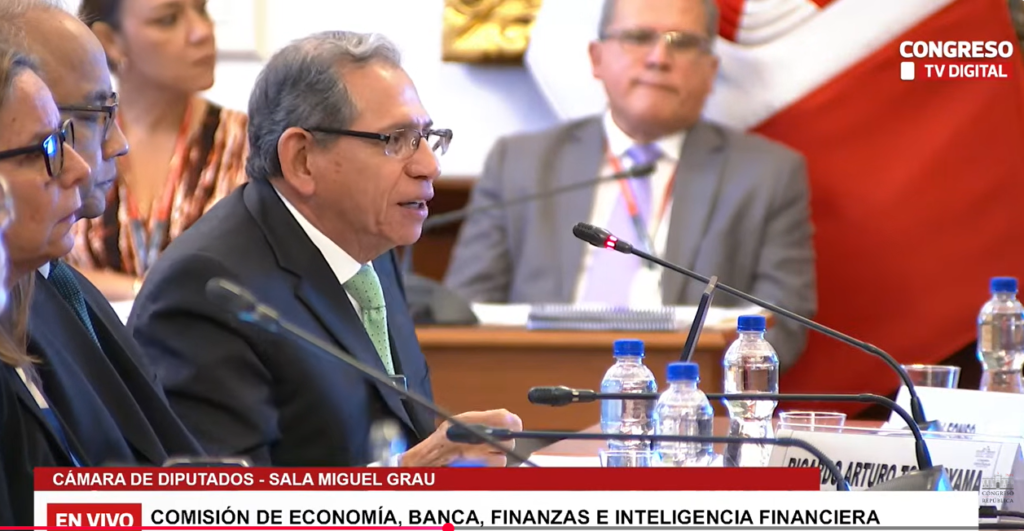
El jefe de la SUNAT, César Luna Victoria, informó ante la Comisión de Economía, Banca, Finanzas e Inteligencia Financiera de la Cámara de Diputados que el stock total asciende a aproximadamente S/123.100 millones, de los cuales S/90.100 millones son exigibles. Sin embargo, la entidad estima que solo S/11.900 millones podrían ser recuperados mediante una gestión exitosa de cobranza.
Esto significa que los S/123.000 millones contabilizados como deuda tributaria no representan, necesariamente, un ingreso potencial inmediato para las cuentas fiscales. Una parte se encuentra impugnada, en litigio, en procesos concursales o corresponde a obligaciones cuya recuperación enfrenta un alto riesgo.
El problema es cuánto puede cobrarse
La composición del stock permite dimensionar la brecha entre la deuda registrada y la que efectivamente podría convertirse en ingresos.
Del total de S/123.100 millones, alrededor del 73,2% —unos S/90.100 millones— corresponde a deuda exigible. Otro 18% se encuentra impugnado, 6,4% está en concurso de acreedores y 2,4% se encuentra en proceso de notificación.
Pero dentro de la deuda exigible aparece el principal problema para la Administración Tributaria.
SUNAT identifica S/73.900 millones como deuda dudosa o en riesgo, debido a que se habrían agotado acciones de cobranza o porque el contribuyente ya no tendría actividad económica o patrimonio suficiente para responder por sus obligaciones.
Ese monto equivale a cerca del 60% del stock tributario total, no al 60% de la deuda exigible. Frente a los S/90.100 millones exigibles, los S/73.900 millones representan alrededor del 82%.
La precisión es relevante porque permite entender por qué existe una diferencia tan amplia entre los S/123.000 millones de deuda acumulada y los S/11.900 millones que SUNAT considera recuperables.
La propia entidad ha señalado que casi 60% de la deuda exigible tiene una antigüedad de cinco años o más, mientras que más del 79% corresponde a obligaciones superiores a S/100.000.
En otras palabras, buena parte del stock está compuesto por obligaciones antiguas y de montos elevados, precisamente dos características que pueden dificultar su recuperación.
S/22.000 millones están en litigio
A este problema se suma el tiempo que pueden tomar las controversias tributarias.
SUNAT estima que alrededor de S/22.000 millones se encuentran en litigio, distribuidos entre reclamaciones ante la propia Administración Tributaria, el Tribunal Fiscal y el Poder Judicial.
Luna Victoria señaló que un litigio puede prolongarse durante al menos seis años. SUNAT estima que controla aproximadamente seis meses de ese período, mientras el resto depende de las instancias posteriores de resolución.
El problema no es únicamente procesal. Según explicó el funcionario, durante esos años existe el riesgo de que el contribuyente deje de operar, pierda patrimonio o ingrese en una situación de insolvencia. Al mismo tiempo, los intereses pueden incrementar el monto nominal de la obligación.
Así, el paso del tiempo puede generar una paradoja: la deuda crece contablemente mientras disminuyen las posibilidades de recuperación efectiva.
Por ello, una de las prioridades anunciadas por SUNAT es reducir los tiempos de litigio mediante la centralización de reclamaciones, equipos especializados, expedientes digitales, unificación de criterios y coordinación con el Tribunal Fiscal y el Poder Judicial.
Parlamentarios piden endurecer la cobranza
La magnitud de la deuda también generó cuestionamientos desde el Congreso. Durante una sesión de la Comisión de Economía, Banca, Finanzas e Inteligencia Financiera de la Cámara de Diputados, parlamentarios de distintas bancadas exhortaron al jefe de SUNAT, César Luna Victoria, a adoptar mecanismos más severos para recuperar los adeudos tributarios.
El propio jefe de SUNAT explicó que uno de los principales problemas es el tiempo que puede tomar una controversia. Señaló que, después de varios años, existe el riesgo de que el contribuyente pierda actividad económica, quiebre o que la deuda se incremente por efecto de los intereses, incluso cuando no se logra cobrar.
La diputada Gloria Hirache planteó que se actúe frente a empresas que se declaran en quiebra y se evalúe transparentar quiénes están detrás de ellas. A su turno, Gabriel Gonzales cuestionó que los deudores puedan desaparecer sus fondos antes de que SUNAT consiga ejecutar medidas de cobranza, y pidió evaluar otras herramientas para hacer efectivos los cobros.
SUNAT concentra la cobranza en S/11.900 millones
Frente a ese universo, la Administración Tributaria estima que existen S/11.900 millones con posibilidades de una gestión exitosa de cobranza, equivalentes a aproximadamente 9,2% del stock tributario total.
La entidad ya analizó cerca del 80% de ese universo, unos S/9.500 millones, y lo concentró en alrededor de 2.700 contribuyentes que continúan operativos.
El dato permite observar dónde está poniendo SUNAT su expectativa inmediata de recuperación: no sobre los S/123.000 millones registrados, sino sobre un grupo mucho más reducido de obligaciones vinculadas a contribuyentes que todavía tienen actividad económica y capacidad potencial de pago.
Además, ese monto forma parte de la proyección de recaudación que SUNAT ha entregado al Ministerio de Economía y Finanzas para 2027.
La diferencia entre ambos universos —el stock nominal y la deuda con posibilidades reales de cobranza— resulta fundamental para evaluar cualquier eventual política de regularización.
¿Condonación tributaria a la vista?
La presentación de SUNAT no anunció una condonación general de la deuda tributaria.
Por el contrario, la estrategia comunicada por la entidad está centrada en acelerar los litigios, fortalecer la cobranza y evitar que los contribuyentes utilicen estructuras patrimoniales o societarias para dificultar el pago.
Entre las medidas anunciadas figuran el uso de medidas cautelares y embargos en determinados casos, la responsabilidad solidaria de representantes y beneficiarios finales cuando corresponda, y acciones contra mecanismos como fideicomisos, factoring y leasing cuando sean utilizados para ocultar patrimonio, derivar ingresos o facilitar fraudes tributarios.
SUNAT también plantea crear unidades especializadas para enfrentar situaciones de insolvencia que, según la entidad, podrían utilizarse fraudulentamente para evitar el pago de obligaciones.
El objetivo declarado es diferenciar una quiebra real, propia del riesgo empresarial, de aquellas situaciones en las que los activos, clientes u operaciones son trasladados a otra empresa mientras las obligaciones tributarias quedan en una sociedad sin patrimonio.
En ese sentido, el mensaje oficial apunta a recuperar deuda y evitar que se vuelva incobrable, antes que a anunciar una amnistía.
Pero existe un elemento adicional que abre una discusión distinta.
Fraccionamiento y reducción de intereses: el nuevo elemento
Durante su exposición, Luna Victoria señaló que la legislación impide a SUNAT simplemente negociar una deuda tributaria como lo haría un acreedor privado, pero sí permite establecer plazos de fraccionamiento y reducir el impacto de intereses y multas dentro del marco legal.

El funcionario sostuvo que la entidad puede facilitar el pago para contribuyentes que enfrentan problemas financieros o formales, incluyendo mecanismos que permitan reducir el impacto de esos conceptos accesorios.
La precisión cambia el alcance de la discusión.
No se trata de que SUNAT pueda decidir discrecionalmente que un contribuyente que debe S/100 pague S/80 y extinguir los S/20 restantes correspondientes al impuesto principal. La propia Administración Tributaria distingue esa posibilidad de los mecanismos legales de aplazamiento, fraccionamiento y reducción de determinados accesorios.
Por tanto, facilitar el pago o reducir intereses y multas no equivale, por sí mismo, a una condonación del tributo principal.
Sin embargo, sí abre la posibilidad de que el Ejecutivo evalúe, eventualmente, un mecanismo de regularización de mayor alcance si considera que puede acelerar la recuperación de obligaciones que de otro modo enfrentarían largos procesos de cobranza.
Por ahora, esa posibilidad no ha sido anunciada.
El antecedente del Fraccionamiento Especial
La discusión tiene un antecedente reciente.
En 2024, el Gobierno aprobó el Decreto Legislativo 1634, que creó un Fraccionamiento Especial para determinadas deudas tributarias administradas por SUNAT exigibles hasta el 31 de diciembre de 2023. El mecanismo permitió modalidades de pago al contado, sumario y fraccionado y contempló descuentos sobre determinadas obligaciones y accesorios.
En particular, la normativa permitió que determinadas deudas compuestas únicamente por multas e intereses pudieran extinguirse mediante un descuento de hasta 100%, bajo las condiciones establecidas por el régimen. El saldo acogido podía, además, fraccionarse hasta en 72 cuotas mensuales.
El programa tuvo un efecto recaudatorio relevante. SUNAT informó inicialmente que el mecanismo había generado más de S/880 millones entre pagos al contado y cuotas de acogimiento. Posteriormente, en su balance de recaudación de 2025, la entidad atribuyó S/735 millones de ingresos de ese año al Decreto Legislativo 1634.
El antecedente permite plantear una pregunta, pero no anticipar una decisión: si el Gobierno volviera a utilizar un mecanismo extraordinario de regularización, ¿qué parte del stock actual podría recuperar y qué parte terminaría siendo objeto de reducción o extinción de accesorios?
La comparación tampoco puede hacerse de manera directa, porque el universo del Fraccionamiento Especial y el stock tributario actualmente reportado por SUNAT no son equivalentes.
Una política diferenciada para los contribuyentes
La estrategia expuesta por Luna Victoria plantea, además, una diferenciación entre tipos de contribuyentes.
Para quienes presentan dificultades de pago pero mantienen una conducta tributaria adecuada, SUNAT plantea facilidades, ampliación de plazos, mejores canales de atención y mecanismos que permitan cumplir con las obligaciones.
Para quienes la entidad identifica como evasores o involucrados en mecanismos fraudulentos, la respuesta será distinta: mayor intensidad de cobranza, embargos, responsabilidad solidaria y acciones contra estructuras destinadas a evitar el pago.
SUNAT ya ha descrito públicamente esta estrategia como dos políticas de gestión: una orientada a facilitar el cumplimiento de los buenos contribuyentes y otra enfocada en aplicar rigurosamente la ley a los deudores, combatiendo la elusión y el delito tributario.
La diferencia resulta relevante porque no todo el stock de deuda parece ser abordado con la misma herramienta.
En un extremo están las obligaciones cuya cobranza puede acelerarse porque el contribuyente continúa operativo. En el otro, las deudas antiguas asociadas a empresas sin actividad o patrimonio suficiente. Entre ambos existe un universo de obligaciones litigiosas cuya recuperación depende, en buena medida, de reducir los tiempos de resolución.
El costo de esperar seis años
El problema que enfrenta SUNAT, por tanto, no se limita al tamaño de la deuda.
Si un contribuyente continúa operando, la Administración Tributaria puede encontrar patrimonio, ingresos o activos sobre los cuales ejecutar una obligación. Pero si el proceso se prolonga durante años y la empresa deja de operar o pierde su patrimonio, la deuda puede terminar incorporándose al grupo considerado de difícil recuperación.
Esto explica la insistencia de la SUNAT en reducir la duración de los litigios y modificar sus mecanismos de cobranza.
También explica por qué la discusión sobre eventuales facilidades de pago no puede separarse de la capacidad efectiva de recuperación.
Una regularización podría acelerar el ingreso de recursos cuando la alternativa sea un proceso prolongado con resultado incierto. Pero, al mismo tiempo, una política de descuentos demasiado amplia tendría que precisar qué obligaciones se busca recuperar, qué conceptos serían objeto de reducción y cuál sería el costo fiscal de esas facilidades.
La señal fiscal de un eventual nuevo beneficio
El debate, por tanto, no es únicamente contable.
Un programa extraordinario puede generar ingresos sobre deudas que presentan pocas probabilidades de recuperación bajo los mecanismos ordinarios. La experiencia del Fraccionamiento Especial de 2024-2025 demuestra que este tipo de instrumentos puede producir recaudación: el DL 1634 generó S/735 millones durante 2025, según el balance de SUNAT.
Pero también existe otra dimensión.
Un esquema recurrente de descuentos puede generar interrogantes sobre los incentivos al cumplimiento oportuno, especialmente si los contribuyentes perciben que esperar varios años puede permitir acceder posteriormente a mejores condiciones de pago.
Por ello, si el Ejecutivo planteara en el futuro un nuevo beneficio, la evaluación tendría que considerar algo más que el monto de deuda acogido.
Sería necesario conocer cuánto capital se recuperaría, cuánto correspondería a intereses y multas, qué obligaciones serían objeto de reducción, qué deudas se extinguirían y cuál sería el costo fiscal de la medida.
La pregunta que queda para el Gobierno
Por ahora, la información disponible no permite afirmar que el Ejecutivo esté preparando una condonación tributaria a gran escala.
Lo que sí existe es un problema fiscal concreto: S/123.169 millones de deuda tributaria acumulada, S/90.100 millones exigibles y S/11.900 millones sobre los que SUNAT estima una gestión exitosa de cobranza.
A ello se suma una masa de S/73.900 millones que la Administración considera dudosa o en riesgo, además de unos S/22.000 millones sujetos a controversias que pueden prolongarse durante años.
La respuesta planteada por SUNAT combina dos caminos. Por un lado, acelerar la cobranza, reducir los litigios y perseguir mecanismos utilizados para ocultar patrimonio o evitar el pago. Por otro, ofrecer facilidades, fraccionamientos y mecanismos de reducción de intereses y multas dentro del marco legal para determinados contribuyentes.
La diferencia es importante.
SUNAT no ha anunciado una amnistía tributaria. Pero tampoco ha cerrado la puerta a utilizar con mayor intensidad las herramientas de fraccionamiento y reducción de accesorios que permite la legislación, de acuerdo con especialistas consultados por Índice.pe
La pregunta que queda abierta para el Gobierno no es, por ahora, si condonará S/123.000 millones. El punto es mucho más concreto: qué hará con los S/73.900 millones que considera dudosos o en riesgo y hasta dónde llegará en el uso de facilidades de pago para convertir una parte de esa deuda en ingresos efectivos.
La respuesta determinará si la estrategia termina concentrándose en una cobranza más agresiva, en una regularización de alcance acotado o, eventualmente, en un nuevo régimen extraordinario. Hasta que exista una norma o anuncio oficial en ese sentido, una condonación masiva sigue siendo una posibilidad por vigilar, no una medida anunciada por SUNAT.