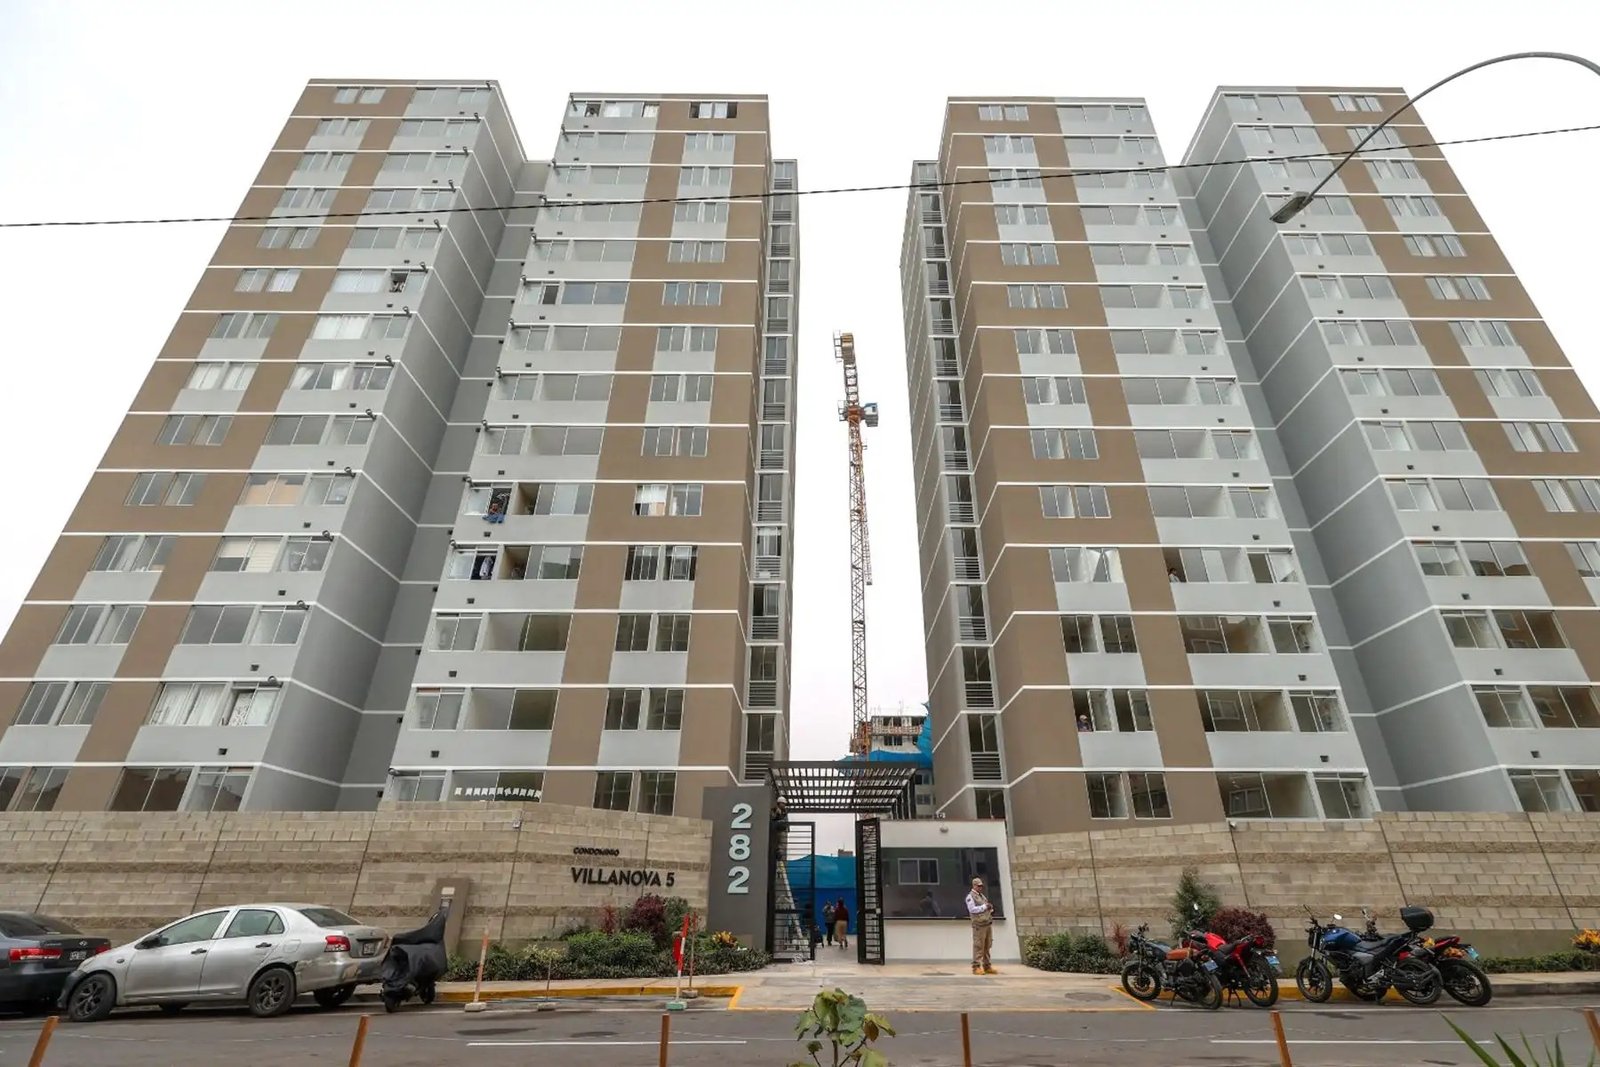
El mercado hipotecario peruano mantiene una trayectoria de crecimiento durante 2026. A julio, el saldo de los créditos hipotecarios aumentó 7,6% respecto al mismo mes de 2025, según información del Banco Central de Reserva del Perú (BCRP).
El avance ocurre en un escenario en el que distintas variables económicas inciden en las condiciones que enfrentan los hogares que evalúan adquirir una vivienda: las tasas de interés, el tipo de cambio, los programas de financiamiento habitacional y la evolución de los ingresos y del empleo formal.
El comportamiento del crédito también muestra una aceleración respecto de los primeros meses del año. La serie del BCRP registra tasas de crecimiento interanual de 7,4% en enero, 7,3% en febrero, 7,2% en marzo, 7,1% en abril, 7,5% en mayo, 7,4% en junio y 7,6% en julio.
Para Victoria Pérez, gerente principal de Hub Hipotecario de Banco Pichincha del Perú, existe una alta probabilidad de que el mercado hipotecario alcance niveles históricos durante 2026. La ejecutiva atribuyó esta evolución a factores como la confianza del consumidor, la recuperación de la actividad inmobiliaria, una mayor oferta de viviendas formales y las condiciones de financiamiento.
Tasas hipotecarias se mantienen en 7,5%
Uno de los principales componentes que debe considerar una persona que busca financiar una vivienda es la tasa de interés, debido a su efecto sobre la cuota mensual y sobre el costo acumulado del préstamo.
En el caso de los créditos hipotecarios en soles, la tasa promedio del sistema bancario se ubicó en 7,5% entre enero y agosto de 2026, de acuerdo con las estadísticas del BCRP.
Esta estabilidad permite que el comportamiento de la tasa tenga un peso relevante dentro de la evaluación de un crédito. Sin embargo, la tasa promedio del sistema no necesariamente coincide con la que obtiene cada cliente, ya que las condiciones de cada préstamo dependen de factores como el perfil del solicitante, plazo, cuota inicial, entidad financiera y características del inmueble.
Por ello, la comparación entre alternativas debe considerar no solo la tasa anunciada, sino también el costo total del financiamiento, incluidos seguros, comisiones y otros conceptos aplicables.
El tipo de cambio también entra en la ecuación
Otra variable que puede tener incidencia en determinadas operaciones inmobiliarias es el tipo de cambio, especialmente cuando el precio de una vivienda está expresado o referenciado en dólares.
El tipo de cambio bancario promedio pasó de S/3,543 por dólar en agosto de 2025 a S/3,364 en agosto de 2026, según las estadísticas del BCRP.
La diferencia implica que, para una propiedad cuyo precio esté fijado en dólares, se requieren menos soles para cubrir el mismo valor nominal expresado en moneda estadounidense.
Por ejemplo, una vivienda valorizada en US$100.000 equivaldría aproximadamente a S/354.300 utilizando el promedio bancario de agosto de 2025, frente a unos S/336.400 con el promedio de agosto de 2026.
Esto representa una diferencia cambiaria de alrededor de S/17.900 al convertir el mismo precio de US$100.000 a soles. No obstante, este efecto no significa que el precio de la vivienda haya disminuido ni modifica por sí mismo la tasa de interés del crédito.
Además, la incidencia real depende de la moneda en la que se pacte la operación y de las condiciones específicas de cada compraventa.
MiVivienda gana participación fuera de Lima
El financiamiento habitacional también muestra un mayor movimiento a través del Crédito MiVivienda.
Durante el primer semestre de 2026 se desembolsaron 4.680 créditos MiVivienda, 9% más que los 4.313 registrados en el mismo periodo de 2025, informó el Ministerio de Vivienda, Construcción y Saneamiento (MVCS).
El crecimiento fue particularmente visible fuera de Lima y Callao. En provincias se otorgaron 1.750 créditos, 21% más que en el primer semestre de 2025, cuando se habían desembolsado 1.446.
Con ello, la participación de las provincias en el total nacional pasó de 33,53% a 37,39%, mientras Lima y Callao redujeron su participación de 66,47% a 62,61%.
El MVCS también reportó que entre mayo y junio las colocaciones aumentaron 16%, de 728 a 843 créditos. La entidad atribuyó parte de esta evolución a la actualización de los valores máximos de las viviendas y del Bono del Buen Pagador realizada en junio.
Para los compradores que cumplen con los requisitos establecidos, el Crédito MiVivienda puede incorporar mecanismos como el Bono del Buen Pagador, por lo que verificar la elegibilidad de la vivienda y del solicitante forma parte de la evaluación financiera.
A ello se suma la Cobertura de Riesgo Crediticio (CRC), mecanismo que permite a las entidades financieras ampliar su capacidad de financiamiento utilizando recursos propios.
Según la información proporcionada por Banco Pichincha, la entidad ofrece dentro de su Crédito Hipotecario MiVivienda alternativas de financiamiento de hasta 90% del valor del inmueble y plazos de entre cinco y 25 años.
Empleo formal aporta otra variable al mercado
La capacidad de acceder a un crédito hipotecario de largo plazo también está vinculada con la generación de ingresos recurrentes.
Las estadísticas del BCRP, elaboradas con información de la planilla electrónica de Sunat, muestran que los puestos de trabajo del sector formal privado crecieron 6,1% interanual en julio de 2026.
El crecimiento del empleo formal constituye una de las variables relevantes para el mercado hipotecario porque las entidades financieras evalúan la capacidad de pago y la estabilidad de los ingresos del solicitante antes de aprobar un préstamo.
Sin embargo, el comportamiento agregado del empleo no sustituye la evaluación individual. Para quien busca comprar una vivienda, el nivel de ingresos, la estabilidad laboral, las obligaciones financieras existentes, la cuota inicial y el plazo elegido determinan en conjunto la capacidad de asumir la cuota hipotecaria.
¿Qué debe comparar quien busca comprar una vivienda?
En el escenario actual, las condiciones del mercado permiten identificar varios elementos que intervienen en el costo final de una vivienda financiada:
1. La tasa de interés.
Una diferencia en la tasa puede modificar tanto la cuota mensual como el monto total pagado durante la vigencia del préstamo.
2. El costo total del crédito.
La comparación debe incorporar seguros, comisiones y otros cargos, además de la tasa de interés.
3. La cuota inicial.
El porcentaje financiado y el aporte inicial modifican el monto del préstamo y, por tanto, las cuotas posteriores.
4. El plazo.
Un plazo más extenso puede reducir la cuota mensual, pero también incrementa el periodo durante el cual se generan intereses.
5. La moneda del inmueble y del financiamiento.
Cuando el precio de la vivienda está expresado en dólares, el tipo de cambio puede modificar su equivalente en soles.
6. La posibilidad de acceder a MiVivienda.
La vivienda y el comprador deben cumplir las condiciones correspondientes para acceder al programa y a los beneficios disponibles.
7. La estabilidad de los ingresos.
El crecimiento del crédito hipotecario y las condiciones del mercado no eliminan la necesidad de evaluar la capacidad individual de pago durante todo el plazo del préstamo.
El crecimiento de 7,6% del crédito hipotecario a julio muestra que el financiamiento habitacional mantiene una evolución positiva en 2026. Al mismo tiempo, una tasa promedio de 7,5%, el comportamiento del tipo de cambio, el dinamismo de MiVivienda y la expansión del empleo formal configuran el escenario en el que los hogares deben evaluar el costo y las condiciones de una eventual compra.

Lea también
-

Economía
/ 2 horas agoEmpresas proyectan 425 mil contrataciones en Perú: el nuevo perfil que gana espacio en el mercado laboral
La Encuesta de Demanda Ocupacional (EDO) 2026 del MTPE proyecta 425.625 nuevas contrataciones en...
Por Redacción Índice -

Negocios
/ 7 horas agoCrédito hipotecario avanza 7,6%: las condiciones que enfrenta hoy quien busca comprar vivienda
El saldo de los préstamos hipotecarios aumentó 7,6% interanual a julio, mientras la tasa...
Por Redacción Índice -

Economía
/ 8 horas agoInversión a largo plazo: tasas e inflación ganan peso frente al ruido político en Perú
La tasa de referencia del BCRP se mantiene en 4,25%, mientras que la inflación...
Por Redacción Índice