Cuenta de ahorros ofrece 5% en soles y sin monto mínimo bajo nuevo modelo de banca digital
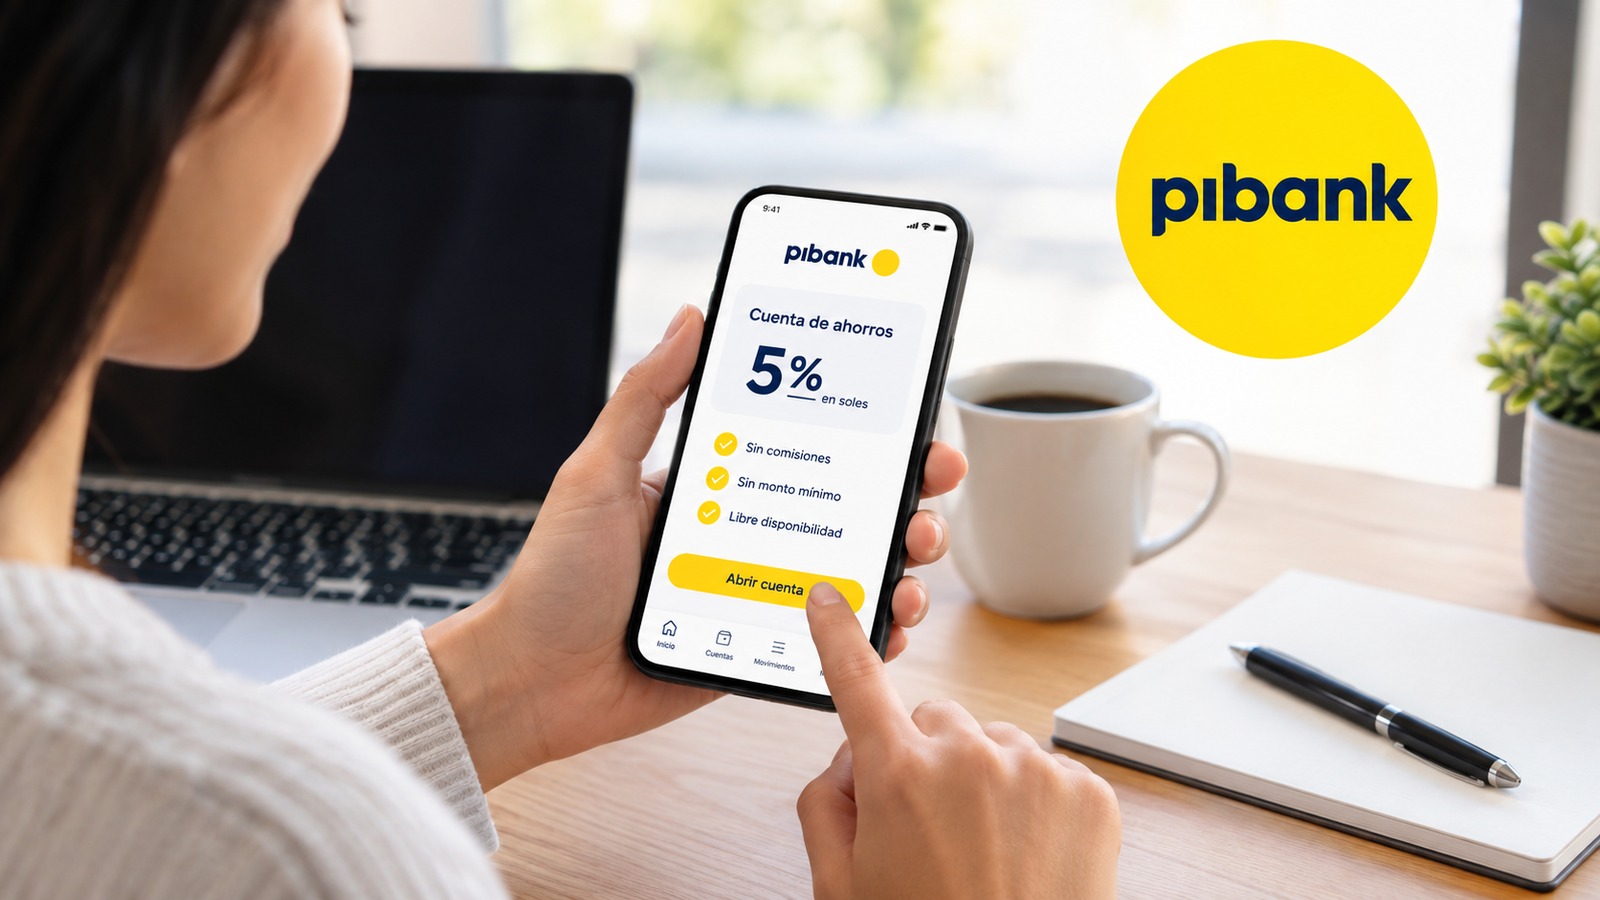
La nueva cuenta ofrece una tasa de 5% en soles, sin comisiones ni monto mínimo de apertura y con libre disponibilidad del dinero. El modelo contempla además una cuenta de ahorro en dólares en las próximas semanas.
La nueva cuenta de ahorro ofrece una tasa de 5% en soles y permite gestionar los fondos mediante canales digitales, sin necesidad de acudir a una oficina. Elaboración: Índice.pe
Una tasa de 5% en soles, sin comisiones ni monto mínimo de apertura, es la principal característica de la nueva cuenta de ahorros que inicia operaciones en el mercado peruano bajo un modelo de banca completamente digital.
El producto permite abrir y administrar la cuenta sin acudir a una oficina y mantener la libre disponibilidad de los fondos. La atención al cliente será digital y telefónica, con un horario extendido de lunes a domingo, de 8:00 a. m. a 8:00 p. m.
La cuenta forma parte del inicio de operaciones de Pibank, el modelo de banca directa de Banco Pichincha, que ingresa al mercado peruano con una propuesta orientada a clientes que realizan sus operaciones íntegramente por canales digitales.
El principal elemento de la oferta es la tasa de 5% para los ahorros en soles, mientras que la entidad informó que prepara para las próximas semanas un producto similar denominado cuenta de ahorro en dólares.
Según explicó Renzo Ricci, CEO de Banco Pichincha Perú, el nuevo modelo busca captar clientes que actualmente no forman parte de la cartera de la entidad y ampliar la base de ahorros.
“Pibank está diseñado para personas que buscan hacer crecer su dinero de manera simple, rápida y completamente digital”, señaló el ejecutivo.
A diferencia de la banca tradicional de Banco Pichincha, que combina atención presencial, telefónica y digital, el nuevo modelo concentra la relación con el cliente en canales digitales y telefónicos.
La cuenta puede ser gestionada sin necesidad de acudir a una oficina, mientras que la atención telefónica estará disponible durante 12 horas diarias, los siete días de la semana.
¿Qué ofrece la cuenta?
La propuesta contempla cuatro características centrales para el ahorrista:
Tasa de interés de 5% en soles.
Sin monto mínimo de apertura.
Sin comisiones, según las condiciones comunicadas por la entidad.
Libre disponibilidad de los fondos.
El producto está dirigido a personas que buscan mantener sus ahorros en soles y operar mediante canales digitales.
La cuenta ofrece una Tasa Efectiva Anual (TEA) de 5%, equivalente a una Tasa de Rendimiento Efectivo Anual (TREA) de 5%, considerando un depósito de S/1.000 a 12 meses y que no se realicen movimientos adicionales después de la apertura. Bajo ese supuesto, el monto final sería de S/1.050, sin considerar el ITF. La entidad también señala que el saldo mínimo de equilibrio para obtener rendimiento es de S/0 y que la cuenta no tiene monto mínimo de apertura ni comisión de mantenimiento.
Próxima cuenta en dólares
El ingreso al mercado peruano contempla una segunda etapa. La entidad informó que prepara para las próximas semanas una cuenta de ahorro en dólares, aunque todavía no se han comunicado públicamente sus condiciones de tasa, monto mínimo, comisiones u otras características.
El modelo Pibank ya opera en España desde 2018, en Colombia desde 2023 y en Estados Unidos desde 2025, de acuerdo con la información proporcionada por la entidad.
En Perú, su estrategia estará centrada inicialmente en la captación de ahorros mediante una relación completamente digital.
Dos modelos de atención
La nueva propuesta convivirá con la operación tradicional de Banco Pichincha en el mercado peruano. Mientras Pibank se orientará a clientes que prefieren una relación exclusivamente digital, Banco Pichincha continuará con un modelo que combina canales presenciales, telefónicos y digitales.
La entidad señaló que esta diferenciación busca atender distintos perfiles de clientes dentro de su estrategia de crecimiento.
El lanzamiento se suma además a las líneas de negocio que Banco Pichincha desarrolla en Perú, entre ellas los créditos hipotecarios mediante convenios y la banca corporativa.