El año 2026 ha planteado desafíos particulares para el sector energético peruano. A los conflictos armados en Oriente Medio y Europa se sumaron el impacto climático y eventos coyunturales que evidenciaron la necesidad de analizar las decisiones de inversión en planificación energética, así como las consecuencias de su ausencia.
Por una parte, el Estado, la economía y la población peruana se verán expuestos nuevamente a la volatilidad de los precios. Este escenario responde a un choque de oferta derivado, en primer lugar, de la persistencia de conflictos bélicos en regiones geoestratégicas para el abastecimiento global; en segundo lugar, de un eventual racionamiento, y su consecuente efecto inflacionario, ante un fenómeno climático de magnitudes extraordinarias. Dicha vulnerabilidad se agudiza por la condición estructural —y autoimpuesta— del país como importador neto de hidrocarburos para el consumo interno.
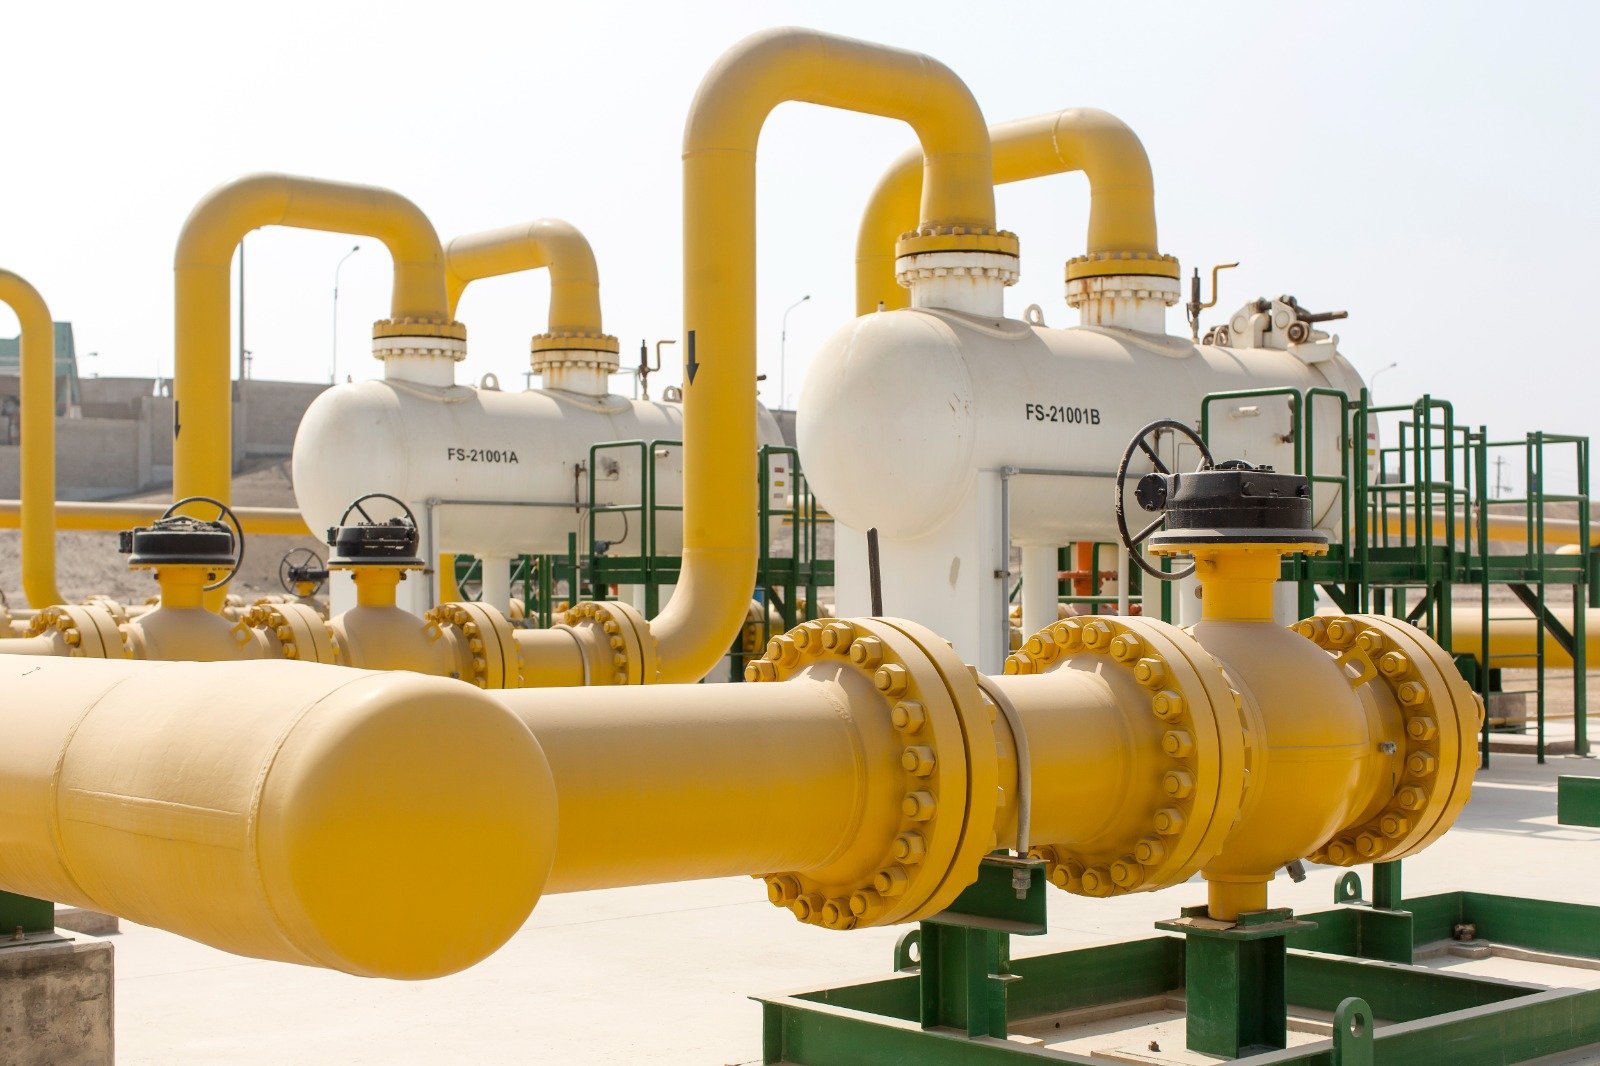
Mientras tanto, en el frente local, el pasado 1 de marzo de 2026, se produjo una grave deflagración en la estación de válvulas del kilómetro 43 del gasoducto de Camisea, operado por la empresa Transportadora de Gas del Perú (TGP) en el distrito de Megantoni (Cusco), que desencadenó la crisis energética y de desabastecimiento más crítica del país en la última década.
En términos macroeconómicos y de infraestructura, la suspensión temporal del flujo de gas natural —que usualmente sustenta el 40% de la matriz de generación eléctrica nacional— forzó al Comité de Operación Económica del Sistema Interconectado Nacional (COES) a activar centrales termoeléctricas basadas en diésel, lo que disparó los costos marginales de la electricidad en el mercado mayorista de 35 USD a picos superiores a los 200 USD por megavatio-hora (MWh). Esta distorsión operativa, sumada a la declaratoria gubernamental de estado de emergencia por 14 días para priorizar el consumo residencial, paralizó el suministro de Gas Natural Vehicular (GNV) en Lima y Callao, generando un severo impacto socioeconómico en el sector transporte hasta que la reparación del ducto permitió el restablecimiento total del servicio el 13 de marzo de 2026.
Aunque el escenario actual de la situación energética del país es más compleja y amplia, pasaremos a analizar, de la mano los especialistas Este es el escenario actual de la situación energética nacional.
Un mundo convulsionado y el costo de depender de combustibles importados
La emergencia de Camisea coincidió con un escenario internacional particularmente complejo para los mercados energéticos. Las restricciones sobre el transporte marítimo de petróleo, los ataques a infraestructura de producción y refinación y la reducción de inventarios internacionales incrementaron la incertidumbre sobre los precios y la disponibilidad de combustibles.
El 21 de septiembre de 2026, Bank of America (BofA) publicó el informe Global Energy Weekly: A deepening geopolitical schism, en el que advirtió que las perturbaciones del suministro petrolero internacional estaban adquiriendo características de un choque estructural.
Según el banco de inversión, las interrupciones en el estrecho de Ormuz y Bab el-Mandeb, junto con los problemas operativos en refinerías y las restricciones de exportación de productos refinados, estaban reduciendo la capacidad de respuesta del mercado mundial.
BofA elevó de US$83 a US$95 por barril su proyección del precio promedio del Brent para el segundo semestre de 2026. Asimismo, estimó que una prolongación de las interrupciones hasta 2027, acompañada de nuevos daños a la infraestructura energética, podría llevar las cotizaciones por encima de US$150 por barril.
Este último escenario no constituye una previsión central, sino un riesgo extremo asociado a un deterioro adicional de las condiciones de abastecimiento.
El informe también advierte que la reducción de inventarios estratégicos y comerciales limita la capacidad de los países para amortiguar nuevas interrupciones. Para las economías importadoras, el problema ya no se reduce a pagar más por el petróleo, sino a enfrentar eventuales restricciones en la disponibilidad de combustibles terminados.
En el Perú, esa exposición tiene una dimensión cuantificable.
El Informe Preliminar del Estudio de mercado sobre combustibles líquidos y gas licuado de petróleo en el Perú, publicado por Indecopi en agosto de 2026, señala que durante los últimos cinco años aproximadamente el 65% de la demanda nacional de diésel fue abastecida mediante importaciones.
El 35% restante correspondió a producción local obtenida en refinerías, que procesan tanto petróleo nacional como crudo importado. Por ello, la participación de la refinación local no equivale necesariamente a autosuficiencia petrolera.
La cifra revela la importancia del mercado internacional para un combustible utilizado extensivamente en transporte de carga, minería, agricultura, pesca, logística y diversas actividades productivas.
En su columna El precio de la dependencia: cuando el diésel importado se convierte en vulnerabilidad energética, publicada en Índice.pe, el especialista José Mantilla advirtió que la reducción de la capacidad de refinación y las restricciones de exportación en grandes mercados pueden trasladarse a los países importadores mediante mayores precios y menor disponibilidad.
Mantilla estima que la demanda peruana de diésel se aproxima a 159.000 barriles diarios en 2026. Frente a ese consumo, las principales refinerías nacionales cuentan con una capacidad nominal conjunta de producción de diésel de alrededor de 80.000 barriles diarios, aunque su producción efectiva depende de las condiciones operativas y de la composición del crudo procesado.
La diferencia entre demanda y capacidad de producción explica parte de la exposición del país a las importaciones de combustibles terminados.
El especialista sostiene que recuperar la confiabilidad de las refinerías, ampliar el almacenamiento, diversificar proveedores y fortalecer la producción nacional forman parte de una estrategia que debe complementarse con la masificación del gas natural y el desarrollo de otras fuentes energéticas.
La vulnerabilidad también fue examinada por Carlos Herrera Descalzi, exministro de Energía y Minas y uno de los principales conocedores del proyecto Camisea, por haber participado directamente en la suscripción de su contrato de explotación del Lote 88 en diciembre de 2000, durante el gobierno de transición de Valentín Paniagua.
En diálogo con Índice.pe, Herrera Descalzi explicó que el país enfrenta una brecha importante entre su consumo de petróleo y la producción nacional.
Según las cifras referenciales que proporcionó, el consumo se sitúa alrededor de 260.000 barriles diarios, frente a una producción de petróleo crudo cercana a 40.000 barriles por día. La comparación debe considerar que parte del abastecimiento energético nacional también proviene de líquidos de gas natural y de la importación de productos refinados.
El exministro subrayó que la seguridad energética no depende únicamente de producir petróleo, sino de contar con suficiente capacidad de refinación y con una composición de combustibles que responda a las necesidades del mercado.
Incluso con las refinerías de Talara y La Pampilla operando a su capacidad nominal, explicó a este medio, no necesariamente se cubriría toda la demanda nacional de productos terminados.
La exposición internacional se combina, así, con las limitaciones internas de producción, refinación, almacenamiento y transporte.
La crisis de marzo mostró, además, que una interrupción del gas natural puede incrementar temporalmente la utilización de diésel en la generación eléctrica, trasladando al mercado mayorista de electricidad parte de la volatilidad petrolera internacional.
El problema, por tanto, no corresponde a un solo combustible ni a una actividad aislada. Se trata de una cadena energética en la que las restricciones de un segmento pueden trasladarse a otros y elevar los costos del abastecimiento.
Camisea: la transformación de la matriz energética y sus límites
La entrada en operación comercial de Camisea, en agosto de 2004, modificó las condiciones de abastecimiento energético del Perú.
El desarrollo de los yacimientos de gas natural permitió ampliar la generación termoeléctrica, incorporar un combustible alternativo a diversos procesos industriales y crear un mercado de distribución para hogares, comercios y vehículos.
También abrió nuevas fuentes de ingresos fiscales y regalías, además de impulsar inversiones en producción, procesamiento, transporte y distribución.
Su contribución a la economía debe examinarse, sin embargo, diferenciando los beneficios efectivamente registrados de los ahorros estimados respecto de escenarios en los que el proyecto no hubiera existido.
En el caso de la electricidad, la disponibilidad de gas natural permitió desarrollar centrales térmicas que sustituyeron o desplazaron generación con combustibles líquidos más costosos. Ello contribuyó a modificar la estructura de costos de generación y a ampliar las alternativas para atender el crecimiento de la demanda.
La transformación también se reflejó en la expansión del mercado de consumidores.
Según el Informe del Sector Gas Natural en el Perú 2026, elaborado por Promigas, el país se aproximó a los 2,6 millones de conexiones al cierre de 2025, aproximadamente el doble de las registradas cinco años antes.
El documento reporta 2.548.551 conexiones residenciales, 38.529 comerciales y 1.167 industriales, además de 324 estaciones de servicio de gas natural vehicular.
El crecimiento representa un avance significativo en el aprovechamiento interno del recurso, aunque no ha eliminado las diferencias territoriales de acceso.
Promigas señala que fuera de Lima y Callao la cobertura residencial continúa siendo reducida, lo que evidencia que la expansión del mercado no se ha producido con la misma intensidad en todas las regiones.
El peso estratégico de Camisea
La importancia de Camisea también se refleja en su participación en la producción nacional.
Promigas señala que en 2025 la producción fiscalizada de gas natural alcanzó 494.000 millones de pies cúbicos, equivalentes a un promedio de 1.353 millones de pies cúbicos diarios. Este volumen fue 3% inferior al registrado en 2024.
Los lotes 88, 56 y 57, vinculados al complejo de Camisea, concentraron aproximadamente el 95% de la producción nacional.
El Lote 88, principalmente orientado al mercado interno, aportó el 59% del total nacional. Por su parte, el Lote 56, asociado fundamentalmente al esquema de exportación de gas natural licuado, registró una contracción de producción de 12% respecto del año anterior.
Esta concentración evidencia la importancia del proyecto para el abastecimiento peruano, pero también introduce un riesgo: una parte sustancial de la oferta depende de un mismo complejo productivo y de infraestructura de transporte asociada.
En una columna publicada en Índice.pe, el especialista Erick Morales plantea que disponer de recursos o reservas no garantiza su disponibilidad inmediata para los consumidores.
Entre la existencia geológica del gas y su utilización final intervienen actividades de exploración, certificación de reservas, desarrollo de campos, procesamiento, transporte y distribución.
Cada una requiere inversiones, plazos de ejecución y condiciones comerciales específicas.
El caso del Lote 58, también analizado por Morales, permite ilustrar esa diferencia. El proyecto, vinculado a descubrimientos realizados años atrás, ha requerido un prolongado proceso para alcanzar condiciones de producción comercial.
Su desarrollo contempla aprovechar infraestructura existente, incluida la Planta Malvinas, mediante nuevas instalaciones de conexión.
El caso demuestra que incorporar recursos al abastecimiento no depende solamente de descubrirlos. También exige resolver su viabilidad técnica, económica y logística.
¿Cuánto redujo Camisea la dependencia externa?
La contribución del gas natural a la sustitución de combustibles importados es uno de los principales resultados que deben considerarse al evaluar Camisea.
Sin embargo, su efecto ha sido distinto entre sectores.
En generación eléctrica, la expansión de centrales a gas permitió reducir la necesidad de utilizar derivados del petróleo para atender una parte importante de la demanda.
En cambio, el transporte pesado, determinadas actividades industriales y otros segmentos productivos continúan dependiendo considerablemente del diésel.
El dato de Indecopi sobre la participación importada en el consumo de este combustible muestra que el desarrollo de Camisea no se tradujo en autosuficiencia energética para toda la economía.
Ello no invalida los beneficios del proyecto, pero delimita su alcance.
Camisea transformó segmentos fundamentales de la matriz energética peruana, aunque no eliminó las necesidades de importación de hidrocarburos ni resolvió por completo los problemas de infraestructura y acceso.
La siguiente etapa plantea un desafío adicional: garantizar que los beneficios del gas natural puedan sostenerse cuando los campos comiencen a enfrentar una menor disponibilidad de reservas y mayores necesidades de inversión.
Electricidad: entre la dependencia del gas y la diversificación renovable
El sistema eléctrico peruano constituye uno de los principales destinos del gas natural producido en Camisea.
De acuerdo con información sectorial recogida por Índice.pe, durante 2024 la generación eléctrica nacional alcanzó aproximadamente 63.565 gigavatios-hora (GWh), de los cuales 24.443 GWh provinieron de unidades térmicas que utilizaron exclusivamente gas natural.
Esto representó alrededor del 38% de la generación nacional.
La participación del gas natural resulta estratégica para atender la demanda eléctrica y respaldar al sistema cuando disminuye la disponibilidad de recursos hídricos.
No obstante, esa misma participación plantea riesgos cuando existen restricciones en la producción o el transporte del combustible.
La emergencia de marzo de 2026 evidenció las consecuencias económicas de recurrir a centrales que utilizan diésel ante la falta de suministro de gas.
Herrera Descalzi explicó a Índice.pe que, mientras la demanda pueda atenderse mediante hidroeléctricas, centrales a gas y generación renovable, los costos marginales pueden mantenerse en niveles relativamente bajos.
En cambio, cuando ingresan unidades que operan con combustibles líquidos, los costos pueden elevarse sustancialmente. El exministro mencionó escenarios en los que el costo marginal podría pasar de US$30 o US$40 por MWh a alrededor de US$280 por MWh.
La magnitud de estas variaciones depende de las condiciones operativas, la disponibilidad de generación y los precios de los combustibles.
Más capacidad instalada no significa mayor seguridad
El especialista también advirtió sobre la necesidad de distinguir entre la capacidad nominal de generación y la disponibilidad efectiva de centrales capaces de atender la demanda a costos competitivos.
Según sus estimaciones, el Perú dispone de una capacidad instalada cercana a 14.000 MW frente a una demanda máxima de aproximadamente 8.500 MW.
Sin embargo, la diferencia entre ambas magnitudes no constituye por sí sola una garantía de seguridad energética.
La disponibilidad de las centrales depende de factores como la hidrología, el suministro de combustibles, las condiciones técnicas de operación y la capacidad de las redes de transmisión.
Una central que no dispone de gas natural o que necesita utilizar un combustible alternativo de mayor costo no ofrece las mismas condiciones económicas que una unidad que opera normalmente.
La discusión cobra relevancia ante el crecimiento esperado de la demanda.
En un análisis difundido por Índice.pe, Celaris Energy estimó que el requerimiento eléctrico del Perú podría incrementarse en aproximadamente 1.500 MW hacia 2030.
Estas proyecciones refuerzan la necesidad de evaluar no solamente la cartera de proyectos anunciados, sino también cuáles tienen condiciones efectivas para entrar en operación.
Renovables: el potencial que requiere nuevas reglas
El crecimiento de la generación solar y eólica introduce nuevas oportunidades para diversificar el abastecimiento eléctrico.
El Perú cuenta con condiciones favorables para desarrollar ambas tecnologías en diferentes regiones. Su incorporación puede reducir la utilización de combustibles fósiles en determinadas horas, ampliar las fuentes de generación y disminuir la exposición del sistema a restricciones específicas.
Sin embargo, su expansión también requiere adecuaciones regulatorias y operativas.
En diálogo con Índice.pe, el exviceministro de Electricidad Jaime Luyo señaló que el país necesita una nueva etapa de modernización del mercado eléctrico, considerando el avance de las renovables, el almacenamiento y los servicios complementarios.
Luyo explicó que la generación solar y eólica tiene características diferentes a las tecnologías convencionales: depende de la disponibilidad del recurso y requiere mecanismos que permitan mantener el equilibrio entre oferta y demanda.
Las baterías pueden aportar flexibilidad, almacenar energía para utilizarla en otros horarios y participar en servicios complementarios, mientras que las centrales a gas natural pueden contribuir con generación flexible cuando disminuye la producción renovable.
Por ello, el especialista considera que la reforma del mercado no debe plantearse como una confrontación entre tecnologías.
La Asociación Peruana de Energías Renovables (SPR), por su parte, ha advertido sobre las consecuencias de la demora en la aplicación de la Ley 32249, norma que modificó el marco de licitaciones de suministro eléctrico con el objetivo de promover mayor competencia y facilitar la participación de diferentes fuentes de generación.
Publicada en enero de 2025, la ley estableció un plazo de 120 días calendario para su adecuación reglamentaria.
Sin embargo, al cierre de octubre de 2026, el reglamento continuaba pendiente.
En una columna publicada en Índice.pe el 30 de octubre, Jaime Luyo advirtió que la demora ocurre en un escenario de estrechamiento de los márgenes de generación eficiente y riesgos asociados a retiros de energía sin contrato por parte de las distribuidoras.
El especialista sostiene que el problema no se limita a la publicación de una norma, sino que comprende la necesidad de contar con un mercado capaz de promover inversiones oportunas y garantizar el suministro.
Desde la perspectiva de seguridad energética, el retraso regulatorio introduce incertidumbre sobre las condiciones bajo las cuales se desarrollarán nuevas centrales y tecnologías.
La diversificación eléctrica exige, por tanto, una planificación que considere conjuntamente generación renovable, centrales a gas, hidroeléctricas, almacenamiento, transmisión y servicios complementarios.
El objetivo no es reemplazar una dependencia por otra, sino reducir los riesgos derivados de concentrar el abastecimiento en pocas fuentes o infraestructuras.
Hidrocarburos: menos reservas certificadas y una exploración que pierde terreno
La discusión sobre el futuro energético del Perú también está condicionada por la evolución de sus reservas de hidrocarburos.
Según el Libro Anual de Recursos de Hidrocarburos 2025 del Ministerio de Energía y Minas (MINEM), citado por la Sociedad Peruana de Hidrocarburos (SPH), las reservas totales de gas natural disminuyeron 65% entre 2013 y 2025.
La reducción responde principalmente a la producción acumulada y a la limitada incorporación de nuevos proyectos que permitan reponer los volúmenes extraídos.
La SPH precisó que esta disminución no significa que el país haya agotado su potencial gasífero.
Sin embargo, constituye una señal sobre la necesidad de desarrollar nuevas actividades exploratorias y convertir recursos en reservas comercialmente aprovechables.
Al cierre de 2025, el MINEM registró aproximadamente 6,5 trillones de pies cúbicos (TCF) de reservas probadas de gas natural, además de otras categorías de reservas que dependen de diferentes grados de certidumbre técnica.
Entre 2024 y 2025, las reservas probadas disminuyeron 8,5%, según la información difundida por el gremio.
La evolución contractual presenta otra señal relevante.
Los contratos de exploración pasaron de 41 en 2015 a solamente cinco en 2025. En este último año se registraron también 25 contratos en fase de explotación.
Felipe Cantuarias, presidente de la SPH, sostuvo que la recuperación de la exploración es necesaria para garantizar nuevas fuentes de suministro y atender la demanda energética futura.
El dirigente gremial también advirtió que las inversiones en hidrocarburos requieren periodos prolongados de recuperación, por lo que la estabilidad contractual, la predictibilidad regulatoria y los procedimientos administrativos tienen importancia para su desarrollo.
Recursos prospectivos no son reservas disponibles
El MINEM estima que el Perú dispone de aproximadamente 45,6 TCF de recursos prospectivos de gas natural.
Sin embargo, estos volúmenes corresponden a acumulaciones todavía no descubiertas y no pueden contabilizarse como reservas disponibles para atender la demanda nacional.
Su eventual aprovechamiento requiere exploración, evaluación geológica, perforación, certificación y estudios de viabilidad económica.
Erick Morales, en su análisis publicado en Índice.pe sobre reservas y seguridad energética, advierte precisamente sobre el riesgo de confundir potencial geológico con disponibilidad comercial.
La diferencia es fundamental para la planificación.
Un país puede contar con recursos prospectivos importantes y, simultáneamente, enfrentar dificultades para sostener su producción si no incorpora nuevas reservas certificadas ni desarrolla infraestructura para explotarlas.
Los contratos y los incentivos para mantener la producción
Roberto Santiváñez Seminario, presidente de la Asociación de Consumidores de Gas en el Perú (ACG), considera que parte de los problemas del sector está relacionada con la falta de anticipación en la adjudicación y renovación de contratos de hidrocarburos.
En diálogo con Índice.pe, explicó que, cuando un operador se aproxima al vencimiento de su contrato sin conocer las condiciones bajo las cuales continuará la explotación, disminuyen los incentivos para realizar inversiones cuya recuperación demanda varios años.
El especialista señaló que esta situación ha afectado a determinados campos del noroeste peruano, donde la incertidumbre contractual y las limitaciones de inversión contribuyeron al deterioro de la producción.
Santiváñez propone anticipar los procesos de adjudicación entre cinco y diez años, cuando corresponda, y establecer mecanismos que permitan coordinar la transición entre operadores.
Su planteamiento busca evitar que la proximidad del vencimiento contractual reduzca las inversiones necesarias para mantener la capacidad productiva.
El problema también se refleja en el petróleo.
La producción nacional se mantiene en niveles reducidos frente al consumo interno, mientras el país continúa necesitando importaciones de crudo y combustibles terminados.
La SPH ha planteado fortalecer Perupetro, recuperar la exploración y revisar las condiciones de inversión para revertir el deterioro de la actividad petrolera.
Estas propuestas deben evaluarse junto con las obligaciones ambientales, las condiciones sociales de los proyectos y la capacidad del Estado para supervisar su cumplimiento.
Candamo y los límites del aprovechamiento de nuevos recursos
El debate sobre la exploración también comprende áreas de elevado valor ambiental, como Candamo, cuyo potencial hidrocarburífero ha sido mencionado en las discusiones sobre nuevas fuentes de abastecimiento.
Sin embargo, cualquier evaluación requiere distinguir entre estimaciones geológicas y reservas comercialmente comprobadas.
También debe considerar las restricciones legales y ambientales vinculadas a las áreas naturales protegidas, la biodiversidad y los posibles impactos sobre los ecosistemas.
Consultado por Índice.pe, Roberto Santiváñez reconoció que no cuenta con una evaluación suficiente para pronunciarse específicamente sobre la viabilidad de Candamo.
Por tanto, su eventual aprovechamiento no puede presentarse como una solución inmediata a los desafíos de abastecimiento.
La discusión revela una tensión que deberá resolver la política energética: cómo evaluar nuevas oportunidades de exploración dentro de un marco de protección ambiental, seguridad jurídica y sostenibilidad económica.
Camisea y los contratos que definirán su próxima etapa
El futuro contractual de Camisea constituye uno de los asuntos estratégicos de la política energética peruana.
Los contratos de explotación del Lote 88, suscrito en diciembre de 2000, y del Lote 56, adjudicado en 2004, responden a decisiones adoptadas en contextos diferentes y con destinos comerciales distintos.
El Lote 88 se ha orientado principalmente al abastecimiento nacional, mientras que el Lote 56 ha estado vinculado al desarrollo de las exportaciones de gas natural licuado.
Carlos Herrera Descalzi, quien suscribió el contrato del Lote 88 como ministro de Energía y Minas, sostiene que las decisiones originales sobre Camisea estuvieron relacionadas con la necesidad de garantizar una fuente de energía para el mercado peruano.
En diálogo con Índice.pe, recordó que el desarrollo del Lote 56 se produjo posteriormente y cuestionó las condiciones bajo las cuales fue adjudicado.
El exministro considera que el país debió evaluar el aprovechamiento de esos recursos con una perspectiva de mayor plazo, considerando las necesidades futuras de consumo interno.
Su posición introduce un debate sobre el equilibrio entre compromisos de exportación, abastecimiento nacional y desarrollo de nuevas reservas.
El riesgo no comienza cuando se agota el gas
Herrera Descalzi advierte que el principal problema de Camisea no debe evaluarse exclusivamente a partir del volumen total de reservas.
La capacidad productiva de un yacimiento puede disminuir progresivamente y dejar de atender la demanda antes de que se agoten físicamente sus recursos.
Según explicó a este medio, su estimación es que, sin nuevas inversiones y descubrimientos, el Perú podría enfrentar dificultades para cubrir la demanda nacional de gas en un horizonte aproximado de diez años.
Se trata de una apreciación del especialista que requiere contrastarse con las proyecciones oficiales de producción, reservas, inversiones y crecimiento del consumo.
El exviceministro Jaime Luyo también ha advertido sobre este riesgo.
En una entrevista publicada por Índice.pe, señaló que las estimaciones sobre la duración de las reservas destinadas al mercado interno obligan a anticipar decisiones sobre exploración, desarrollo de campos e infraestructura.
Luyo sostuvo que el país debe evitar llegar a una situación en la que necesite importar gas natural sin contar con las instalaciones adecuadas para recibirlo y distribuirlo.
Roberto Santiváñez comparte la preocupación por la disponibilidad futura, aunque pone mayor énfasis en la necesidad de mejorar los incentivos contractuales para mantener e incrementar las reservas.
El presidente de la ACG considera que el Estado debe anticipar las decisiones sobre los contratos de Camisea, cuya etapa de explotación se aproxima a un horizonte contractual que exige planificación de largo plazo.
Renegociación, inversión y seguridad jurídica
La discusión contractual no implica necesariamente modificar unilateralmente las condiciones existentes.
Los compromisos de producción, transporte y exportación deben analizarse conforme a sus respectivos contratos y a la legislación aplicable.
Las decisiones que adopte el Estado deberán considerar las obligaciones de los operadores, los plazos de vigencia, las inversiones necesarias y las alternativas para garantizar el abastecimiento nacional.
También será necesario distinguir los contratos de explotación de los lotes productores de las concesiones de transporte y distribución.
Son actividades diferentes, con obligaciones, riesgos e inversiones que no pueden evaluarse como si formaran parte de un único contrato.
El desafío consiste en anticipar las decisiones y evitar que los vencimientos contractuales se conviertan en nuevos factores de incertidumbre.
La infraestructura pendiente: el gas natural más allá de Lima
El aprovechamiento del gas natural enfrenta una limitación adicional: la concentración territorial de la infraestructura.
Aunque Camisea transformó el abastecimiento de Lima y Callao y permitió desarrollar concesiones en otras regiones, la expansión de redes y conexiones continúa siendo desigual.
La masificación requiere resolver simultáneamente la disponibilidad de gas, el transporte hacia los mercados regionales, las inversiones en distribución y la existencia de consumidores capaces de sostener económicamente los proyectos.
No basta con extender una concesión o anunciar nuevas conexiones.
También debe determinarse qué volúmenes estarán disponibles, cómo llegarán a los consumidores, cuáles serán los costos y qué condiciones permitirán mantener el servicio en el largo plazo.
Una sola ruta, múltiples riesgos
La emergencia de marzo de 2026 puso en evidencia la importancia de contar con infraestructura redundante.
El sistema operado por TGP incrementó progresivamente su capacidad de transporte para el mercado interno desde aproximadamente 205 millones de pies cúbicos diarios en 2004 hasta 920 millones desde 2016.
Sin embargo, las ampliaciones de capacidad no equivalen a disponer de un segundo corredor troncal completamente independiente.
En diálogo con Índice.pe, Roberto Santiváñez advirtió que la seguridad del sistema debe evaluarse considerando no solamente la capacidad de transporte, sino también el mantenimiento, los procedimientos de respuesta y la disponibilidad contractual de las instalaciones.
El representante de los consumidores de gas cuestionó el desempeño del sistema durante la emergencia de marzo y sostuvo que el Estado debe exigir el cumplimiento de las obligaciones de disponibilidad establecidas en la concesión.
Su posición requiere contrastarse con los informes de supervisión y las explicaciones del concesionario para determinar las responsabilidades contractuales correspondientes.
El gasoducto del sur y las alternativas de abastecimiento
Humberto Campodónico, exministro de Energía y Minas y expresidente de Petroperú, considera que el país necesita desarrollar alternativas que reduzcan la dependencia de una sola ruta de suministro.
En diálogo con Índice.pe, planteó evaluar infraestructura de regasificación de GNL que permita recibir gas importado ante una interrupción del transporte nacional.
La propuesta no sustituye necesariamente la necesidad de nuevos gasoductos, pero introduce una alternativa de respaldo que podría fortalecer la seguridad del abastecimiento.
Campodónico también considera necesario retomar la discusión sobre el desarrollo de infraestructura hacia el sur peruano.
Respecto del paralizado Gasoducto Sur Peruano, señaló que cualquier decisión debe partir de una evaluación técnica, económica y legal de los activos existentes, incluidos los ductos y materiales adquiridos durante la ejecución del proyecto.
El especialista sostiene que la necesidad de construir una ruta alternativa no debería confundirse con la obligación de adquirir determinados activos del proyecto original.
Primero debe establecerse qué infraestructura puede aprovecharse, cuánto costaría culminarla y cuáles serían las condiciones más convenientes para el Estado.
Asimismo, propone evaluar desarrollos por etapas, con ductos de menor capacidad para atender localidades como Huancavelica y Ayacucho, siempre que exista demanda suficiente y estudios que sustenten la inversión.
Gasoductos, GNL y el costo de llegar a las regiones
El debate sobre la masificación también comprende las alternativas de transporte mediante gas natural licuado por carretera.
Este mecanismo puede permitir el abastecimiento de localidades alejadas de los gasoductos, mediante plantas de regasificación y redes locales de distribución.
Sin embargo, sus características económicas y operativas son distintas a las del transporte continuo por ductos.
Los costos de licuefacción, transporte terrestre, almacenamiento y regasificación deben evaluarse frente a la demanda potencial de cada mercado.
En localidades con consumos reducidos, los sistemas de transporte virtual pueden constituir una alternativa de abastecimiento. Para grandes centros industriales o sistemas eléctricos que requieren volúmenes importantes y continuos, las condiciones pueden ser diferentes.
La elección entre estas opciones debe responder a evaluaciones de demanda, costos, seguridad de suministro y posibilidades de crecimiento regional.
Las adendas de Cálidda y TGP bajo evaluación
La discusión sobre infraestructura también se ha trasladado a las propuestas de ampliación de las concesiones de Cálidda y TGP.
Estas iniciativas plantean extender los horizontes contractuales de distribución y transporte, respectivamente, y han sido vinculadas con nuevas inversiones y compromisos de expansión.
Sin embargo, su evaluación requiere determinar qué inversiones son efectivamente adicionales, cuáles corresponden a obligaciones existentes y qué beneficios recibirían los consumidores y el Estado.
En una columna publicada en Índice.pe bajo el título Lo que el Estado debería publicar antes de firmar, se plantea la necesidad de conocer las versiones finales de las adendas, los modelos económicos, las evaluaciones de Osinergmin, ProInversión y el Ministerio de Economía y Finanzas, así como la comparación con alternativas de contratación.
La transparencia de esa información permitiría evaluar si las ampliaciones contractuales ofrecen mejores condiciones que un nuevo concurso u otros mecanismos de inversión.
Humberto Campodónico también propone considerar licitaciones en las que las empresas compitan por el menor subsidio necesario para desarrollar proyectos de masificación, bajo condiciones previamente establecidas.
El objetivo sería combinar la participación privada con una planificación pública que defina cobertura, inversiones y condiciones de acceso.
La expansión del gas natural hacia las regiones no constituye únicamente un problema de conexiones domiciliarias. También involucra la competitividad de las industrias, el desarrollo de nuevos mercados y la posibilidad de descentralizar actividades productivas.
El desafío pendiente: construir una política de seguridad energética
Los documentos sectoriales, las entrevistas y los análisis especializados permiten identificar una característica común de los desafíos energéticos peruanos: las decisiones sobre exploración, producción, generación, infraestructura y consumo están estrechamente relacionadas.
El país no puede garantizar su seguridad energética únicamente mediante la incorporación de nuevas reservas de gas natural.
Tampoco basta con ampliar la capacidad instalada de generación eléctrica si existen restricciones en la disponibilidad de combustibles, transmisión o respaldo.
De igual manera, desarrollar nuevas redes de distribución sin una perspectiva clara sobre las reservas, la producción y la demanda futura puede comprometer la sostenibilidad económica de las inversiones.
La seguridad energética exige que estas decisiones se adopten de manera coordinada.
Recuperar la exploración y anticipar los contratos
La disminución de las reservas certificadas y el reducido número de contratos exploratorios plantean la necesidad de evaluar las condiciones que permitan incorporar nuevos recursos comercialmente aprovechables.
La SPH y diversos especialistas coinciden en la importancia de contar con reglas previsibles y procesos que permitan desarrollar inversiones de largo plazo.
La planificación también debe anticipar los vencimientos contractuales y establecer condiciones que eviten interrupciones de producción o periodos prolongados de incertidumbre.
Estas medidas deben acompañarse de supervisión ambiental, obligaciones de inversión y mecanismos que permitan verificar el cumplimiento de los compromisos asumidos.
Diversificar sin comprometer la confiabilidad
La expansión de la generación renovable representa una oportunidad para reducir la exposición del sistema eléctrico a determinadas fuentes de abastecimiento.
Sin embargo, su incorporación requiere una regulación que reconozca las necesidades de flexibilidad, almacenamiento, respaldo y transmisión.
El gas natural puede continuar desempeñando un papel importante en esa transición, particularmente como fuente de generación flexible, mientras se desarrollan nuevas tecnologías y mecanismos de operación.
La política eléctrica deberá establecer condiciones de competencia que permitan aprovechar los recursos disponibles sin comprometer la confiabilidad del sistema.
Fortalecer la infraestructura crítica
La emergencia de marzo mostró que el sistema energético necesita evaluar sus niveles de redundancia y capacidad de respuesta.
Entre las alternativas planteadas por los especialistas figuran nuevos corredores de transporte, infraestructura de respaldo mediante GNL, mejoras en mantenimiento y mecanismos que permitan atender interrupciones prolongadas.
Cada alternativa requiere estudios técnicos y económicos que determinen su viabilidad, costos y contribución efectiva a la seguridad del abastecimiento.
La planificación también debe considerar la capacidad de almacenamiento de combustibles líquidos y la diversificación de rutas y proveedores internacionales.
Descentralizar el acceso a la energía
La masificación del gas natural necesita pasar de una lógica concentrada en el crecimiento de conexiones a una estrategia territorial que considere la demanda industrial, comercial y residencial.
El desarrollo de infraestructura debe responder a las características de cada región y a la capacidad de los proyectos para sostenerse económicamente.
En algunos mercados, el transporte mediante GNL puede ofrecer soluciones de corto o mediano plazo. En otros, la demanda podría justificar nuevas redes de gasoductos.
La evaluación debe considerar los costos para los consumidores, las inversiones requeridas y la disponibilidad futura del recurso.
Una planificación que trascienda los gobiernos
La presentación de la visión de gestión 2026-2031 del MINEM ante la Comisión de Energía y Minas del Congreso identifica entre sus prioridades reactivar la inversión, fortalecer la seguridad energética, cerrar brechas territoriales y modernizar el marco regulatorio.
Estos objetivos coinciden con varios de los problemas identificados por los especialistas.
Sin embargo, su implementación exige mecanismos de seguimiento, cronogramas, responsabilidades institucionales y evaluación de resultados.
La política energética debe permitir que las decisiones sobre nuevos contratos, generación eléctrica, infraestructura y acceso respondan a un horizonte superior al periodo de una administración.
En ese sentido, Jaime Luyo considera necesario fortalecer la capacidad técnica de planificación del Estado y coordinar las decisiones de generación, transmisión, transporte y distribución.
La seguridad energética no se alcanza mediante una sola obra, una reforma normativa o el descubrimiento de un nuevo yacimiento.
Depende de la continuidad de inversiones y decisiones que deben ejecutarse durante varios años.
El futuro energético se decide antes de la próxima crisis
El año 2026 ha mostrado dos dimensiones de la vulnerabilidad energética peruana.
La primera proviene del exterior: los conflictos geopolíticos, las restricciones comerciales y las fluctuaciones de los precios internacionales pueden afectar a una economía que depende considerablemente de combustibles importados.
La segunda se encuentra dentro del país: la concentración de infraestructura, la disminución de reservas certificadas, los retrasos regulatorios y las brechas territoriales limitan la capacidad de aprovechar plenamente los recursos disponibles.
Camisea transformó la matriz energética peruana y permitió desarrollar un mercado de gas natural que hoy abastece a millones de usuarios. Pero su contribución no eliminó la dependencia de combustibles importados ni resolvió la necesidad de diversificar las fuentes de generación y fortalecer la infraestructura.
Al mismo tiempo, el potencial solar y eólico abre oportunidades para ampliar la oferta eléctrica, aunque su desarrollo requiere reglas que permitan incorporar almacenamiento, servicios complementarios y nuevas inversiones.
Las alternativas existen, pero sus resultados dependerán de decisiones oportunas y coordinadas.
Recuperar la exploración, anticipar los vencimientos contractuales, garantizar la continuidad del transporte, diversificar la generación y ampliar el acceso al gas natural constituyen componentes de una misma estrategia.
La experiencia internacional demuestra que los mercados energéticos pueden cambiar rápidamente por acontecimientos fuera del control del Perú.
La emergencia de Camisea evidenció que las interrupciones también pueden originarse dentro de sus propias fronteras.
Ambos escenarios plantean una conclusión: la seguridad energética no depende solamente de los recursos que posee un país, sino de las decisiones que adopta para convertirlos en abastecimiento efectivo, confiable y sostenible.
El Perú cuenta con recursos gasíferos, potencial renovable y capacidades de infraestructura. El desafío es desarrollar oportunamente las inversiones, instituciones y mecanismos de planificación que permitan aprovecharlos antes de que una nueva crisis vuelva a poner a prueba su sistema energético.

Lea también
-

Opinión
/ 16 horas agoMINEM demora reglamento eléctrico pese al riesgo de déficit de generación
A más de 620 días de publicada la Ley 32249, el Ministerio de Energía...
Por Jaime Luyo Kuong -

Opinión
/ 2 días agoLo que el Estado debería publicar antes de firmar
La ampliación de las concesiones de distribución y transporte de gas natural hasta 2043...
Por Mario Nicolini -

Finanzas
/ 3 días agoCómo cuidar tu historial crediticio: cinco mitos y verdades
Tener más ingresos o contratar varios productos financieros no garantiza una mejor trayectoria crediticia....
Por Redacción Índice