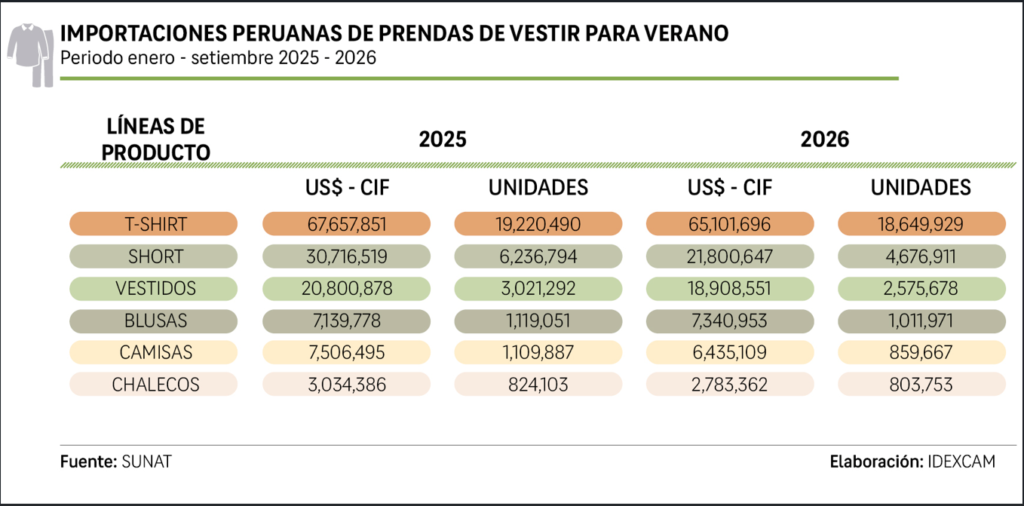
Las importaciones peruanas de seis categorías de prendas de vestir para verano sumaron US$ 122,37 millones entre enero y setiembre de 2026, una reducción de 10,6% frente al mismo periodo de 2025. En volumen, las compras externas alcanzaron 28,58 millones de unidades, una caída de 9,4%, según el Instituto de Investigación y Desarrollo de Comercio Exterior (Idexcam) de la Cámara de Comercio de Lima (CCL).
El resultado corresponde a las categorías de shorts, camisas, vestidos, polos o T-shirts, chalecos y blusas. Según el Idexcam, el comportamiento de estas importaciones se produce en un contexto de cambios en los patrones de consumo asociados a las condiciones climáticas y de ajustes en las decisiones de compra de los importadores.
La evolución de los pedidos también tiene implicancias para las empresas nacionales de confecciones, que deben planificar sus inventarios, compras de insumos y necesidades de capital de trabajo con meses de anticipación. En paralelo, el riesgo de afectación de la cosecha nacional de algodón podría añadir presión sobre los costos de producción.
Shorts y camisas registran las mayores caídas
Los shorts presentaron la mayor contracción entre las categorías analizadas, con descensos de 29% en valor CIF y 25% en volumen. Las importaciones pasaron de 6,2 millones a 4,7 millones de unidades frente al mismo periodo de 2025.
De acuerdo con el Idexcam, esta reducción estaría relacionada con una estrategia más cautelosa de los importadores, que buscan evitar la acumulación de excedentes y reducir el riesgo de mantener prendas de baja rotación en sus almacenes.
En el caso de las camisas, el valor importado retrocedió 14,3%, mientras que el volumen disminuyó 22,5%. Aunque las compras se intensificaron durante el tercer trimestre, en setiembre registraron una caída de 9%, según el análisis del instituto.
Las importaciones de vestidos descendieron 9,1% en valor y 14,7% en unidades. Los chalecos de verano también presentaron resultados negativos, con reducciones de 8,3% en valor y 2,5% en volumen.
Los polos o T-shirts, por su parte, se mantuvieron como la categoría de mayor volumen entre las seis analizadas, con 18,6 millones de unidades importadas, 3% menos que entre enero y setiembre del año anterior.
En conjunto, las cifras muestran una reducción de las compras externas en cinco de las seis categorías por volumen. Sin embargo, estos resultados no permiten concluir por sí solos que la producción nacional haya ganado participación en el mercado, pues para determinarlo sería necesario contrastar las importaciones con la producción local, las ventas y los inventarios disponibles.
Blusas aumentan su valor importado, pero cae el volumen
Las blusas fueron la única categoría que registró un incremento en el valor importado acumulado. Entre enero y setiembre, las compras alcanzaron US$ 7,3 millones, un aumento de 2,8% frente al mismo periodo de 2025.
En contraste, el volumen importado disminuyó 9,6%, hasta aproximadamente un millón de unidades. Solo en setiembre, las importaciones llegaron a 309.064 unidades, un incremento de 23% respecto al mismo mes del año anterior.
La evolución diferenciada del valor y el volumen indica que ambas variables no necesariamente se mueven en la misma dirección. No obstante, sin información adicional sobre los precios unitarios, la composición de las prendas y sus características, no es posible atribuir esa diferencia exclusivamente a un aumento de precios.
Óscar Quiñones, jefe del Idexcam, señaló que la caída de las importaciones no implica necesariamente una mayor participación de la producción nacional. En el caso de los shorts, explicó que el retroceso estaría vinculado con la cautela de los importadores frente a los excedentes acumulados, mientras que el comportamiento de las blusas evidencia una evolución distinta entre categorías.
“Estos resultados evidencian que las empresas del sector textil y de confecciones están ajustando sus volúmenes y calendarios de compra para responder a una demanda menos estacional”, sostuvo.
Inventarios acumulados comprometen capital de trabajo en Gamarra
Los ajustes en la demanda también tienen implicancias para los productores nacionales. Según el Idexcam, empresarios de Gamarra reportaron pérdidas superiores a S/ 1.000 millones durante la campaña de invierno, asociadas a la acumulación de prendas de abrigo sin vender, entre ellas chompas, casacas y poleras.
Más allá del monto, la acumulación de productos sin vender puede afectar el capital de trabajo de las micro y pequeñas empresas (mypes) de confecciones. Estos negocios suelen adquirir telas, hilados y otros insumos antes de iniciar la producción y necesitan recuperar la inversión mediante las ventas de cada campaña.
Cuando una proporción importante de los recursos permanece inmovilizada en mercadería de baja rotación, disminuye el dinero disponible para financiar nuevas colecciones, reponer materiales y cubrir los costos operativos. De esta manera, los resultados de una campaña pueden condicionar la capacidad de producción de la siguiente.
En este contexto, la planificación de los pedidos, el control de inventarios y la disponibilidad de financiamiento son variables relevantes para los negocios de confecciones. Las decisiones de producción deben considerar la rotación de las prendas, las condiciones de la demanda y el tiempo necesario para recuperar el capital invertido.
El riesgo climático añade incertidumbre sobre los costos textiles
El Idexcam también advirtió que el fenómeno de El Niño podría afectar la cosecha nacional de algodón. Una eventual reducción de la oferta local puede generar presiones sobre la disponibilidad y los precios de esta materia prima, con posibles repercusiones en la cadena textil.
El instituto alertó, además, sobre presiones especulativas en los precios de las telas y los hilados. Sin datos adicionales sobre la evolución de las cotizaciones, la producción agrícola y los costos de abastecimiento, no es posible cuantificar el impacto que estas condiciones podrían tener en el costo final de las prendas.
Para las mypes de Gamarra, los precios de los insumos son relevantes para determinar sus costos de producción y sus márgenes comerciales. Los confeccionistas nacionales compiten con prendas importadas, incluidas las procedentes de Asia, cuya oferta presenta diferentes estructuras de costos, volúmenes de producción y condiciones de abastecimiento.
La evolución de la cosecha de algodón, los precios de las materias primas y la rotación de los inventarios serán variables que convendrá seguir durante los próximos meses. A ellas se suma el comportamiento de las compras externas, que permitirá observar cómo ajustan sus pedidos los importadores ante las condiciones del mercado peruano.
Para el sector textil y de confecciones, el desafío empresarial consiste en coordinar los calendarios de compra y producción con una demanda menos previsible, administrar el capital de trabajo y evaluar los riesgos de abastecimiento de sus insumos. La magnitud de estos efectos dependerá de cómo evolucionen las ventas, los costos y las condiciones climáticas en las siguientes campañas.