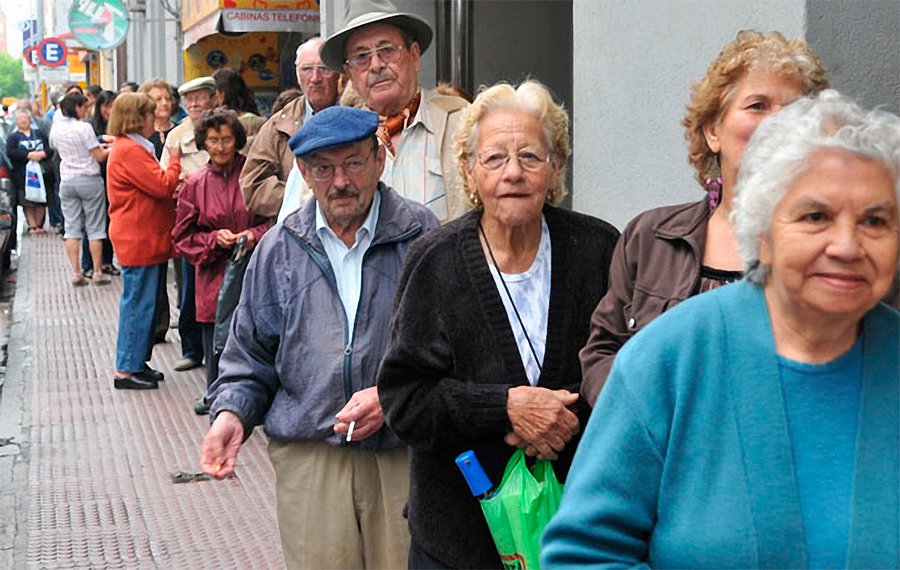
Perú ocupa el puesto 38 de 44 países en seguridad para la jubilación, con una calificación general de 48%, según el Índice Global de Jubilación (GRI) 2026 de Natixis Investment Managers. Aunque el país avanzó una posición respecto de 2025, cuando se ubicó en el puesto 39, el resultado evidencia los desafíos para garantizar condiciones adecuadas durante la etapa posterior a la vida laboral.
El ranking evalúa factores que inciden en la seguridad de la jubilación, desde la situación financiera y el bienestar material hasta el acceso a la salud y la calidad de vida. En el caso peruano, el estudio identifica un mejor desempeño relativo en Finanzas en la Jubilación, pero rezagos en salud y calidad de vida.
La posición del Perú también refleja la amplitud del desafío previsional: contar con recursos económicos para el retiro es solo uno de los componentes de una jubilación segura. Los gastos médicos, el acceso a servicios de salud y las condiciones generales de vida también influyen en la capacidad de las personas para sostenerse durante una etapa que puede extenderse por varias décadas.
Perú se mantiene en la parte baja del ranking
En la comparación regional, Perú comparte la posición 38 con México y se sitúa por encima de Colombia, que ocupa el puesto 43. Chile se ubica en el puesto 37, mientras que Estados Unidos aparece en la posición 24.
En los primeros lugares del índice figuran Noruega, con una puntuación de 83%, e Irlanda, con 81%. Países Bajos ocupa el tercer puesto, con 79%, seguido de Suiza y Dinamarca, que completan los cinco primeros lugares.
La comparación muestra diferencias entre países en los indicadores utilizados para evaluar las condiciones de jubilación. Sin embargo, la clasificación general no implica que todos los ciudadanos de una economía mejor posicionada tengan garantizada una pensión suficiente, ni que la ubicación de Perú describa por sí sola la situación de cada pensionista.
El índice fue elaborado por Natixis Investment Managers en colaboración con CoreData Research y considera 18 indicadores agrupados en cuatro subíndices: Finanzas en la Jubilación, Bienestar Material, Salud y Calidad de Vida.
La responsabilidad individual sobre el retiro gana terreno
El resultado peruano se conoce en un contexto internacional en el que los ciudadanos consideran cada vez más necesario financiar su propia jubilación.
Según una encuesta de Natixis a inversionistas individuales de 21 países, el 78% considera que la responsabilidad de financiar el retiro recae cada vez más en ellos mismos. Diez años atrás, esa proporción era del 67%.
Además, el 43% de los encuestados considera que necesitará «un milagro» para alcanzar una jubilación segura, de acuerdo con el estudio.
Entre los factores que presionan los sistemas previsionales figuran el envejecimiento de la población, el incremento de la esperanza de vida, la inflación persistente y los elevados niveles de deuda pública. Estas condiciones ponen a prueba modelos diseñados bajo supuestos demográficos y laborales distintos de los actuales.
El envejecimiento poblacional incrementa la cantidad de personas que dependen de los sistemas públicos, mientras que una base relativamente menor de trabajadores aportantes puede elevar las presiones sobre su financiamiento. Al mismo tiempo, la inflación reduce el poder adquisitivo de los ahorros y aumenta el costo de mantener un nivel de vida determinado.
José Luis León, country manager para Perú y Colombia de Natixis Investment Managers, señaló que los resultados del estudio evidencian la necesidad de modernizar los sistemas de jubilación para adaptarlos a una mayor esperanza de vida y a las nuevas dinámicas laborales. También destacó la importancia de comenzar a ahorrar de manera constante cuanto antes.
Tres ejes para fortalecer la preparación de la jubilación
Ante estos desafíos, el Índice Global de Jubilación 2026 identifica tres áreas prioritarias para las reformas previsionales internacionales: acceso, automatización y acumulación.
El acceso apunta a ampliar los mecanismos de ahorro complementario para que más trabajadores puedan realizar aportes de manera continua durante su vida laboral, incluso cuando sus trayectorias profesionales sean discontinuas.
La automatización busca elevar la participación en los planes de ahorro mediante mecanismos como la inscripción automática, que reducen la dependencia de decisiones individuales para comenzar a aportar.
La acumulación, por su parte, se centra en facilitar la construcción de activos sostenibles a largo plazo y el acceso a oportunidades de inversión que contribuyan a financiar el retiro.
Estas propuestas forman parte de una discusión internacional sobre cómo adaptar los sistemas previsionales a una población que vive más años y a mercados laborales en transformación. Su aplicación depende de las características institucionales, económicas y regulatorias de cada país.
¿Qué significa el resultado para las finanzas personales?
La ubicación de Perú en el puesto 38 no determina cuánto recibirá cada persona al jubilarse ni permite concluir que todos los trabajadores enfrentarán las mismas dificultades. Sí ofrece un marco para evaluar la importancia de planificar los ingresos y gastos que se tendrán durante el retiro.
En términos prácticos, una persona puede comenzar por revisar sus aportes previsionales, consultar la información disponible sobre su futura pensión y estimar cuánto necesitará para cubrir vivienda, alimentación, transporte y salud. La comparación entre esos gastos y los ingresos previsionales esperados permite identificar posibles brechas.
También resulta relevante mantener un ahorro compatible con los ingresos y las obligaciones del hogar, considerar la disponibilidad de recursos para emergencias y evaluar cuidadosamente los costos y riesgos de las alternativas de inversión de largo plazo.
La planificación individual, sin embargo, no reemplaza las medidas necesarias para ampliar la cobertura previsional ni las políticas públicas orientadas a mejorar el acceso a la salud y las condiciones de vida. La seguridad de la jubilación depende tanto de la capacidad de cada persona para preparar sus finanzas como de las condiciones económicas e institucionales en las que transcurre el retiro.
El GRI 2026 fue elaborado con el apoyo de CoreData Research. La encuesta a 7.050 inversionistas individuales de 21 países se realizó en febrero y marzo de 2025, mientras que el análisis del índice se desarrolló entre marzo y mayo de 2026.