El mercado mundial del petróleo enfrenta un cambio en la naturaleza del riesgo energético. El problema ya no está únicamente en cuánto puede subir el precio del crudo, sino en cuánto margen queda para compensar nuevas interrupciones de suministro.
Ese es uno de los principales mensajes del reporte Global Energy Weekly: “A deepening geopolitical schism”, publicado el 21 de septiembre por BofA Global Research. El banco señala que las disrupciones provocadas por el conflicto entre Estados Unidos e Irán, los ataques contra infraestructura energética y las restricciones al transporte por los estrechos de Ormuz y Bab el-Mandeb han reducido la disponibilidad de crudo y productos refinados.
Según Bank of America, las interrupciones de los flujos por Ormuz llegaron a alcanzar unos 14 millones de barriles diarios respecto de los niveles previos al conflicto y, más recientemente, se han situado entre 4 y 8 millones de barriles diarios. Al mismo tiempo, la menor disponibilidad de productos refinados procedentes de Medio Oriente y Rusia y la recuperación todavía parcial de las exportaciones de combustibles de China han tensionado el mercado.
El elemento que modifica la lectura del mercado es la reducción de los inventarios.
350 millones de barriles menos
BofA estima que los inventarios mundiales de petróleo almacenados en tierra han disminuido en al menos 350 millones de barriles desde que alcanzaron un máximo de 5.900 millones de barriles en marzo de 2026. Actualmente se encontrarían unos 200 millones de barriles por debajo de los mínimos estacionales récord.
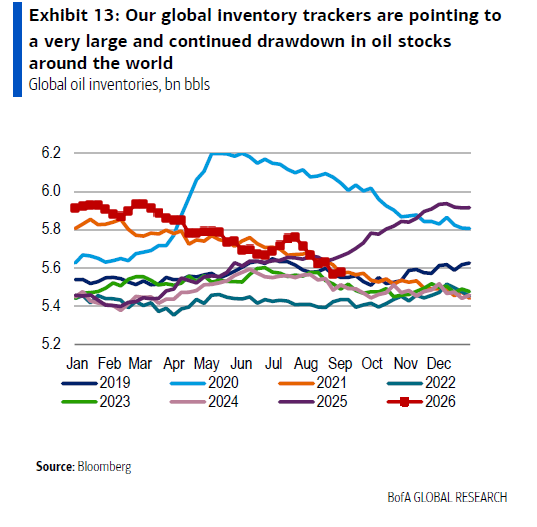
El banco señala que el único componente que ha aumentado es el petróleo en tránsito, debido en parte al alargamiento de las cadenas de suministro provocado por las restricciones geopolíticas.
El dato adquiere mayor relevancia porque las reservas estratégicas también han disminuido. BofA indica que las reservas estratégicas de petróleo de los países de la OCDE han caído de forma significativa después de las liberaciones realizadas al inicio del conflicto.
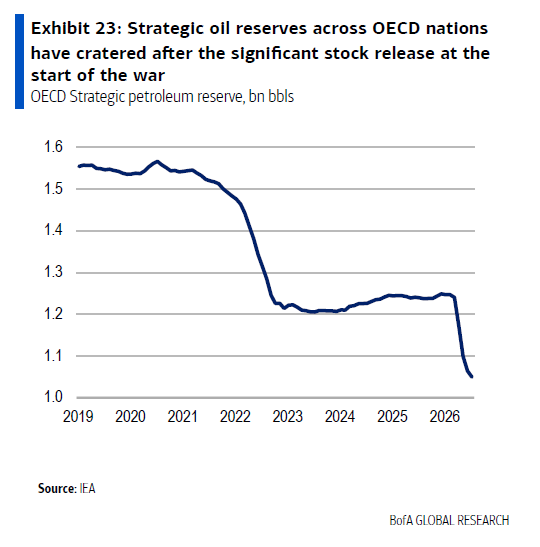
En términos de mercado, esto significa que una parte del colchón utilizado para amortiguar las interrupciones ya ha sido consumida.
Durante los primeros meses del shock, la liberación de reservas permitió incrementar la disponibilidad de crudo y moderar el déficit de oferta. Ahora, con menores inventarios comerciales y estratégicos, el margen para repetir esa respuesta es más reducido.
El cuello de botella también está en los combustibles
La tensión no se concentra únicamente en el crudo.
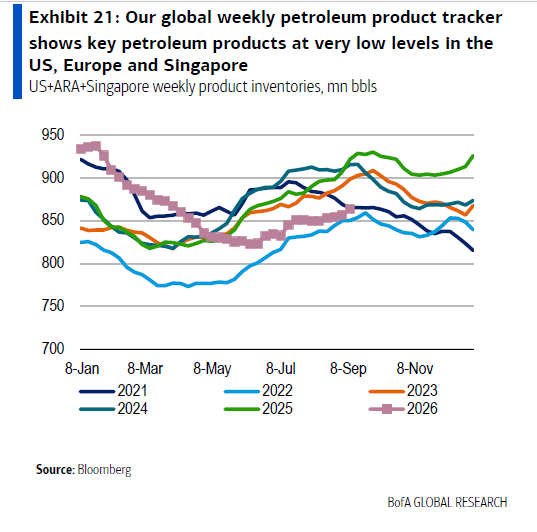
BofA identifica como principal problema inmediato una escasez de productos petroleros, particularmente en mercados de combustibles. Los inventarios de productos en Estados Unidos, Europa y Singapur se encuentran en niveles muy bajos, mientras que las existencias de gasolina y diésel en Estados Unidos están por debajo de sus niveles estacionales habituales.
El diferencial entre el precio de los destilados y el Brent también ha aumentado. El reporte señala que los márgenes del diésel estadounidense han superado los US$100 por barril, mientras que el diferencial entre el crudo y el diésel se ha ampliado de manera excepcional en distintos mercados.
La previsión de BofA apunta a que la tensión en los productos petroleros continuará durante el segundo semestre de 2026. El banco espera que el diferencial del gasoil europeo frente al Brent promedie unos US$67 por barril en el tercer trimestre y US$62 en el cuarto trimestre.
Por ello, el comportamiento del mercado de combustibles será una variable relevante incluso si la cotización del Brent no alcanza los escenarios más elevados.
China vuelve a ser una variable crítica
China también aparece como una pieza relevante para el equilibrio del mercado.
BofA estima que las compras chinas de crudo aumentaron desde un mínimo de 7,2 millones de barriles diarios hasta 9 millones de barriles diarios en agosto. El incremento ocurre mientras las existencias comerciales de crudo del país han descendido rápidamente.
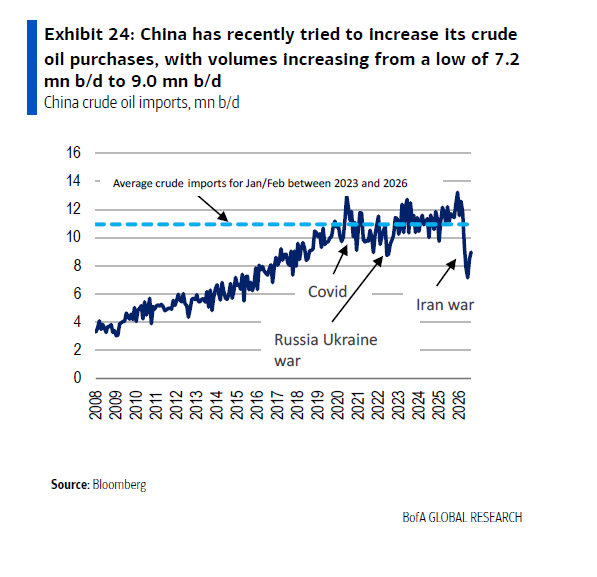
El banco estima que los inventarios comerciales chinos se encuentran por debajo de 750 millones de barriles, aproximadamente 25 millones por encima de sus mínimos históricos estimados. Al mismo tiempo, sostiene que China todavía habría recurrido poco a sus reservas estratégicas y calcula que podría disponer de más de 200 millones de barriles susceptibles de ser liberados de una reserva estratégica estimada en unos 500 millones.
Esta combinación introduce una variable adicional para el mercado mundial: China puede actuar simultáneamente como un gran comprador de crudo y como un potencial proveedor de reservas estratégicas en caso de que las condiciones geopolíticas cambien.
El mercado físico comienza a mostrar la escasez
La reducción de inventarios también empieza a reflejarse en la estructura de precios.
BofA señala que algunos mercados físicos europeos están cotizando con primas importantes respecto del contrato de Brent más cercano. En el caso del Dated Brent, esas primas se han acercado a niveles observados durante los máximos de marzo y abril. El banco también identifica una prima relevante en los contratos de Shanghái respecto del Brent para entrega en noviembre de 2026.
Esta situación es relevante porque el mercado físico puede ofrecer señales distintas a las de una cotización de referencia. Una prima elevada por barriles de entrega inmediata refleja una mayor valoración de la disponibilidad presente frente a la disponibilidad futura.
Es precisamente este comportamiento el que lleva a BofA a hablar de un riesgo de precios no lineal conforme se reducen los inventarios.
BofA eleva su escenario para el Brent
En este contexto, BofA elevó su previsión para el Brent del segundo semestre de 2026 desde US$83 hasta US$95 por barril. Para 2027 mantiene una previsión promedio cercana a US$80 por barril.
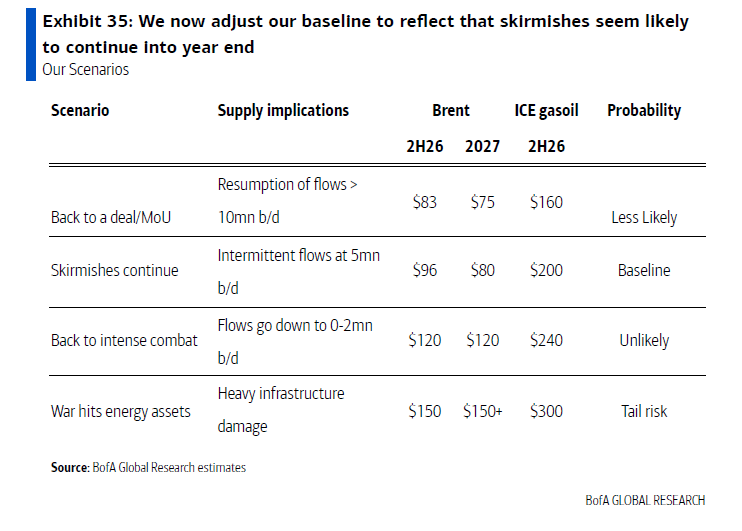
El escenario central del banco contempla la continuidad de las escaramuzas durante el resto del año, con flujos intermitentes de aproximadamente 5 millones de barriles diarios a través de las rutas afectadas.
Pero BofA diferencia ese escenario de otros escenarios de mayor disrupción.
En su matriz, un retorno a un acuerdo implicaría un Brent de US$83 en el segundo semestre de 2026 y US$75 en 2027. Si continúan las escaramuzas, la referencia pasa a US$96 y US$80, respectivamente. Un escenario de combate intenso llevaría el Brent a US$120, mientras que un escenario de daños severos a infraestructura energética contempla US$150 y más.
La propia entidad advierte que, si las interrupciones se extienden hasta la primavera de 2027 o aumenta el daño a la infraestructura petrolera, los contratos de Brent podrían superar ampliamente los US$150 por barril en un proceso de destrucción de demanda.
Del petróleo a la inflación
El impacto potencial no termina en el mercado energético.
BofA identifica una transmisión desde el precio del petróleo hacia las expectativas de inflación y los rendimientos de los bonos soberanos. El banco estima que el aumento del Brent ha coincidido con un incremento de las expectativas de inflación implícita a 10 años en distintos mercados desarrollados y con un aumento cercano a 100 puntos básicos en las tasas soberanas de largo plazo de varios de esos mercados.
Sin embargo, el reporte no plantea que el shock energético haya provocado hasta ahora una recesión mundial.
BofA estima que la relación entre el gasto mundial en energía primaria y el PIB nominal ha aumentado hasta situarse por debajo del 4%, todavía por debajo de los niveles registrados en 2022. El gasto mundial en energía primaria seguiría además por debajo de US$5 billones, aunque esta estimación no incorpora los mayores márgenes de refinación.
Para BofA la economía mundial todavía está absorbiendo el shock, pero con una estructura energética cada vez más ajustada.
Estados Unidos gana espacio en el mercado energético
Mientras los inventarios se reducen en distintos mercados, Estados Unidos está incrementando su participación como proveedor.
BofA señala que EE.UU. ha ganado cuota en los mercados mundiales de petróleo y gas mientras disminuye la participación de las exportaciones de la OPEP. Además, se ha convertido en un importante exportador neto de crudo, combustibles refinados, productos petroquímicos y LNG.
El reporte muestra, por tanto, una creciente diferenciación entre las economías según su posición energética.
Los países con producción y capacidad exportadora pueden beneficiarse de precios elevados y de una mayor demanda externa, mientras que los importadores enfrentan un aumento potencial de su factura energética.
Para las economías emergentes importadoras de crudo y combustibles, el canal de transmisión puede pasar por los costos de transporte, la inflación y la balanza comercial, aunque la magnitud dependerá de su matriz energética, mecanismos de formación de precios y capacidad de absorción fiscal y externa.
El riesgo cambia de naturaleza
El escenario planteado por BofA no implica que el mercado mundial haya entrado necesariamente en una fase de escasez física generalizada.
El punto central es otro: el margen para absorber una nueva interrupción se está reduciendo.
La combinación de inventarios comerciales más bajos, menores reservas estratégicas, restricciones en rutas de transporte, menor disponibilidad de productos refinados y una capacidad de refinación tensionada hace que un nuevo shock pueda tener una respuesta distinta a la observada cuando existía un mayor colchón de inventarios.
Por ahora, BofA mantiene un escenario base de continuidad de las disrupciones y un Brent promedio cercano a US$80 para 2027. Pero el propio banco identifica un riesgo creciente de movimientos mucho más pronunciados si las existencias continúan cayendo y las interrupciones se prolongan.
La variable que habrá que seguir ya no será únicamente el precio del barril.
Será también cuántos barriles quedan disponibles para responder al próximo shock.