La minería peruana podría enfrentar un escenario desigual en 2027. Mientras el cobre mantiene perspectivas favorables de precios por las restricciones de oferta y las necesidades de electrificación, el zinc afronta una recuperación de la producción mundial que presionaría su cotización. Para el país, la diferencia importa tanto por los ingresos de exportación como por la situación de las operaciones y regiones vinculadas a cada metal.
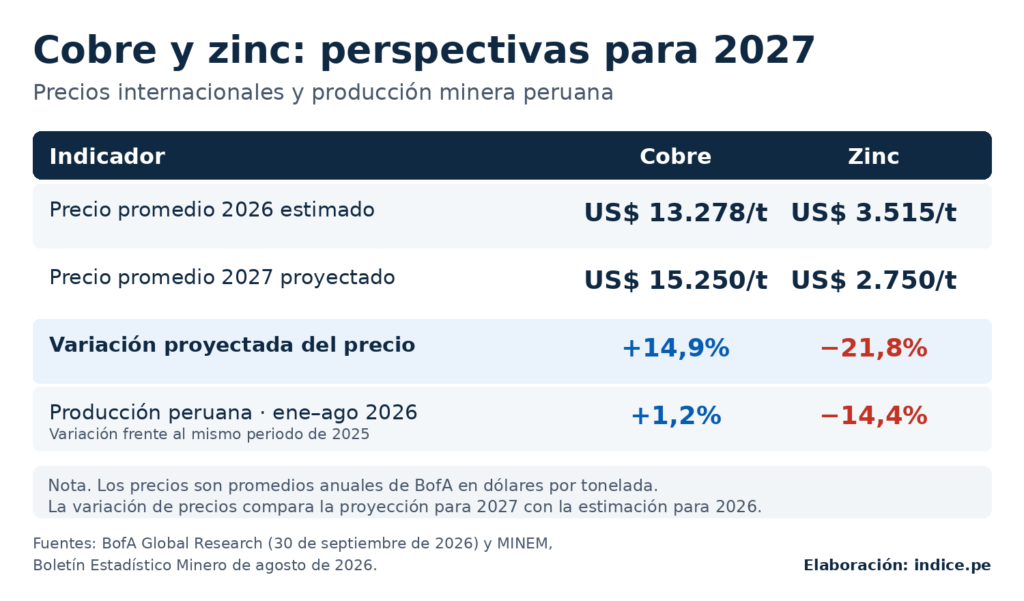
En su reporte del 30 de septiembre de 2026, Bank of America (BofA) proyecta un precio promedio del cobre de US$ 15.250 por tonelada para 2027, frente a los US$ 13.278 estimados para 2026. El incremento sería cercano al 14,9%. Para el zinc, en cambio, anticipa una reducción desde US$ 3.515 hasta US$ 2.750 por tonelada, equivalente a una caída de 21,8%.
Estas proyecciones internacionales encuentran al Perú con resultados productivos distintos. Según el Boletín Estadístico Minero de agosto de 2026, del Ministerio de Energía y Minas (MINEM), la producción cuprífera acumuló 1.829.790 toneladas métricas finas entre enero y agosto, un avance interanual de 1,2%. En el mismo periodo, la producción de zinc descendió a 851.679 toneladas métricas finas, un retroceso de 14,4%.
Cobre: precios favorables y crecimiento productivo moderado
El escenario previsto por BofA abre una oportunidad para los ingresos cupríferos, aunque su aprovechamiento dependerá también de la capacidad de las operaciones peruanas para sostener o incrementar sus volúmenes.
El crecimiento acumulado de 1,2% contrasta con lo ocurrido en agosto, cuando la producción nacional de cobre cayó 5% interanual, hasta 230.676 toneladas métricas finas. El MINEM vincula parte de ese resultado con las menores producciones de Antapaccay y Chinalco Perú, que retrocedieron 48,7% y 30,7%, respectivamente, frente a agosto de 2025.
Las reducciones fueron parcialmente compensadas por Antamina y Las Bambas, cuyas producciones aumentaron 21,4% y 8,3% durante el mismo mes. El balance muestra que la evolución del cobre peruano depende de desempeños diferentes entre sus principales unidades productivas.
La exposición exportadora es considerable. Entre enero y julio de 2026, las ventas externas de cobre sumaron US$ 22.843 millones, un incremento de 54,7% interanual, y representaron el 34,3% del valor de todas las exportaciones del país.
El aumento del valor exportado y la variación de la producción corresponden a periodos distintos. Por ello, no permiten calcular directamente cuánto del crecimiento de los ingresos proviene de precios o volúmenes. Sí muestran la necesidad de distinguir entre mayores ventas en dólares y expansión de la actividad extractiva.
Una estrechez que también depende de dónde está el metal
BofA estima un déficit mundial de cobre de 397.000 toneladas para 2026, pero proyecta un pequeño superávit de 28.000 toneladas en 2027. Su perspectiva favorable de precios, por tanto, incorpora otros factores además del balance anual entre producción y consumo.
Uno de ellos es la concentración de inventarios en Estados Unidos. Según el banco, ese mercado acumula más de 1,4 millones de toneladas de cobre, atraídas inicialmente por expectativas arancelarias y posteriormente por la rentabilidad de operaciones de almacenamiento y venta a futuro.
El mecanismo limita la disponibilidad de metal en otros mercados. Para los exportadores peruanos, esto introduce una variable adicional: las cotizaciones también responden a decisiones financieras y comerciales que pueden cambiar los flujos internacionales de cobre.
BofA mantiene, además, una visión favorable de largo plazo: elevó en 20% su estimación del precio para 2031, hasta US$ 13.577 por tonelada. Esta cifra constituye una referencia del banco bajo sus supuestos de mercado, no una garantía sobre los ingresos futuros de los productores.
Zinc: menor producción local ante una posible caída de precios
El zinc presenta un riesgo diferente. La contracción productiva peruana de 14,4% entre enero y agosto ocurre antes del descenso de precios que BofA anticipa para 2027.
En agosto, la producción nacional cayó 28,1% interanual. El MINEM atribuye principalmente este resultado a las menores producciones de Antamina y Shouxin Perú, que disminuyeron 62% y 62,7%, respectivamente.
La evolución de Antamina ilustra el contraste entre metales: durante ese mes aumentó su producción de cobre y redujo la de zinc. El boletín registra ambas variaciones, aunque estas cifras por sí solas no permiten establecer sus causas operativas.
En el mercado internacional, BofA proyecta superávits de zinc refinado de 221.000 toneladas en 2026 y 144.000 toneladas en 2027. La recuperación de la oferta y las exportaciones desde China contribuirían a aliviar las restricciones de disponibilidad y moderar las cotizaciones.
Para Perú, si el menor precio previsto coincidiera con una producción todavía debilitada, los ingresos por este metal enfrentarían presión por ambas vías. Se trata de un riesgo condicionado a la evolución de 2027, no de un resultado establecido.
El impacto varía entre regiones y operaciones
Las diferencias entre cobre y zinc también tienen una dimensión territorial.
Áncash concentró el 27,6% de la producción peruana de zinc entre enero y agosto, seguido de Junín, con 22,3%, y Lima, con 12,8%. En conjunto, estos departamentos representaron el 62,7% del total nacional.
En cobre, Áncash lideró con 19,1%, seguido de Moquegua, con 16,5%; Apurímac, con 15,2%; y Arequipa, con 14,6%.
Esta distribución exige evaluar de manera diferenciada los posibles efectos sobre proveedores, empleo y actividad regional. En las operaciones polimetálicas, además, el resultado dependerá de la combinación de minerales comercializados y de sus costos, por lo que una sola cotización no describe toda su situación económica.
China cambia los motores de la demanda
Otro hallazgo relevante de BofA es la transformación de la demanda china de cobre. Según el reporte, el sector inmobiliario representa ahora menos del 10% de su consumo, frente al 30%-40% en su punto máximo.
La inversión en redes eléctricas, electrificación e infraestructura digital gana importancia. El banco recoge planes de State Grid para invertir aproximadamente US$ 550.000 millones–US$ 575.000 millones entre 2026 y 2030, alrededor de 40% más que en el quinquenio anterior.
Sin embargo, también advierte una desaceleración reciente de la inversión eléctrica y considera necesaria su recuperación para sostener la demanda. La oportunidad para los productores depende, por tanto, de la ejecución de esos planes.
Más inversión, con resultados que requieren seguimiento
El escenario internacional encuentra a la minería peruana con una mayor inversión. Entre enero y agosto de 2026, esta alcanzó US$ 4.813 millones, un crecimiento de 42,7% frente al mismo periodo del año anterior, según el MINEM.
El aumento constituye un indicador relevante, aunque no equivale automáticamente a una expansión inmediata de la producción. Para evaluar su alcance será necesario seguir qué desembolsos corresponden al sostenimiento de operaciones, ampliaciones, exploración y nueva capacidad.
Los precios previstos por BofA plantean así oportunidades y riesgos distintos. En cobre, el desafío será acompañar las mejores cotizaciones con continuidad operativa y mayor producción. En zinc, la atención estará en la recuperación de los volúmenes y la capacidad de las empresas para afrontar un mercado menos favorable.