Una empresa con 100 trabajadores que perciben la remuneración mínima vital (RMV) y reciben asignación familiar destinaría S/ 17.490 adicionales al pago de la Compensación por Tiempo de Servicios (CTS) de noviembre y la gratificación de diciembre, incluida su bonificación extraordinaria. Así lo estima una simulación de Human Talent Partners para trabajadores del régimen laboral general afiliados a EsSalud.
El incremento responde al ajuste del sueldo mínimo de S/ 1.130 a S/ 1.230, vigente desde el 1 de octubre, conforme al Decreto Supremo N.º 015-2026-TR. La norma contempla un segundo tramo de S/ 70 durante el primer semestre de 2027, cuya aplicación requiere otro decreto supremo.
El primer aumento también elevó de S/ 113 a S/ 123 la asignación familiar, equivalente al 10% de la RMV. De esta manera, la remuneración mensual del trabajador considerado en el ejemplo pasó de S/ 1.243 a S/ 1.353.
Cristian Santisteban, CEO de Human Talent Partners, explica que el efecto del ajuste se extiende a los beneficios laborales calculados sobre la remuneración computable. Por ello, señala que las empresas deben incorporar estas variaciones en sus proyecciones de desembolsos de fin de año.
CTS aumentaría S/ 55 por trabajador
Para un trabajador que reúne las condiciones del ejemplo y laboró durante todo el semestre mayo-octubre, el depósito de CTS de noviembre sería de aproximadamente S/ 780,08. Sin el incremento remunerativo, habría recibido S/ 725,08, lo que representa una diferencia de S/ 55.
El cálculo incorpora la remuneración de octubre y un sexto de la gratificación de julio, que se determinó con el sueldo anterior. Esa combinación explica que el aumento de este depósito sea distinto al incremento mensual de la remuneración. La base de cálculo también puede incluir otros conceptos remunerativos computables, cuando corresponda.
Bajo estos supuestos, una empresa con 100 trabajadores asumiría S/ 5.500 adicionales por CTS. Si tuviera 300 empleados en las mismas condiciones, la diferencia alcanzaría S/ 16.500.
Santisteban precisa que estos resultados son referenciales. El régimen laboral, el tiempo de servicios y los conceptos que integran la remuneración computable pueden modificar el monto correspondiente a cada trabajador.
Gratificación de diciembre sumaría S/ 119,90 adicionales
El segundo desembolso considerado en la simulación es la gratificación de Navidad. Para un trabajador con el semestre completo, el incremento de S/ 110 entre sueldo y asignación familiar elevaría en esa misma cantidad su gratificación.
A ello se añaden S/ 9,90 por la variación de la bonificación extraordinaria del 9% aplicable a los afiliados a EsSalud. En conjunto, el pago de diciembre aumentaría S/ 119,90 por trabajador. Esta bonificación se abona junto con la gratificación.
Al sumar los S/ 55 adicionales de CTS y los S/ 119,90 de gratificación y bonificación, la diferencia llega a S/ 174,90 por persona. Para una planilla de 100 trabajadores en idénticas condiciones, el mayor desembolso sería de S/ 17.490.
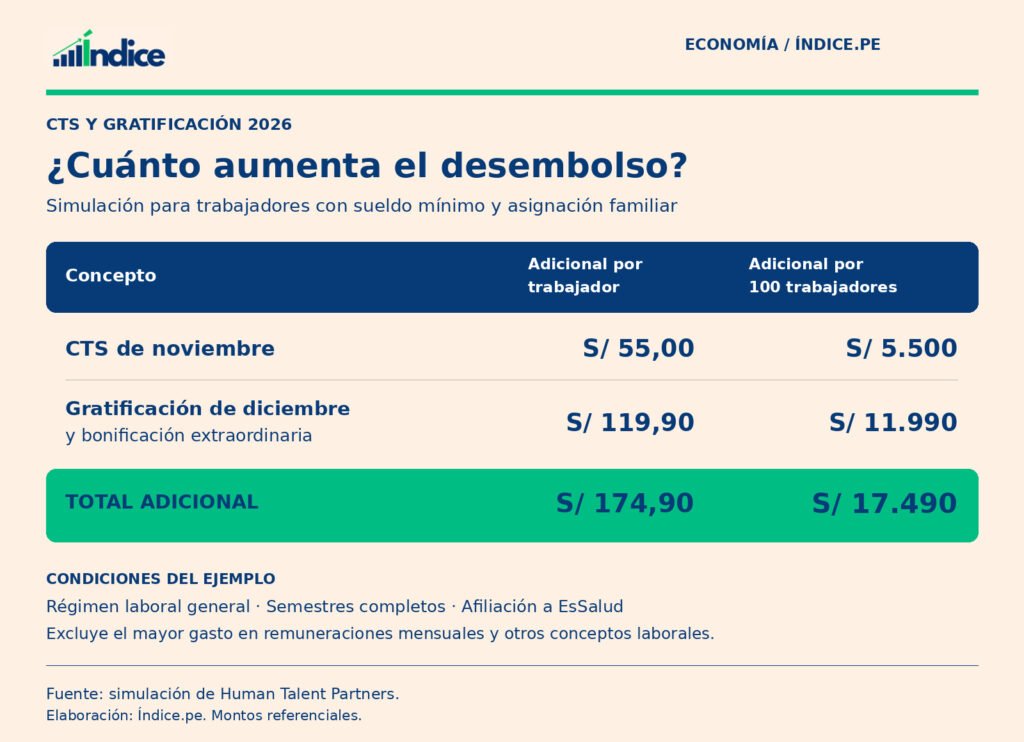
La estimación no incluye el incremento del gasto en remuneraciones mensuales ni otros conceptos laborales vinculados al sueldo.
Planillas y disponibilidad de recursos
Según Santisteban, la coincidencia de estas obligaciones requiere especial atención en empresas intensivas en mano de obra, con márgenes reducidos o períodos de cobranza prolongados.
“La planificación financiera debe anticiparse a la fecha de vencimiento, no depender exclusivamente de ella”, señala.
El especialista recomienda revisar las remuneraciones computables, la asignación familiar, las gratificaciones anteriores y el tiempo efectivamente laborado. También precisa que los montos del ejemplo no deben trasladarse automáticamente a empresas sujetas a regímenes laborales especiales, cuyas reglas pueden ser diferentes.
Depósito de noviembre y días no laborables
El plazo informado para el depósito de la CTS correspondiente al semestre mayo-octubre vence el lunes 16 de noviembre, debido a que el día 15 cae domingo.
La fecha coincide con el día no laborable compensable declarado para Lima y Callao por la visita del papa León XIV. En el sector privado, su aplicación está sujeta a las condiciones previstas en el Decreto Supremo N.º 020-2026-TR. La norma también permite a las empresas del sistema financiero determinar los puestos excluidos de la medida para garantizar sus servicios.
En ese contexto, Santisteban recomienda coordinar anticipadamente las operaciones de depósito y fortalecer el trabajo conjunto entre Recursos Humanos, Finanzas y Contabilidad para determinar los montos y prever los recursos necesarios.